私たちは、メットライフ生命 死亡保険金 いくら受け取れるかについて深く掘り下げます。この重要なテーマは、多くの人々にとって関心が高く、自分や家族の将来を考える上で欠かせない要素です。メットライフ生命は信頼性のある保険会社として知られており、その死亡保険金の額は契約内容によって大きく異なることがあります。
本記事では、私たちが知るべきポイントや具体的な数字を明らかにしながら、どのようにして最適なプランを選ぶことができるのかを解説します。あなたは自分自身や愛する人々への保障について真剣に考えていますか?この疑問に対する答えを見つけるために、一緒に読み進めていきましょう。
メットライフ生命 死亡保険金 いくら受け取れるかの基本情報
メットライフ生命の死亡保険金は、契約者が亡くなった際に受取人に支払われる金額です。この金額は、契約時に設定した保障内容や加入プランによって異なるため、私たちは具体的な情報を把握することが重要です。一般的には、以下の要素が死亡保険金の算出に影響を与えます。
死亡保険金の基本的な仕組み
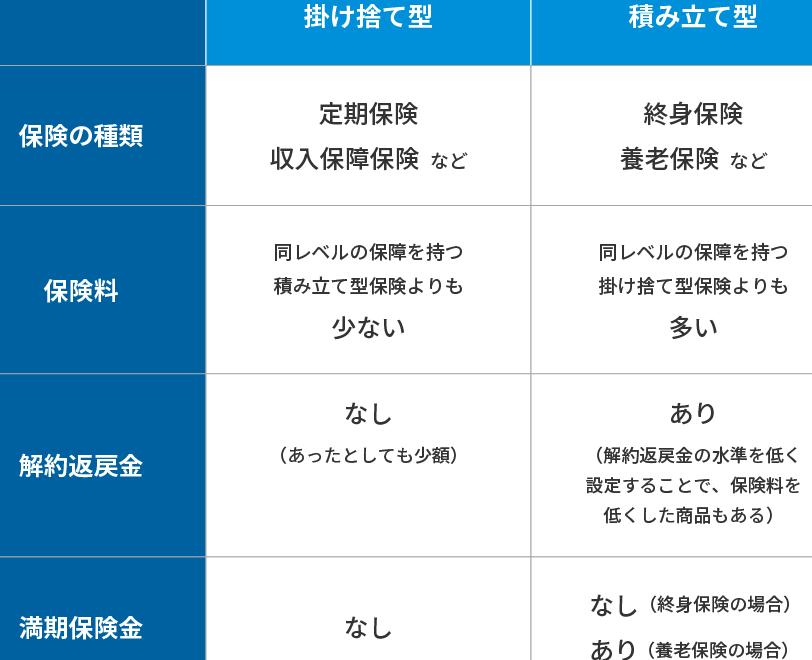
- 契約タイプ: メットライフ生命では様々な保険商品があります。例えば、定期保険や終身保険など、それぞれで保障内容や受取額が異なります。
- 加入時の年齢: 加入する際の年齢も重要です。若いほど低い保険料で高い保障を得られることが一般的です。
- 健康状態: 健康診断結果や既往症も考慮されるため、これによって受取額が変わる場合があります。
| 加入プラン | 最低保障額 | 最高保障額 |
|---|---|---|
| 定期保険 | 100万円 | 1億円 |
| 終身保険 | 300万円 | 5億円 |
| 収入保障型 | 500万円(年間) | – |
このように、メットライフ生命の死亡保険金は多岐にわたる要因によって決まりますので、自分自身や家族のニーズに合わせて適切なプランを選ぶことが求められます。また、契約後でも見直しを行うことでより良い条件へ変更できるケースもあるため、一度相談してみると良いでしょう。
加入プランによる死亡保険金の違い
私たちがメットライフ生命の死亡保険金について考える際、加入プランによる違いは非常に重要な要素です。各プランには独自の特徴と保障内容があり、その結果として受取額にも大きな差が生まれることがあります。具体的には、定期保険や終身保険、収入保障型など、それぞれのプランに応じて保障額や条件が異なるため、慎重に選ぶ必要があります。
プランごとの保障内容
以下に代表的な加入プランごとの基本的な保障内容を示します。
| 加入プラン | 最低保障額 | 最高保障額 |
|---|---|---|
| 定期保険 | 100万円 | 1億円 |
| 終身保険 | 300万円 | 5億円 |
| 収入保障型 | 500万円(年間) | – |
この表からも分かるように、定期保険は一定期間内での死亡時にのみ支払われるため、比較的低いコストで高い保障を得られる特徴があります。一方で、終身保険は一生涯にわたり保証されるため、その分プレミアムが高く設定されています。また、収入保障型では毎年決まった金額が支払われる形式となっており、このタイプは家計への影響を最小限に抑えることができる点が魅力です。
選択時のポイントと注意事項
加入する際には、自分自身や家族のライフスタイルや将来的なニーズを考慮することが不可欠です。具体的には以下のポイントを検討しましょう。
- ライフステージ: 結婚や子どもの誕生など、大きなライフイベントによって必要とされる保障内容は変化します。
- 経済状況: 現在の収入や将来の見通しも影響するため、自分たちに合った適切なプランを選ぶことが大切です。
- 健康状態: 健康診断結果や既往症によっても条件が変わりますので、その点もしっかり確認しておく必要があります。
以上の要素を踏まえながら、自らに最適なメットライフ生命の死亡保険金制度を見つけ出すことで、安心した未来へつながります。
受取額に影響を与える要因とは
受取額に影響を与える要因は多岐にわたり、私たちがメットライフ生命の死亡保険金を理解する上で重要です。具体的には、以下の要素が受取額に直接的または間接的に影響を及ぼします。
- 加入時の年齢: 若いほど保険料が安く、長期間保障が受けられるため、高額な死亡保険金を得やすくなります。
- 健康状態: 健康診断や既往症によって、保険契約時の条件が変わり、その結果として受取額にも差異が出ることがあります。
- 職業: 危険度の高い職業についている場合、保険料が高く設定されることがあり、それによって保障内容も変化します。
- 生活習慣: 喫煙や飲酒などの生活習慣も評価基準となり、これらによっても受取額に影響を与える可能性があります。
これらの要因はそれぞれ独立しているだけでなく、相互に関連しており、一つでも変動すると全体に影響を及ぼすことがあります。次に、具体的な数値や事例について見ていきましょう。
実際の事例から見る受取額の目安
私たちがメットライフ生命の死亡保険金に関する具体的な事例を見ていくことで、受取額の目安をより明確に理解できるようになります。以下では、実際の事例を基にした受取額の概算とその背景について説明します。
### 事例1: 健康で若い加入者
例えば、30歳の健康な男性が3000万円の死亡保険に加入した場合、保険料は比較的低廉です。このケースでは、保障内容が充実しているため、万が一の場合でも高額な死亡保険金を受け取れる可能性があります。実際、この男性が事故や病気で亡くなった場合、その家族は3000万円全額を受け取ることができます。このように若い世代は長期的な観点からも有利です。
### 事例2: 高リスク職業
次に、高リスク職業に従事している40歳の女性について考えましょう。彼女は2000万円の死亡保険に加入していますが、その職業柄、保険料は高めです。しかしながら、この場合も十分な保障があります。もし不慮の事故で亡くなることになれば、本人名義で契約された2000万円を受け取ることになります。このような状況では、職業によって保障内容や保険料が変わってくるため、自分自身の条件をしっかり把握することが重要です。
### 事例3: 健康状態による影響
さらに別のケースとして、50歳で既往症を持つ男性をご紹介します。彼は1500万円の死亡保険に加入しました。この場合、一部条件付きとなっており、その結果として受取額にも影響があります。万一の場合には1500万円全額またはそれ以下になる可能性もあるため、自身の健康状態について正直に申告することが大切です。