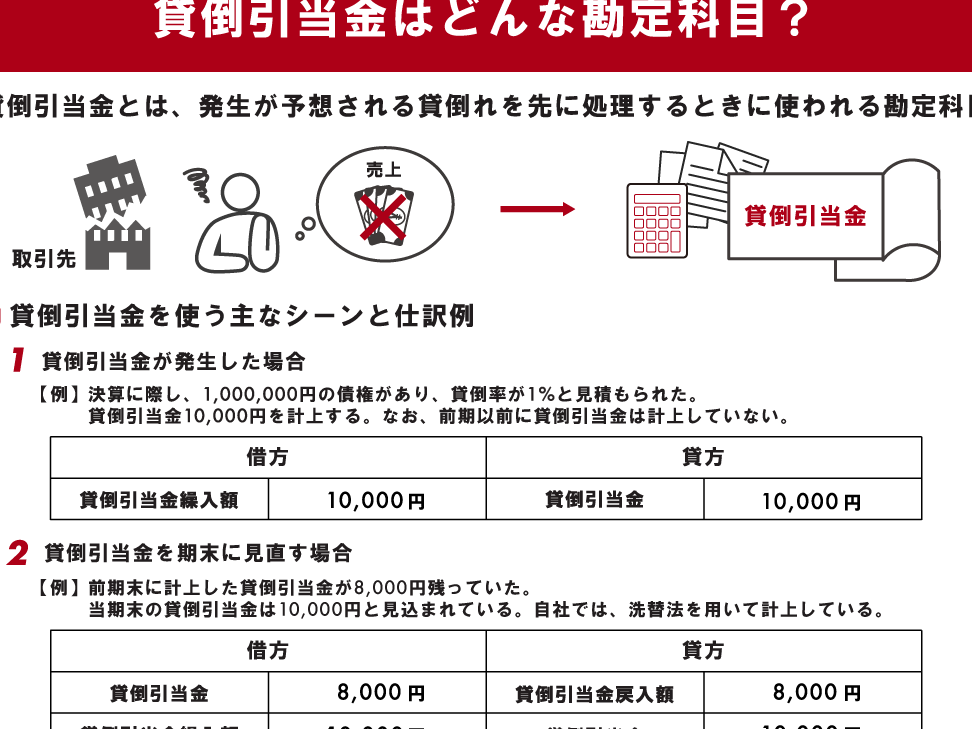
貸し倒し引当金とは、企業が取引先との関係において未回収の債権によるリスクを管理するために重要な会計手法です。この制度は、私たちのビジネス運営において欠かせない要素であり、財務状況を健全に保つための基盤となります。私たちはこの概念を理解することでより良い経営判断ができるようになります。
この記事では、「貸し倒し引当金とは」どのようなものであるか、その目的や実際の活用方法について詳しく解説していきます。さらに、この引当金が企業にとってどれほど重要であるかを考察します。皆さんは自社の財務安定性を確保するためには何が必要だと思いますか?この疑問に答えるヒントがここにあります。
貸し倒し引当金とは何かの基本概念
貸し倒し引当金とは、企業が貸付金や売掛金の回収不能リスクに備えるために設定する準備金のことを指します。この概念は、会計上非常に重要であり、企業の財務状況を正確に反映させるためには欠かせません。具体的には、貸し倒れが発生する可能性を見越して、将来の損失を予測しておくことで、経営判断や資本管理に役立ちます。
貸し倒し引当金の基本的な目的
- リスクマネジメント: 貸し倒れリスクを軽減するため。
- 財務報告の正確性: 財務諸表が実態を反映するよう調整。
- 利益配分: 利益と損失のバランスを取ること。
このように、貸し倒し引当金は単なる会計処理ではなく、企業全体の健全性や信用力にも影響を与えます。特に、不況時など外部環境が不安定な際には、その重要性が一層増すと言えるでしょう。
貸し倒れリスクとその影響
貸し倒れリスクは、企業が顧客に対して提供した信用の一部が回収不能となる可能性を指します。このリスクは、経済環境や業界の変化によって影響を受けるため、常に注視する必要があります。企業にとって、このリスクを正確に評価し、適切な対応策を講じることは非常に重要です。特に、不況時や顧客の財務状況が悪化している場合には、その影響が顕著になります。
貸し倒れリスクの要因
貸し倒れリスクはさまざまな要因によって左右されます。具体的には以下のようなものがあります。
- 経済状況: 経済成長率の低下や不況によって消費者や企業の支払能力が低下する。
- 業界特有の問題: 特定の業界で発生するトラブル(例:規制強化、競争激化)など。
- 顧客信用情報: 顧客自身の信用スコアや過去の支払い履歴なども大きく影響する。
貸し倒れリスクが企業にもたらす影響
このような貸し倒れリスクは、企業活動全体に深刻な影響を及ぼす可能性があります。まず第一に、未回収金額が増加するとキャッシュフローが圧迫されます。その結果として、運転資金不足につながり、新たな投資機会を逃す原因ともなります。また、信頼性・信用力にも悪影響を及ぼしかねません。
| 影響項目 | 説明 |
|---|---|
| キャッシュフローへの圧迫 | 未回収金による流動資産減少。 |
| 利益率低下 | 貸倒損失計上による利益減少。 |
| ブランド信頼性低下 | 取引先から見放される可能性増加。 |
したがって、私たち企業はこれらのリスク要因について十分理解し、その管理方法を検討する必要があります。積極的な債権管理と適切な貸し倒し引当金制度を導入することで、このリスクへの備えとその後果たす役割について再考しましょう。
貸し倒し引当金の計上方法
貸し倒し引当金とは、企業が将来的に発生する可能性のある貸倒れ損失に備えて計上する会計処理のことです。この制度は、企業が財務状況を適切に反映させるために欠かせないものであり、正確な評価と計上が求められます。ここでは、その具体的な計上方法について詳しく解説します。
貸し倒し引当金の算出基準
貸し倒し引当金は、過去の実績や市場動向を基に算出されます。具体的には以下のような要因を考慮します。
- 顧客信用状況: 顧客ごとの信用リスクを評価し、その結果を基に引当金額を決定します。
- 業界平均: 同業他社の貸倒率なども参考にして、自社のリスクレベルを見極めます。
- 経済指標: 経済全体の動向や景気予測も影響を与えるため、それらも考慮する必要があります。
会計処理手順
実際の貸し倒し引当金の計上にはいくつかのステップがあります。一般的な流れとしては以下が挙げられます。
- 予想損失額の算定: これまで述べた要因から予想される損失額を算出します。
- 期末残高への調整: 前期から繰り越した残高と新たな予想損失額を合わせて調整します。
- 財務諸表への反映: 調整後の数字を財務諸表に記載して報告します。
| 項目 | 内容 | 重要性 |
|---|---|---|
| 顧客信用評価システム導入 | 顧客ごとの信用スコア管理によるリスク軽減策. | 適切な引当金設定によるキャッシュフロー保護. |
| 定期的な見直しプロセス実施 | 経済環境変化への柔軟対応. | |
| 総括: | 健全な財務状況維持. | |
このように、私たちが正確で透明性のある計上方法を採用することで、企業としてより健全な経営判断が可能になります。また、投資家や取引先にも信頼感を与えることにつながります。このプロセスは単なる会計処理ではなく、企業戦略そのものとも言えます。したがって、継続的な改善と監視が不可欠です。
企業における貸し倒し引当金の重要性
企業が貸し倒し引当金を適切に管理することは、財務の健全性を保つ上で極めて重要です。この引当金は、将来の貸倒れ損失に備えるためのものであり、その計上は単なる会計処理にとどまらず、企業戦略にも深く関与しています。私たちがこの制度を正しく理解し運用することで、経営判断や資金繰りにおけるリスクを軽減できるのです。
### 信頼性の向上
貸し倒し引当金の適切な設定は、企業の信頼性を高めます。投資家や取引先に対して透明性が確保されることで、長期的なビジネス関係が築かれるからです。さらに、このような信頼感は新規顧客獲得にも寄与します。
### 財務安定性への寄与
また、貸し倒し引当金によって財務状況が安定します。不測の事態による損失を予測して準備することで、突然のキャッシュフロー悪化を防ぐことができます。これは特に不景気時や市場変動時には重要になります。
### 法令遵守と税務メリット
最後に、適切な貸し倒れ引当金の計上は法令遵守にも関連しています。多くの場合、この制度は税務上も認められており、損失として控除される可能性があります。そのため、法人税負担軽減につながることも見逃せません。
| 項目 | 内容 | 影響 |
|---|---|---|
| 信用リスク評価システム導入 | 信用評価基準によるリスク把握. | 財務安定性向上. |
| 継続的な見直し実施 | 経済環境変化への迅速対応. | |
| 総括: | 企業信頼度と競争力強化. | |
このように、多方面から見ると企業における貸し倒し引当金は非常に大きな役割を果たしています。我々自身もその重要性を再認識することで、更なる効果的な経営戦略へとつながります。
財務諸表における役割と分析
貸し倒し引当金は、企業の財務諸表において非常に重要な役割を果たしています。この引当金は、将来の貸倒れによる損失を予測し、計上することで、実際の財務状況をより正確に反映させることができます。これにより、投資家や経営陣は企業のリスク管理能力について深く理解することができ、その結果として信頼性が向上します。
財務諸表への影響
貸し倒し引当金は、主に貸借対照表と損益計算書に影響を与えます。具体的には以下のような点が挙げられます。
- 貸借対照表: 貸し倒し引当金は流動資産から控除される形で表示されるため、実質的な債権額が明確になります。この透明性は投資家にとって重要です。
- 損益計算書: 引当金の設定によって費用が増加する一方で、その後回収できない債権による損失を前もって見越すことができます。
このような情報提供は、株主や利害関係者とのコミュニケーションにも寄与します。
リスク評価と管理
私たち企業は、貸し倒れリスクを適切に評価・管理するためにも、この引当金制度を活用しています。例えば、
- 定期的な信用調査や顧客分析
- 経済環境変化への迅速対応
これらの活動によって、自社だけでなく取引先全体の信用力も高め、市場での競争力強化につながります。また、市場環境が不安定な時期には特に、このような分析と準備が重要となります。
| 項目 | 内容 | 影響 |
|---|---|---|
| 適切な計上基準 | 会計基準に従った正確な設定. | 信頼性向上. |
| 業界ごとのリスク分析 | セクター別リスク把握. | |
| 総括: | 持続可能な成長促進. | |
このようにして貸し倒し引当金は単なる数字ではなく、財務戦略全体へ深く根ざした要素となっています。我々自身もその価値を再認識することで、更なる効果的な運用へつながります。