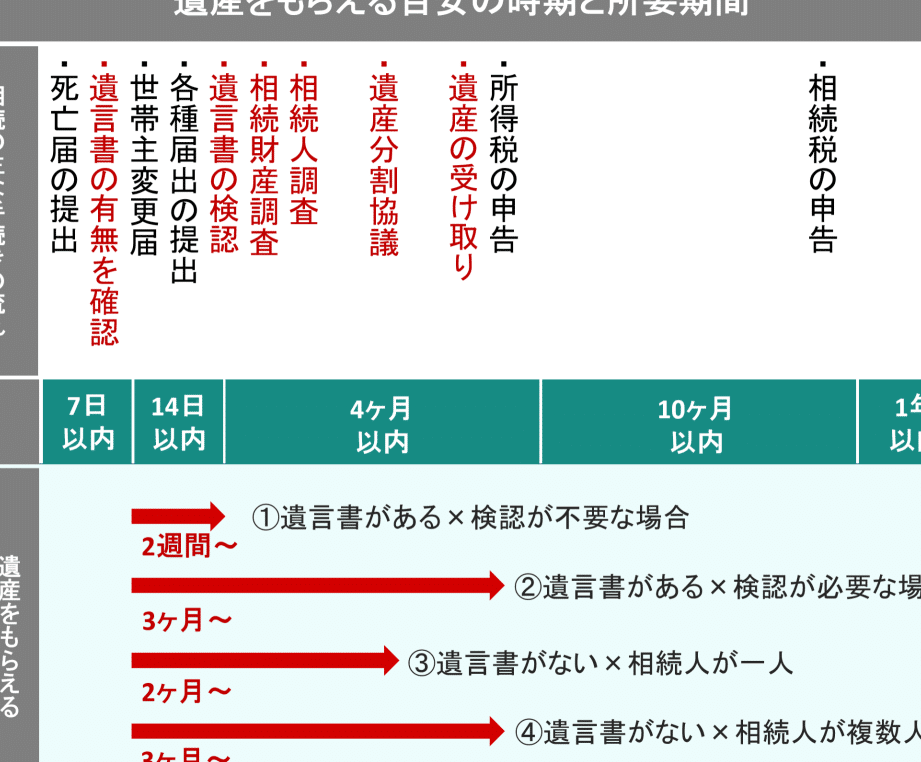
相続金の受取時期について考えたことはありますか?私たちが大切な家族を失ったときに待っている相続金は、さまざまな手続きを経て初めて手に入ります。相続金 いつもらえるのかという疑問を解決するためには、まず必要な書類や手続きについて理解することが重要です。
この記事では、相続金を受け取るための具体的な手順やその際に注意すべきポイントを詳しく解説します。私たちが知っておくべき基本的な情報から、実際の流れまで幅広くカバーしますので安心してください。相続金 いつもらえるか悩んでいる方々に向けて有益な情報を提供し、一緒にこの複雑なプロセスを乗り越えていきましょう。あなたもこれからどのように行動すればよいか知りたいと思いませんか?
相続金 いつもらえるの基本的な流れ
相続金の受取に関する基本的な流れは、いくつかの重要なステップから構成されています。私たちはこのプロセスを理解することで、相続金がいつもらえるのか、またその準備にどれだけ時間がかかるのかを把握できます。以下では、その流れについて詳しく説明します。
1. 相続人の確定
まず最初に行うべきことは、相続人の確定です。被相続人が残した遺言書や戸籍謄本を確認し、法定相続人を特定します。この段階で注意すべき点は次の通りです:
- 遺言書が存在する場合:遺言書に記載された内容が優先されます。
- 法定相続人:遺言書がない場合、民法に基づいて法定相続人が決まります。
2. 相続財産の調査と評価
次に必要なのは相続財産の調査と評価です。これは被相続人が所有していた財産や負債を詳細に洗い出す作業であり、不動産や預貯金、有価証券など様々な資産を含みます。ここでは以下のポイントにも注意してください:
- 財産目録を作成し、それぞれの価値を算出します。
- 負債も含めて総合的な評価を行います。
3. 相続手続きを進める
財産と負債が明らかになったら、実際に相続手続きを進めるフェーズへ移ります。この過程には多くの場合、法律事務所への相談や、公証役場での手続きを伴います。そのため必要となる書類として以下があります:
- 戸籍謄本
- 遺言書(あれば)
- 財産目録
これらを書類揃えた上で、市区町村役場などで正式な申請手続きを行います。
4. 相続税申告と納付
最後に忘れてならないステップは相続税申告と納付です。私たちには一定額まで非課税枠がありますが、それ以上になる場合には必ず申告しなければならないため、この点も計画的に考慮する必要があります。
| 税率 | 課税価格 |
|---|---|
| 10% | ~1000万円 |
| 15% | ~3000万円 |
| 20% | ~5000万円 |
このような基本的な流れを理解することで、「相続金はいつもらえる」の疑問にも具体的な答えにつながります。それぞれのステップで適切な対応を行うことが大切です。
相続手続きに必要な書類とは
相続手続きを進める上で必要となる書類は、各ステップにおいて重要な役割を果たします。これらの書類が整っていないと、手続きが滞る可能性があるため、事前に確認しておくことが大切です。以下では、相続手続きに必要な主要な書類について詳しく説明します。
1. 戸籍謄本
戸籍謄本は相続人を特定するために不可欠な書類です。被相続人と相続人の関係を明確に示すものであり、遺言書や法定相続人の確認にも使用されます。この文書には以下の情報が含まれています:
- 被相続人の出生から死亡までの記録
- 相続人全員の名前と関係性
2. 遺言書(あれば)
もし被相続人が遺言を残している場合、その内容は非常に重要です。遺言書には財産の分配方法や特定の要望などが記載されており、これに従って手続きを進める必要があります。遺言書を利用する際には以下を注意してください:
- 公正証書遺言の場合:公証役場で保管されているため、容易に入手可能。
- 自筆証書遺言の場合:適切な形式で作成されているか確認すること。
3. 財産目録
財産目録は被相続人が所有していたすべての資産と負債を詳細にリスト化したものです。この文書によって総合的な評価額を把握し、今後の税務申告や分配計画にも影響を与えます。主な内容としては次があります:
- 不動産(土地・建物)
- 預貯金口座
- 有価証券
- 負債や借入金
4. 相続税申告用紙
一定額以上の財産がある場合には、相続税申告が義務付けられます。そのため、この申告用紙も準備しておく必要があります。この用紙には以下の情報を記載します:
- 総資産額
- 法定控除額
- 課税価格
これらす documentos son fundamentales para llevar a cabo el proceso de herencia de manera eficiente y sin contratiempos. Asegurarse de que todos estén completos y actualizados facilitará la obtención del “相続金” en el tiempo adecuado, evitando retrasos innecesarios en su recepción.
受取時期を左右する要因について
相続金の受取時期は、さまざまな要因によって影響を受けます。これらの要因を理解することで、私たちはより効果的に相続手続きを進めることができ、必要なタイミングで相続金を受け取ることが可能になります。以下では、主な要因について詳しく見ていきましょう。
### 1. 相続手続きの進行状況
相続手続きの各ステップがどれだけ迅速に進むかは、受取時期に大きく影響します。書類が整っているかどうかや、遺言書が存在する場合、その内容確認なども重要です。このため、事前に必要な書類を準備し、スムーズに手続きを進めることが求められます。
### 2. 相続税の申告と納付
相続税の申告および納付義務は、多くの場合、相続金の受取時期にも関連しています。特に、大規模な財産を持つ被相続人の場合は、高額な相続税が課せられることがあります。そのため、この税金を適切に計算し申告・納付するまでには時間がかかる可能性があります。このプロセスが完了しない限り、一部または全体の相続金を受け取れない場合があります。
| 項目 | 期間 |
|---|---|
| 戸籍謄本取得 | 数日〜数週間 |
| 遺言書検認 | 1ヶ月〜3ヶ月 |
| 相続税申告期間 | 10ヶ月以内(死亡から) |
| 分配決定後支払い開始時期 | 数週間〜数ヶ月(各種手続きを考慮) |
### 3. 財産評価と分配方法
財産評価やその分配方法も重要です。不動産や株式など、多様な資産がある場合、それぞれの評価額によっても時間が異なるためです。また、法定相続人間で話し合いによる合意形成も必要になる場合があります。このような協議には時間と労力が必要となりますので、それによっても受取時期は変動します。
### 4. 法律的問題や争いごとの有無
もし法的問題や家族間で争いごとが発生した場合、それはさらに長引く原因となります。裁判所への申し立てや調停など、不確実性を伴うプロセスには多大な時間とリソースを消費します。このような事態を避けるためにも、生前から家族間で明確な意思表示やコミュニケーションを図ることが望ましいでしょう。
これらすべての要因を考慮することで、「相続金 いつもらえる」かという問いに対してより具体的で現実的な見通しを持つことできるでしょう。我々としても、この情報がお役立ちになれば幸いです。
相続金の分配方法とその注意点
相続金の分配方法は、遺族間での合意や法的な規定に基づいて決定されます。相続財産がどのように分配されるかを理解することは、スムーズな手続きを進める上で非常に重要です。また、このプロセスにはいくつかの注意点がありますので、それらについて詳しく見ていきましょう。
1. 法定相続分と遺言書による指定
まず、法定相続分とは法律によって定められた各相続人が受け取るべき基本的な割合です。例えば、配偶者と子供がいる場合、配偶者は全体の半分を受け取り、その残りを子供たちで等分します。しかし、故人が遺言書を残していた場合、その内容によって法定相続分が変更されることがあります。このため、遺言書の存在やその内容を確認することが不可欠です。
2. 話し合いと合意形成
また、財産の具体的な分配方法については、相続人同士で話し合うことも重要です。特に不動産など物理的な資産がある場合、それぞれの希望やニーズを考慮した協議が必要になります。このような話し合いでは、お互いに納得できる形で合意形成を行うことで、不必要なトラブルを避けることができます。
3. 財産評価とその影響
さらに、不動産や株式など様々な種類の資産にはそれぞれ異なる評価方法があります。そのため、一部の資産について専門家による評価額算出が求められる場合もあります。この過程にも時間がかかりますので、自身でも事前に情報収集しておくと良いでしょう。
| 項目 | 期間 |
|---|---|
| 法定相続分確認 | 数日〜数週間 |
| 遺言書検認後の協議期間 | 数週間〜数ヶ月(状況次第) |
| 財産評価期間 | 数日〜1ヶ月程度(専門家依頼時) |
これらすべての要因を踏まえた上で適切に対応することで、「相続金 いつもらえる」という問いへの答えも見えてくるでしょう。私たちは、この情報がお役立ちになれば幸いです。
相続税の影響と対策について
相続税は、相続財産に対して課される税金であり、その影響を理解することは非常に重要です。特に、「相続金 いつもらえる」という問いに関して、この税金が受取時期や分配方法にどのような影響を与えるかを知っておく必要があります。適切な対策を講じることで、負担を軽減し、スムーズな手続きを実現できるでしょう。
1. 相続税の基本とその計算方法
相続税は、遺族が故人から受け継いだ財産全体の価値から控除額を引いた残りに基づいて計算されます。この控除額には、法定相続人の人数や状況によって異なる「基礎控除」が含まれています。また評価方法として、不動産の場合には路線価や公示価格が用いられるため、正確な評価が求められます。
| 項目 | 内容 |
|---|---|
| 基礎控除額 | 3000万円 + 600万円 × 法定相続人の数 |
| 課税対象額の計算方法 | (遺産総額 – 基礎控除) × 税率 |
2. 相続税対策とその選択肢
私たちが考慮すべき主な相続税対策には以下があります:
- 贈与制度の活用: 生前贈与を通じて資産を移転することで、将来の相続財産を減少させることができます。
- 不動産の評価見直し: 不動産に関しては、適切な管理や売却によって評価額を下げる戦略も有効です。
- NPO法人への寄付: 特定公益増進法人への寄付は大幅な所得控除につながります。
- LTV(Loan to Value)比率: 資産運用時にはLTV比率にも注意し、高くならないよう工夫しましょう。
これらの対策について事前に専門家と相談することも非常に重要です。特に大規模な資産の場合、自身だけでは理解しきれない部分もありますので、法律や税務について詳しいアドバイザーとの連携が不可欠です。こうした準備が整うことで、「相続金 いつもらえる」という疑問にも具体的な回答へとつながります。