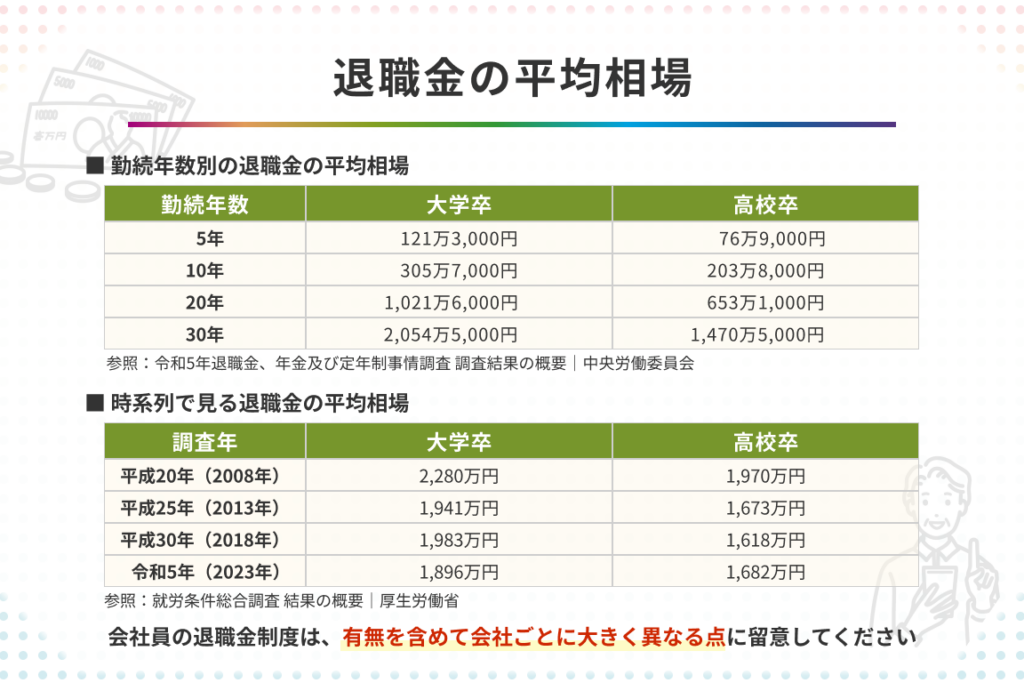
証券会社での退職金は私たちにとって重要なテーマです。証券会社 退職金 いくらという疑問を持つ方も多いでしょう。退職後の生活設計や将来の資産形成において、退職金がどれほど影響するかは大きなポイントです。このブログでは、退職金の具体的な額面や計算方法について詳しく解説します。
私たちは、証券会社で働く際に、その業界特有の退職金制度や受け取り方について理解することが不可欠だと考えています。証券会社 退職金 いくら受け取れるかを知ることで、より良い判断ができるようになります。果たして自分たちが期待する額を得られるのでしょうか?この疑問に対し一緒に深掘りしてみましょう。
証券会社 退職金 いくら受け取れるかの計算方法
退職金の計算方法は、証券会社によって異なる場合がありますが、一般的な基準に基づいて計算することが可能です。私たちは、主に以下の要素を考慮しながら退職金を算出します。
基本給と勤続年数
退職金は通常、基本給に勤続年数を掛けることで計算されます。この基本的な式は次のようになります。
- 退職金 = 基本給 × 勤続年数 × 計算係数
この計算係数は企業によって設定されており、多くの場合、勤続年数が長いほど高くなる傾向があります。
具体例
例えば、基本給が300,000円であり、10年間勤務した場合の退職金を計算してみましょう。ここでは仮に計算係数を1.5とすると、
- 退職金 = 300,000円 × 10年 × 1.5 = 4,500,000円
このようにして、自分自身が受け取れる額のおおよその見積もりを立てることができます。
| 基本給 | 勤続年数 | 計算係数 | 推定退職金 |
|---|---|---|---|
| 300,000円 | 10年 | 1.5 | 4,500,000円 |
その他の要因
ただし、この単純化されたモデルだけでは全貌を把握することはできません。他にも考慮すべき要因として以下があります:
- 職位や役割
- 業績評価
- 経済状況や市場動向
- 特別手当や福利厚生制度
これらの要素も含めて総合的に判断することで、自身の受取額についてより正確な理解が得られます。
退職金の種類とその特徴
退職金は、企業によって異なる形態で支給されるため、その種類や特徴を理解することが重要です。私たちが知っておくべき主な退職金の種類には、以下のようなものがあります。
- 一時金制度:退職時に一括で支払われる方式で、多くの証券会社ではこの形式が一般的です。一度にまとまった額を受け取れるため、資産運用や投資に活用しやすいメリットがあります。ただし、一時金の場合は税制上の取り扱いにも注意が必要です。
- 年金制度:定期的に一定額を受け取る形態で、長期間にわたり安定した収入源となります。このタイプは特に老後の生活設計を考える際には有効ですが、一度退職すると変更できない点も留意しておく必要があります。
- 確定拠出年金(DC):従業員自身が積立てを行う制度で、将来受け取れる額は市場環境や運用成果によって変動します。この柔軟性は魅力的ですが、リスク管理も求められます。
- 確定給付型年金(DB):あらかじめ決められた基準に基づいて受け取れる年金額が保障されています。経済状況などによる影響を受けず安定した収入が期待できますが、新規採用者には導入されていない場合もあります。
これらの制度はそれぞれ特徴と利点がありますので、自分自身のライフプランやリスク許容度に応じて最適な選択肢を検討することが大切です。また、具体的な退職金額についても、このような違いから大きく変動する可能性がありますので、自身の契約内容と照らし合わせながら確認しましょう。
証券会社における退職金制度の概要
退職金制度は、証券会社においても多様な形態で運用されています。これらの制度は企業によって異なるため、私たちが理解しておくべき重要な要素です。一般的には、一時金や年金など複数の選択肢が提供され、それぞれに特有のメリットやデメリットがあります。以下では、を詳しく見ていきます。
退職金制度の特徴
証券会社では、主に以下のような退職金制度が採用されています。
- 一時金支給:退職時にまとめて受け取ることができ、資産運用を行う際には大変便利です。ただし、この方式は税制面で注意が必要です。
- 年金形式:定期的に一定額を受け取ることで安定した収入源となります。この場合、長期的な生活設計を考慮することが重要です。
- 確定拠出年金(DC):従業員自身が積立てを行い、市場環境によって将来受け取れる額が変動します。この柔軟性は魅力ですが、自身でリスク管理を行う必要があります。
- 確定給付型年金(DB):あらかじめ決められた基準に基づいて保証された額を受け取れるため、経済状況による影響から比較的安定しています。ただし、新規採用者には導入されない場合もあります。
制度選択のポイント
私たちは、自分自身のライフプランやリスク許容度に応じて最適な選択肢を検討することが求められます。また、具体的な退職金についてもこのような違いから大きく変動する可能性がありますので、自身の契約内容と照らし合わせながら確認しましょう。例えば、一時金としてまとまった額を受け取ることで即座に投資へ回すこともできますし、一方で年金形式では老後まで安定した収入を得続けることも可能です。
このように、多様化する退職金制度について正しい知識を持つことは非常に重要であり、それによって自分自身の将来設計にも大きく寄与します。
実際の受取額を左右する要因
退職金は、私たちの将来に大きな影響を与える重要な資産です。そのため、実際に受け取る額を左右する要因について理解しておくことが不可欠です。証券会社における退職金制度では、さまざまな要素が受取額に影響を及ぼします。これらの要因を把握することで、自分自身の退職後の生活設計をより具体的に描くことができます。
収入と勤務年数
まず、基本となる収入や勤務年数は、退職金の算出に直接的な影響を与えます。一般的には以下のようになります:
- 基準給与:高い基本給であればあるほど、一時金または年金として受け取れる額も増加します。
- 勤続年数:長い勤務歴がある場合、それだけ多くの退職金を得られる可能性があります。一部の制度では、勤続年数によって支給額が変動する仕組みになっています。
資産運用方法
次に、自身が選択した資産運用方法も重要です。例えば、一時金として受け取った場合、その投資先や運用方法によって将来的な利益が変わります。一方で、年金形式の場合は定期的な収入源として安定感があります。しかし、この安定感にもリスクや手数料がありますので注意しましょう。
税制上の考慮事項
税制も見逃せない要因です。日本では退職所得控除など特別扱いされる部分がありますが、一時金の場合はその課税方法によって大きく変化します。また、確定拠出年金(DC)や確定給付型年金(DB)でも異なる税制適用がありますので、自分自身で確認し理解しておく必要があります。
| 要因 | 影響 |
|---|---|
| 基準給与 | 高いほど受取額増加 |
| 勤続年数 | 長いほど優遇される傾向あり |
| 資産運用選択肢 | リスク・リターンのバランス調整必要 |
| 税制上の取り扱い | 一時金か年金かで課税方式異なる |
このように複合的な要因によって実際の受取額は決まりますので、自分自身の状況やライフプランに合った選択を行うことが求められます。この知識を持つことで、より良い未来設計へとつながります。
退職後の資産運用について考える
退職後の資産運用は、私たちが築いてきた退職金をどのように活用するかに大きく関わっています。特に証券会社から受け取る退職金は、その額面や運用方法によって将来の生活水準を左右します。したがって、計画的な資産運用を考えることが重要です。
投資戦略の選択肢
まず、私たちにはいくつかの投資戦略があります。それぞれの特徴を理解し、自分自身に最適な選択をすることが求められます。主な選択肢としては以下があります:
- 株式投資:長期的な成長が期待できる一方で、リスクも伴います。
- 債券投資:安定した利回りが得られるものの、大きな利益は見込みづらいです。
- 不動産投資:賃貸収入や価格上昇による利益が期待できますが、初期投資や管理コストも考慮すべきです。
これらの選択肢から自分に合ったものを見つけ出すことで、リスクとリターンのバランスをうまく取ることが可能になります。
ライフプランとの整合性
次に重要なのは、自身のライフプランとの整合性です。退職後には様々なライフイベント(旅行・教育費・医療費など)が待っています。そのため、短期的・中期的・長期的視点で目標設定を行う必要があります。このようにして、自分たちの日常生活への影響度を考えながら運用方法を決定しましょう。
| 投資種類 | 特徴 | リスクレベル |
|---|---|---|
| 株式 | 高成長可能性あり | 高い |
| 債券 | 安定した収益源となる可能性あり | 低い〜中程度 |
| 不動産 | 実物資産として保有価値あり | 中程度〜高い(市場状況による) |
このような情報や分析結果を基にして、私たちはより良い判断を下し、不確実性への備えも行うことができます。また、このプロセスでは専門家からアドバイスを受けることも非常に有効です。信頼できるファイナンシャルプランナーと共に、自分自身の理想とする老後像へ向かって進んでいくことが大切でしょう。