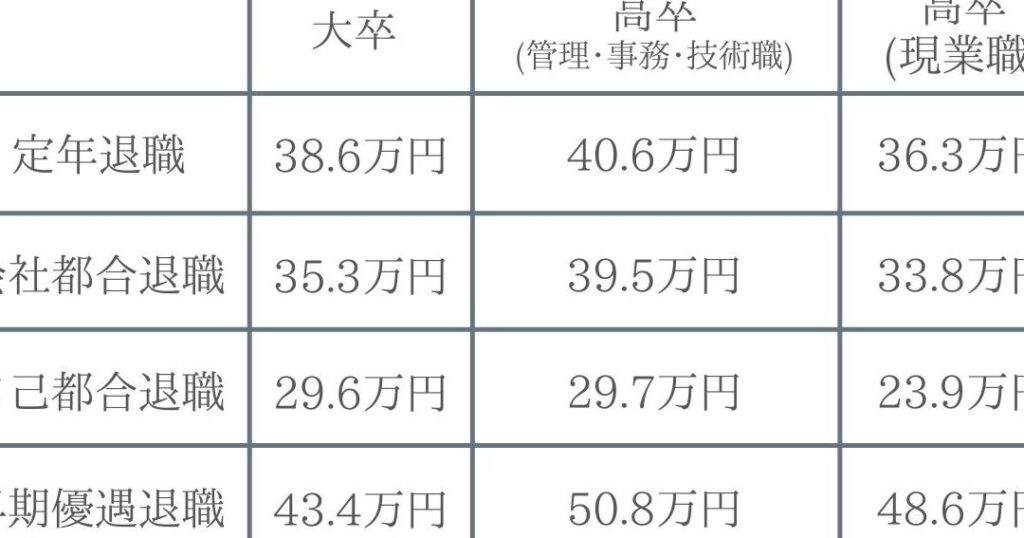
退職金は私たちの将来に大きな影響を与える重要な要素です。特に「退職金 10年 いくら」という疑問は多くの人々が抱いていることと思います。このテーマについて詳しく探求し、具体的な数字や計算方法を見ていきましょう。
私たちは、退職金の仕組みや計算基準について知識を深めることで、より良い選択を行う手助けができると信じています。この記事では10年間働いた場合に受け取れる退職金の詳細情報を提供します。また、どのように自分に合った退職プランを考えるべきかもお話しします。
さて、自分自身や家族のためにどれだけの退職金が必要なのか考えたことはありますか?この問いについて一緒に考えてみましょう。
退職金 10年 いくら受け取れるかの計算方法
退職金の受取額を具体的に計算するには、いくつかの要素を考慮する必要があります。主な要因には、勤続年数、給与水準、企業の退職金制度や支給基準が含まれます。10年間働いた場合に受け取れる退職金は、このような要素によって大きく変動します。
計算方法
まずは、基本的な計算式を理解しましょう。一般的に、退職金は以下のように計算されます。
- 基本給: 退職時の最終月給
- 勤続年数: 退職までの勤務年数
- 支給率: 企業ごとの定められた支給率
この情報を基にした単純な計算式は次の通りです:
[ text{退職金} = text{基本給} times text{勤続年数} times text{支給率} ]
例えば、月収が30万円で、勤続年数が10年の場合で支給率が1.5ヶ月分とすると、
- 基本給:30万円
- 勤続年数:10年
- 支給率:1.5ヶ月
この場合、
[
text{退職金} = 30万 × 10 × 1.5 = 450万
]
となります。
他の要因
ただし、この計算だけでは不十分です。他にも次のような要因が影響してきます:
- ボーナスや手当: 特別給与も考慮しなければならないことがあります。
- 昇進や昇給: 勤務中に給与が上昇した場合、その分も加味する必要があります。
- 企業独自の制度: 一部企業では特別手当や追加報酬が存在しますので、その点も確認しましょう。
これらすべてを考慮することで、自分自身に合ったより正確な「退職金 10年 いくら」の見積もりが可能になります。
退職金の仕組みと受取額に影響する要因
退職金の受取額を決定する際には、さまざまな要因が影響します。まず、企業によって異なる退職金制度が存在し、それぞれの制度に基づいて支給額が計算されます。また、勤続年数や給与水準も大きな要素となりますが、その他にも多くの細かい条件があります。これらの要因を理解することで、「退職金 10年 いくら」という疑問に対してより具体的な答えを得ることができるでしょう。
勤続年数と給与水準
勤続年数は退職金に直結する重要な指標であり、多くの場合、長く働いた人ほど高額の退職金を受け取ることができます。同様に、最終的な給与水準も影響します。一般的に、基本給だけでなくボーナスや手当も考慮されるため、自分自身の収入全体を把握しておくことが重要です。
企業独自の制度
各企業には独自の退職金制度があります。この中には以下のような特徴があります:
- 特別手当: 一部企業では勤続年数や業績に応じた特別手当が設けられている場合があります。
- 追加報酬: 昇進・昇給による加算措置や成果報酬なども含まれることがあります。
- 選択肢: 定められた基準以外にも、自主的にプランを選ぶことのできるケースもあります。
これらはすべて計算時に考慮されるべき重要なポイントです。
| 要因 | 説明 |
|---|---|
| 勤続年数 | 長期間勤務することで支給額は増加。 |
| 給与水準 | 最終月給やボーナスなど総合的な収入。 |
| 企業独自制度 | 特別手当や追加報酬など各社ごと。 |
このように、多角的に分析することで、自分自身の場合「退職金 10年 いくら」となるかについて具体的な見積りを立てる助けになります。
企業ごとの退職金制度の違い
各企業の退職金制度には、実に多様な違いがあります。これらの違いは、受取額や計算方法に大きな影響を与えるため、自分自身の将来の退職金を考える上で非常に重要です。企業ごとの制度によって、支給される退職金がどれほど異なるかを理解することは、「退職金 10年 いくら」という問いに対する答えを具体的に見出す手助けとなります。
一般的な退職金制度
多くの企業では、基本的な退職金制度として以下のような体系が採用されています:
- 定額制: 勤続年数や役職に応じて設定された一定金額が支給される。
- 積立制: 毎月一定額が積み立てられ、その合計が退職時に支給される。
- 業績連動型: 会社の業績に基づき、支給額が変動する制度。
このようなタイプは、それぞれメリットとデメリットがありますので、自身が所属している企業の特徴を把握することが必要です。
特異な制度とその影響
一部の企業では、独自性を強調した特別な退職金制度も存在します。例えば:
- ボーナス加算型: 業績や個人評価によって追加ボーナスとして支給される場合もあります。
- 早期退職優遇措置: 一定条件下で早期退職した場合に、高額な退職金が支給されることがあります。
これら独自の要素は、他社とは一線を画した魅力でもあり得ます。そのため、自社の方針についてしっかりと確認しておくことは重要です。
| 制度タイプ | 説明 |
|---|---|
| 定額制 | 勤続年数などから決まった一定額。 |
| 積立制 | 毎月積み立てた総額。 |
| 業績連動型 | 会社業績によって変動。 |
| ボーナス加算型 | 成果によって追加報酬。 |
| 早期退職優遇措置 | 条件付きで高額支給。 |
私たち自身も、このような情報を通じてさまざまな企業間で比較検討し、自分たちに最適な選択肢について考える必要があります。この知識こそ、「退職金 10年 いくら」になるかという点についてより深く理解できる鍵なのです。
税金や社会保険料が退職金に与える影響
退職金を受け取る際には、税金や社会保険料が大きな影響を与えることを理解しておく必要があります。私たちが「退職金 10年 いくら」と考えるとき、この要素は無視できません。実際に手元に残る金額は、支給額からこれらの負担を差し引いた後のものだからです。そのため、正確な受取額を把握するためには、税制や社会保険制度についても理解しておくことが重要です。
税金の種類とその影響
退職金には主に以下のような税金が関連しています:
- 所得税: 退職所得として課せられます。この税率は累進課税であり、受取額によって異なるため注意が必要です。
- 住民税: 所得に基づいて計算されます。こちらも受取総額によって変動します。
具体的には、退職時に支給される退職金から一定の控除(例えば、勤続年数に応じた控除)が適用された後、その残りに対して所得税と住民税がかかります。この計算方法を知っておくことで、自分自身の受取見込額をより正確に把握できます。
| 区分 | 説明 |
|---|---|
| 所得税 | 累進課税であり、退職所得として扱われる。 |
| 住民税 | 前年の所得に基づいて計算される。 |
社会保険料について
また、社会保険料も忘れてはならない要素です。特定の条件下では、一部の企業では退職時まで加入している健康保険や年金制度から影響を受けます。これらは通常給与から天引きされているため、自身がどれだけ負担するか確認することが必要となります。また、多くの場合、退職後もしばらくは健康保険への加入義務がありますので、その点にも留意しましょう。
このような要因すべてが、「退職金 10年 いくら」という問いへの答えにつながります。我々としては、それぞれの制度や規則について十分な情報収集を行うことで、自身の将来設計につながる重要な判断材料として活用できるでしょう。
退職後の資産運用とその重要性
退職後の資産運用は、私たちの将来において極めて重要な要素です。退職金を受け取った際には、その資産をどのように運用するかが、生活の質や経済的安定に大きく影響します。「退職金 10年 いくら」と考えるとき、この資産運用戦略が欠かせません。正しい投資方法を選ぶことで、受取額から得られる利益を最大化し、不測の事態にも備えることが可能になります。
資産運用の基本方針
退職後の資産運用には、いくつか基本的な方針があります。それぞれについて理解し、自分自身に合ったスタイルを見つけることが重要です。
- リスク管理: 投資先によってリスクは異なるため、自身のリスク許容度を認識することが大切です。
- 分散投資: 資産を複数の投資対象に分散させることで、一つの失敗による損失リスクを軽減できます。
- 長期的視点: 短期間で成果を求めず、長期的な成長を見据えた投資計画が望ましいでしょう。
投資先として考慮すべきオプション
実際にどこへ投資するかは、私たち自身のライフスタイルや目標にも依存します。以下はいくつか一般的な選択肢です:
- 株式: 高いリターンが期待できる一方で、市場変動によるリスクもあります。
- 債券: 安定した収益源となり得ますが、高利回りは期待できない場合があります。
- 不動産: 賃貸収入などから安定したキャッシュフローが得られる反面、大きな初期投資と維持費が必要です。
- 金融商品(投信・ETF): 専門家によって管理され、多様なアセットクラスへのアクセスも可能ですが、手数料について注意しましょう。
| 投資先 | 特徴 |
|---|---|
| 株式 | 高いリターンだがリスクも伴う。 |
| 債券 | 安定だが利回りは低め。 |
| 不動産 | 賃貸収入など安定性あり。 |
| 金融商品 | プロによる管理、多様性あり。 |
退職後は、ただ単に「退職金 10年 いくら」を見積もるだけではなく、その使途や増加方法についてもしっかり考えておかなければなりません。適切な情報収集と計画立案によって、安心して老後生活を送る基盤を築くことにつながります。このような視点で自分自身の財政状況や市場環境について常にアップデートしておくことも忘れないようにしましょう。