退職金は私たちの将来に大きな影響を与える重要な要素です。特に10年勤務後の退職金はいくらになるのかは、多くの人が気になるポイントでしょう。本記事では、退職金の計算方法や目安について詳しく解説します。
私たちは、さまざまな条件や企業ごとの規定がある中で、どのようにして退職金を正確に見積もることができるのでしょうか。具体的には勤続年数や役職によって異なるため、一概には言えません。しかし、一般的な基準や計算式を知ることによって、自分自身の退職金について理解を深められます。
あなたも「退職金 いくら 10年」という疑問を持っているなら、この情報は非常に役立つでしょう。さあ一緒に、その詳細を探ってみましょう。
退職金はいくら?10年勤務後の計算方法
退職金の計算方法は、企業や団体によって異なるため、具体的な金額を把握するには注意が必要です。一般的に、10年勤務後の退職金は、在籍年数や給与水準などに基づいて算出されます。ここでは、基本的な計算方法と、その際に考慮すべき要素について説明します。
退職金の基本的な計算式
多くの企業では以下のような基本的な計算式が用いられています:
- 勤続年数: 勤務した年数(この場合は10年)。
- 平均給与: 最終支給額または在籍中の平均月収。
- 倍率: 企業ごとに設定された倍率(例えば1ヶ月分×勤続年数)。
この場合、簡単な例として以下のように計算できます。
| 項目 |
金額 |
| 平均月収 |
300,000円 |
| 勤続年数 |
10年 |
| 倍率(仮定) |
1.5 |
| 退職金合計額 |
|
上述の例からわかるように、この条件下であれば退職金は450万円となります。この数字はあくまで一例であり、それぞれの企業ごとの制度によって変動しますので、自社規定を確認することが重要です。
注意すべき点
- 業種や地域差: 業種によっても退職金制度には大きな違いがあります。また、地域による生活費なども影響することがあります。
- 評価基準: 一部の企業では個人評価や業績連動型であるため、一概には言えません。
- 法律改正: 労働法令が改正されることで、今後さらに制度が変更される可能性があります。
以上を踏まえた上で、自分自身の状況や予定している転職先についても十分検討し、不明点があればHR担当者へ相談すると良いでしょう。
10年勤務時の退職金の目安
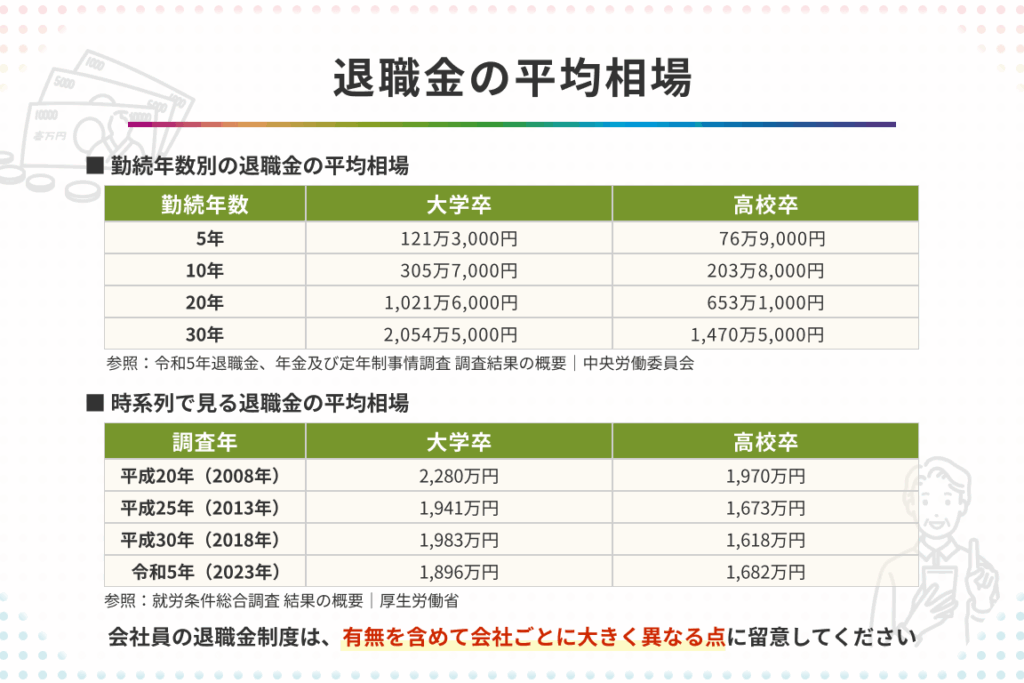
私たちが退職金について考える際、特に10年勤務後の目安を知っておくことは非常に重要です。この期間での退職金は、一般的には在籍年数や給与水準を基に算出されますが、企業によってその額は異なります。以下では、10年間勤めた場合の具体的な退職金の目安と、それに影響を与える要因について詳しく見ていきましょう。
退職金の目安
通常、10年勤務した場合の退職金は以下のような範囲内になることが多いです:
- 300万円から600万円: 小規模企業や中小企業の場合。
- 600万円から1000万円: 大企業の場合。
これらの額はあくまで一例であり、実際には各社の制度や業種によって大きく変動します。また、平均給与も地域差があるため、一概には言えません。特に都市部では生活費が高いため、その分給与も上昇する傾向があります。
具体例
例えば、大手企業に勤めるAさんの場合:
| 項目 |
金額 |
| 平均月収 |
400,000円 |
| 勤続年数 |
10年 |
| 倍率(仮定) |
2.0 |
| 退職金合計額 |
|
このようにAさんの場合、推定される退職金は800万円となります。この計算式からもわかるように、自社で設定された倍率や評価基準なども重視しなければなりません。
注意点
私たちはまた次の点にも留意する必要があります:
- 業種ごとの違い: 特定の業界では、高い技術者需要があるため高額な退職金が支給されるケースがあります。
- 労働契約内容: 短期契約やパートタイム雇用者と正社員では待遇にも違いがあります。
- 経済状況: 経済環境によっても会社方針が変わりうるため、自身の将来設計を考慮しておくべきです。
以上を踏まえ、自分自身の状況や今後転職先を検討する際には、この情報を参考として役立てていただければと思います。
退職金を左右する要因とは
退職金は、勤続年数や給与水準だけでなく、さまざまな要因によって影響を受けます。特に10年勤務後の退職金に関しては、それぞれの企業の制度や経済状況が大きく関与しているため、具体的な額を把握することが重要です。ここでは、私たちが知っておくべき主な要因について詳しく説明します。
勤務先の企業規模
企業の規模は退職金に直接影響します。一般的に、大企業ほど高額な退職金を支給する傾向があります。また、中小企業の場合は資金繰りや業績によっても変動しやすいため、一概には言えません。以下のような点が考慮されるでしょう:
- 大企業: 高い利益率と安定した経営基盤から、より多くの資源を退職金として分配できる。
- 中小企業: 限られた財源内で運営されているため、退職金額が抑えられる可能性がある。
業種による違い
業種ごとの特徴も無視できない要素です。一部の業界では、高度なスキルを必要とする労働力への需要が高まり、その結果として競争力を維持するために高額な退職金を設定しています。例えば:
- IT業界: 技術者不足から高額報酬となり得る。
- 製造業: 労働集約型でありながらも、自動化進展に伴うコスト削減効果なども考慮される。
経済情勢と会社方針
経済環境もまた、退職金制度に大きく影響します。不況時には多くの企業がコスト削減策として退職金制度を見直すことがあります。しかし好景気時には昇給やボーナスとも連動し、より良い条件で提供される場合があります。このような外的要因についても認識しておく必要があります:
- 好景気時: 競争力強化ために優遇措置として増加。
- 不況時: コストカット目的で減少または一時停止。
これらの要因を理解することで、自身の将来設計や転職活動にも役立つ情報となります。それぞれの場合について詳細に検討し、自分自身のニーズや期待値と照らし合わせてみましょう。
退職金制度の種類と特徴
退職金制度にはいくつかの種類があり、それぞれに特徴があります。企業によって採用される制度は異なりますが、一般的には以下のようなタイプに分類されます。
- 確定給付型年金(DB): 退職時に支給される金額があらかじめ定められている制度です。通常、勤続年数や最終給与を基に計算され、安定した収入を提供します。
- 確定拠出型年金(DC): 企業と従業員が一定の掛け金を積み立て、その運用成果によって将来の受取額が変動する制度です。自己責任で運用するため、リスクも伴います。
- 退職一時金制度: 勤務終了時に一括で支払われる退職金です。短期間の勤務でも比較的簡単に計算できるため、中小企業などで多く見られます。
- ストックオプション制度: 会社の株式を一定価格で購入する権利を与える制度で、特に役員や社員へのインセンティブとして利用されています。これもまたリスクとリターンがあります。
各退職金制度にはそのメリットとデメリットがありますので、自分自身のキャリアプランやライフスタイルと照らし合わせて選択することが重要です。また、退職後のおおよその生活費や必要資金についても考慮しておく必要があります。
以下では、それぞれの退職金制度についてさらに詳しく見ていきましょう。
税金や手数料について知っておくべきこと
退職金を受け取る際には、税金や手数料が発生することを理解しておく必要があります。これらの費用は、退職金の総額に影響を与えるため、計画的に考慮することが重要です。具体的には、以下のような要素が関連しています。
税金について
退職金には所得税が課されます。この税率は受け取る金額によって異なり、高額になるほど税率も上昇します。一般的に、退職金は「退職所得」として取り扱われ、その計算方法は以下の通りです。
- 控除額: 退職所得控除という特別な控除が適用されます。
- 勤続年数20年未満の場合:40万円 × 勤続年数
- 勤続年数20年以上の場合:800万円 + 70万円 × (勤続年数 – 20)
- 課税対象額: 受け取った退職金から控除額を引いた残りが課税対象となります。この部分に対して所得税がかかります。
手数料について
また、金融機関で受け取る場合には手数料も考慮する必要があります。例えば、銀行振込や小切手で支払われる場合、その都度手数料が発生する可能性があります。そのため、一括支払いを希望する場合でも事前に確認し、予想外の出費を避けることが大切です。
| 項目 |
内容 |
| 所得税率 |
受取額によって変動(例:高額の場合は高い) |
| 退職所得控除 |
勤続年数に応じた特別控除あり |
| 手数料 |
銀行振込等で発生する可能性あり |
このように、私たちが将来受け取る退職金について詳細な知識を持つことで、不意の出費や納税負担を軽減し、有意義なライフプランニングにつなげていくことができます。