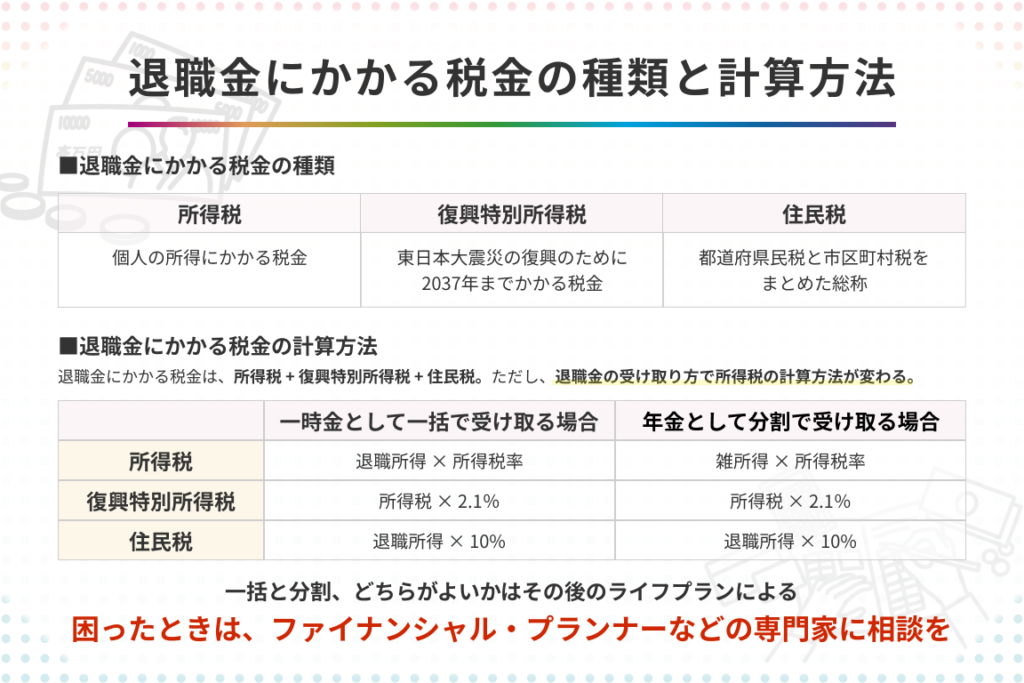
退職金の受取りは私たちにとって重要な出来事ですが、退職金の税金はいつ払うのでしょうか。この疑問を持つ方は多いでしょう。退職後の生活設計や資産管理において、税金について正しい知識を持つことが不可欠です。本記事では、退職金に関連する税金の支払いタイミングや手続きについて詳しく解説します。
まずは、退職時に発生する税務上の義務を理解しその流れを把握することで、私たちは不安なく新しい生活へと進むことができます。具体的には、日本での退職金課税制度や申告方法について触れていきます。これらの情報があれば、自分自身や家族への影響を最小限に抑えることができるでしょう。
さて皆さん、 退職金の税金はいつ払うかという疑問が頭をよぎりますよね。その答えを見つけるために一緒に考えてみましょう。
退職金の税金はいつ払う?知っておくべきタイミング
退職金の税金は、退職後にどのように支払うかが重要なポイントです。私たちが知っておくべきタイミングとして、主に以下の3つがあります。まず、退職金を受け取る時期、その後の確定申告や納付期限について理解することが大切です。
### 退職金を受け取った際の税金
退職金を受け取ると、その額面から一定の税率で源泉徴収されます。この源泉徴収は、通常、給与所得とは異なる特別控除が適用されます。そのため、多くの場合、一度だけではなく複数回に分けて支払われることもあります。この場合でも、それぞれの支払い時に源泉徴収が行われますので注意が必要です。
### 確定申告と納付期限
退職後には必ず確定申告を行う必要があります。これは、年間で得たすべての所得を報告し、過不足なく税金を納めるためです。確定申告は翌年の2月16日から3月15日の間に行います。この期間内に申告しなかった場合には延滞税などが発生する可能性がありますので、計画的に手続きを進めましょう。
| 項目 | 内容 |
|---|---|
| 源泉徴収 | 退職時点で一括または分割で実施 |
| 確定申告期間 | 翌年2月16日〜3月15日 |
| 延滞税発生条件 | 期限内未申告の場合 |
このようなタイミングを把握しておくことで、自分自身の経済状況や将来設計にも影響を与える可能性がありますので、しっかりと情報収集して準備することが求められます。また、不明点や疑問点については専門家への相談も考慮すると良いでしょう。
退職後の手続きと必要書類について
退職後の手続きは、税金に関する重要なポイントを押さえるためにも欠かせません。私たちは、これらの手続きを適切に行うことで、後々のトラブルを避けることができます。具体的には、必要書類や申請手続きについて理解しておくことが大切です。
必要書類
退職後に必要となる主な書類は以下の通りです:
- 退職証明書:勤務先から発行されるもので、退職日や雇用形態などが記載されています。
- 源泉徴収票:前年の所得と納付した税金が記載されているため、確定申告時に必須です。
- マイナンバー:個人番号として用いられ、税務署への提出時に必要になります。
これらの書類は、不足なく揃えておくことでスムーズな手続きにつながります。また、自分自身で管理するだけではなく、必要に応じて専門家へ相談することもおすすめします。
手続きの流れ
退職後の一連の手続きは次のような流れで進めます:
- 退職証明書と源泉徴収票を受領
- 確定申告書を作成し提出
- 税務署から送付される通知を確認し納付手続きを実施
この流れを把握しておくことで、不安なく確定申告や納付が行えます。また、それぞれの日程について注意深くチェックしましょう。特に確定申告期間(翌年2月16日〜3月15日)内にすべての必要事項を完了させることが重要です。
| 項目 | 内容 |
|---|---|
| 必要書類 | 退職証明書, 源泉徴収票, マイナンバー |
| 主な手続き | 証明書受領 → 確定申告 → 納付 |
| 確定申告期間 | 翌年2月16日〜3月15日 |
このように、退職後にはしっかりとした準備と正しい知識が求められます。私たち自身で情報を集め整理することによって、「退職金の税金はいつ払う」という疑問にも的確に対応できるでしょう。
税金計算の基礎知識と注意点
退職金の税金を計算する際には、いくつかの基礎知識と注意点を押さえておくことが重要です。特に、税額は個々の状況や収入によって異なるため、自分に合った正しい計算方法を理解することが必要です。また、退職金自体にも特別な税制上の扱いや控除が適用される場合があります。このセクションでは、基本的な税金計算方法とともに注意すべきポイントについて詳しく解説します。
税金計算の基本
退職金に対する課税は通常、所得税と住民税が含まれます。これらの計算は以下のような流れで行います:
- 退職所得:まず、退職時に受け取る退職金額から必要経費(例えば、勤務年数など)を差し引いた「退職所得」を求めます。
- 課税対象額:その後、「退職所得」に基づいて課税対象となる額を決定します。
- 適用される控除:ここで重要なのは、「勤続年数」に応じた控除があります。この控除により課税対象額は減少し、その結果として納付するべき税金も軽減されます。
注意すべきポイント
- 確定申告:多くの場合、私たちは確定申告を通じて実際の納付義務を確認します。退職所得がある場合、この手続きは特に重要です。
- 源泉徴収票:会社から発行される源泉徴収票には前年の給与や支払われた退職金も記載されていますので、大切に保管しましょう。
- 期限遵守:確定申告期間内(翌年2月16日〜3月15日)に全ての手続きを完了させないと罰則が科せられる可能性がありますので注意が必要です。
| 項目 | 内容 |
|---|---|
| 主な計算フロー | 受取額 – 必要経費 = 退職所得 |
| 適用控除例 | 勤続年数による控除 |
| 申告処理 | 確定申告書作成 → 提出 → 納付 |
これらの情報を元に、自分自身でしっかりとした準備を行うことで、「退職金の税金はいつ払う」という疑問にも的確な対応ができるでしょう。また、不明点については専門家への相談も検討すると良いでしょう。
退職金に関連する控除や特例
について理解することは、私たちが退職後の税金を適切に管理する上で非常に重要です。退職所得には通常の所得とは異なる特別な取り扱いがあり、これにより税負担が軽減される可能性があります。このセクションでは、主な控除や特例について詳しく説明します。
退職所得控除
退職金を受け取った際には、「退職所得控除」という制度が適用されます。これは勤続年数に基づいて計算され、以下のようになります:
- 勤続年数が20年以内の場合:40万円 × 勤続年数
- 勤続年数が20年を超える場合:800万円 + 70万円 × (勤続年数 – 20年)
この控除額は課税対象となる退職所得から差し引かれ、その結果として実際に支払うべき税金も減少します。
特別税率の適用
さらに、私たちの退職金には特別な税率が適用されることがあります。一般的な給与と異なり、退職金は「分離課税」として扱われるため、一律の低い税率で課税されます。このため、高額な納付義務から解放されるケースも多く見られます。
その他の注意点
- 扶養者控除:家族を扶養している場合、この控除によってさらに課税額を減少させることが可能です。
- 障害者控除:障害者手帳等を持つ方は、自身またはその配偶者・扶養親族に対する障害者控除を利用でき、更なる優遇措置があります。
| 項目 | 内容 |
|---|---|
| 退職所得控除(20年以内) | 40万円 × 勤続年数 |
| 退職所得控除(20年以上) | 800万円 + 70万円 × (勤続年数 – 20年) |
| 分離課税適用 | 低い一律税率で計算される。 |
これらの情報を知っておくことで、私たちは「退職金の税金はいつ払う」かだけでなく、その負担をどれほど軽減できるかについても考慮することができます。正しい知識を持つことで、自分自身の経済的安定にもつながります。
納付方法と支払い期限の詳細
私たちが退職金の税金を管理する上で、納付方法や支払い期限についての理解は欠かせません。適切なタイミングで税金を支払うことは、無用なトラブルを避けるためにも重要です。このセクションでは、具体的な納付方法やその期限について詳しく説明します。
納付方法
退職金に関連する税金は、主に以下の方法で納付されます:
- 源泉徴収:退職時に企業が退職金から直接税金を差し引いて支払います。この場合、自分自身で手続きを行う必要はありません。
- 確定申告:退職後、自身で確定申告を行い、未納の税額を支払います。特に他の所得と合算して計算する場合には、この手続きが必要です。
支払い期限
退職金の税金には明確な支払い期限があります。以下が一般的なスケジュールです:
- 源泉徴収の場合:会社が税額を差し引いた後、そのまま国に納めるため、個別の手続きは不要です。
- 確定申告の場合:通常は翌年の2月16日から3月15日までが申告期間となります。この期間内に所定の書類を提出し、残りの税額を決済する必要があります。
| 項目 | 内容 |
|---|---|
| 源泉徴収 | 企業による自動的な納付。 |
| 確定申告期間 | 毎年2月16日~3月15日。 |
これらの情報をもとに、「退職金の税金はいつ払う」かという疑問についても具体的なイメージがつかめるでしょう。正しい知識とタイミングで対応することで、不安なく次のステップへ進むことが可能になります。