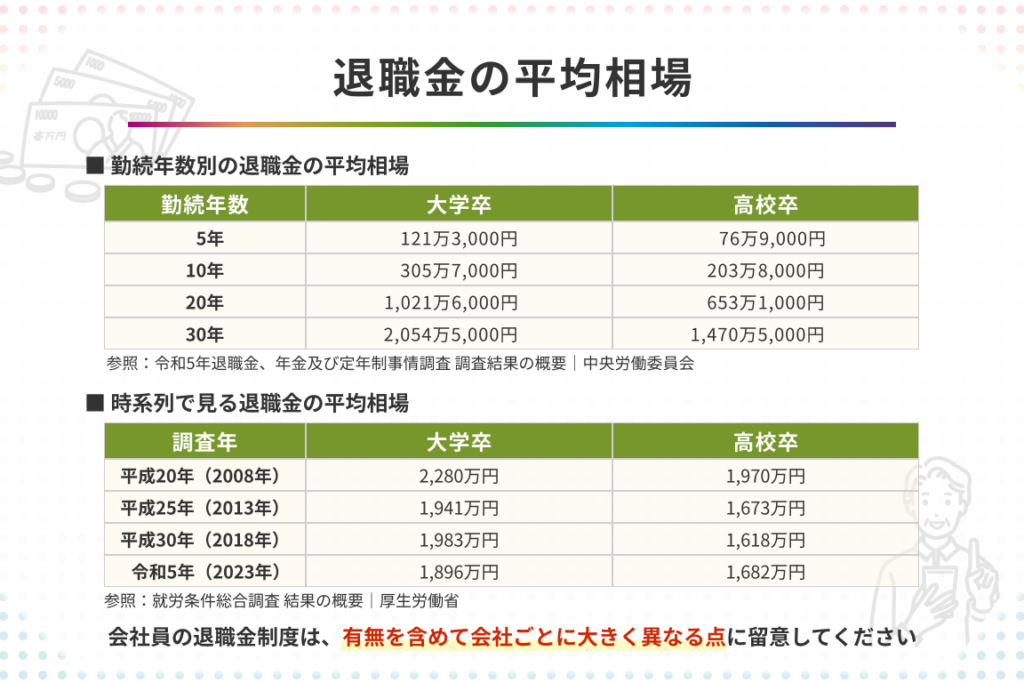
退職金は私たちの将来にとって非常に重要な資産です。しかし、退職金どれくらいでもらえる のかを知っていますか?具体的な計算方法や実際の例を理解することで、私たちは自分の退職後の生活設計をより具体的に描くことができます。
この記事では、退職金の計算方法やその影響を与える要因について詳しく解説します。私たちが受け取る額面だけでなく、それに関連するさまざまな条件も考慮する必要があります。どうすれば正確な数字を導き出せるのでしょうか?
この機会に一緒に学びながら、自分自身の退職金について深く考えてみませんか?あなたは自分がどれくらいの退職金を受け取れると思いますか?
退職金どれくらいでもらえるの計算方法
退職金の計算方法は、さまざまな要素によって異なります。一般的に、退職金は勤続年数や給与額に基づいて算出されますが、企業ごとに制度が異なるため、具体的な計算式を理解しておくことが重要です。このセクションでは、退職金の計算方法について詳しく説明します。
基本的な計算式
退職金は通常以下のような基本的な式で計算されます:
この係数は企業や業種によって異なるため、自分の就業先のルールを確認する必要があります。例えば、大手企業の場合、この係数が高めに設定される傾向があります。
例:退職金の具体的計算
ここでは実際の例として、ある仮定をもとに退職金を計算してみましょう。
項目
値
基本給
300,000円
勤続年数
15年
係数(仮定)
1.5
推定退職金総額
円
この場合、私たちの推定退職金総額は4,500,000円となります。このように、自分自身の条件を反映した上で具体的に試算することができます。
他に考慮すべき要素
さらに、以下の要素も考慮すると良いでしょう:
賞与・手当 :賞与や各種手当も含めて評価される場合があります。役割やポジション :管理職など特別な役割の場合には優遇措置があるかもしれません。法律や規則 :労働契約書や就業規則にも注意し、自社独自のルールについて確認しましょう。
これらすべてを踏まえた上で、自身が受け取れる可能性のある退職金について正確な見積りを行うことができます。
退職金の仕組みと種類
退職金は、従業員が企業を退職する際に支給される金銭であり、その仕組みや種類は企業や業種によって大きく異なります。私たちが知っておくべき基本的な情報として、主に以下のような要素があります。
確定給付型 :このタイプでは、退職時に受け取る金額があらかじめ決まっています。通常、勤続年数や最終給与に基づいて計算されます。確定拠出型 :こちらは、会社と従業員が一定の金額を積み立てていく制度です。運用成果によって将来受け取る金額が変動します。個別制度 :企業独自のルールで設定された制度であり、特別手当や役割に応じた優遇措置などが含まれます。
それぞれの仕組みには特徴がありますので、自社の制度詳細をしっかり確認することが重要です。また、退職金には法律上の義務も存在し、多くの場合労働契約書内で明記されています。
退職金制度のメリットとデメリット
各種退職金制度には、それぞれメリットとデメリットがあります。この理解を深めることで、自分自身に合った制度選びにも役立つでしょう。
タイプ
メリット
デメリット
確定給付型
将来受け取る額面が予測可能で安定している。
企業負担が大きくなる可能性がある。
確定拠出型
自己責任で運用でき、大きなリターンも期待できる。
市場状況によって受取額が変動するためリスクも伴う。
個別制度
柔軟性が高く、多様なニーズに対応できる。
不透明感から不安を感じる場合もある。
このように、それぞas de las opciones tienen sus propias características que deben ser consideradas al momento de planificar el futuro financiero. どんなタイプでも、自分自身との相性を確認しながら選択することは非常に重要です。
具体的な退職金の例とシミュレーション
退職金の具体的な例を見てみると、私たちが実際にどれくらい受け取れるのかがより明確になります。ここでは、さまざまな条件下での退職金シミュレーションを行い、その結果を詳しく解説します。
退職金シミュレーションの条件
以下に示す条件に基づいて退職金を計算してみます。
勤続年数:20年
最終給与:月額30万円
退職金制度:確定給付型
この条件下で、一般的に企業が使用する計算式は次の通りです。
基本額 (最終給与 × 勤続年数)加算額 (企業によって異なるが、多くの場合は基本額の一定割合)
この場合、基本額は600万円となります。仮に加算額が基本額の10%だとすると、合計は660万円となります。
他のケーススタディ
次に、異なる勤続年数や給与設定で見てみましょう。このセクションでは複数のシミュレーションをご紹介します。
勤続年数
最終給与(円)
総支給額(円)
10年
250,000
350万
15年
300,000
500万
20年
400,000
900万
確定拠出型の場合
確定拠出型の場合も考慮する必要があります。この制度では運用成果によって受け取れる金額が変動します。例えば、
この場合、20年間で約1600万円になる可能性があります。ただし、市場状況などによって大きく変わる可能性もあるため注意が必要です。
私たちが退職金について知識を深めることで、自分自身や家族への将来設計もより明確になります。それぞれのケースについて慎重に考え、自分たちに最適な選択肢を探ることが重要です。
年齢や勤続年数による影響
年齢や勤続年数は、退職金に大きな影響を与える要因です。一般的に、勤続年数が長くなるにつれて退職金も増加する傾向があります。このセクションでは、年齢と勤続年数がどのように退職金の額に反映されるかを具体的に見ていきましょう。
勤続年数の影響
勤続年数は、企業によって設計された退職金制度の中で重要な要素です。多くの場合、基本額として「最終給与 × 勤続年数」という計算式が使われます。そのため、以下のようなポイントを考慮する必要があります。
短期勤務 :10年以上働いた場合と比べて、大幅に低い退職金となることが多い。長期勤務 :20年以上の場合には加算額が大きくなることがあり、高額になる可能性があります。
このように、私たちの将来設計にも影響を及ぼすため、自身のキャリアプランを考える際には注意が必要です。
年齢による影響
また、退職時の年齢も無視できません。一般的には以下のような傾向があります。
若いうちから積み立てる :早期から確定拠出型などで積み立て始めた場合、運用益も期待でき、その結果としてより高い退職金となります。定年後すぐ :60歳以降すぐに退職した場合、多くの場合は最高額となりやすいですが、自分自身の健康状態や次のステップについてもしっかり考えることが求められます。
これら2つの要素は密接に関連しており、一緒になって私たちが受け取れる総合的な退職金額を決定します。それぞれ自身の状況や企業ごとの制度について理解しながら準備しておくことが重要です。
税金や手続きについて知っておくべきこと
退職金は、私たちの将来にとって重要な資金源です。しかし、受け取る際には税金や手続きについても理解しておく必要があります。正しく手続きを行い、適切な税金を把握することで、退職金を最大限に活用できるようになります。
税金の種類
退職金にはさまざまな税金が適用されます。主に以下の2つが挙げられます。
所得税 :退職所得として扱われ、その額によって異なる課税がされることがあります。住民税 :所得に基づいて計算され、地域によって異なる場合があります。
これらの税額は、最終的に受け取る退職金の総額に大きく影響します。そのため、自分自身の状況を考慮しながら事前に確認しておくことが重要です。
手続きについて
退職時にはいくつかの手続きを踏む必要があります。特に注意したいポイントは以下です。
企業への申請 : 退職金支給申請書など、必要書類をしっかり提出することが求められます。年末調整や確定申告 : 所得税や住民税の計算・納付も忘れず行う必要があります。このプロセスで過不足なく処理できるようになるでしょう。社会保険等への影響 : 退職後も社会保険などの手続きについて確認しておくと安心です。
以上からわかるように、私たちは退職時期だけでなく、その後も意識的に各種手続きを進めていかなければなりません。それによって、自身の経済的安定を図れるでしょう。
項目
内容
所得税率
(例) 最大45%(累進課税)
住民税率
(例) 約10%(地域差あり)
A社の場合: 最終給与 × 勤続年数 × 0.5 (仮)
(例) 100万円×20年×0.5 = 1000万円(非課 taxable部分)
B社の場合: 一律支給額(仮)
(例) 800万円(この範囲内で課 taxed部分)
C社の場合: ボーナス加算制度(仮)
(例) 200万追加で合計1200万