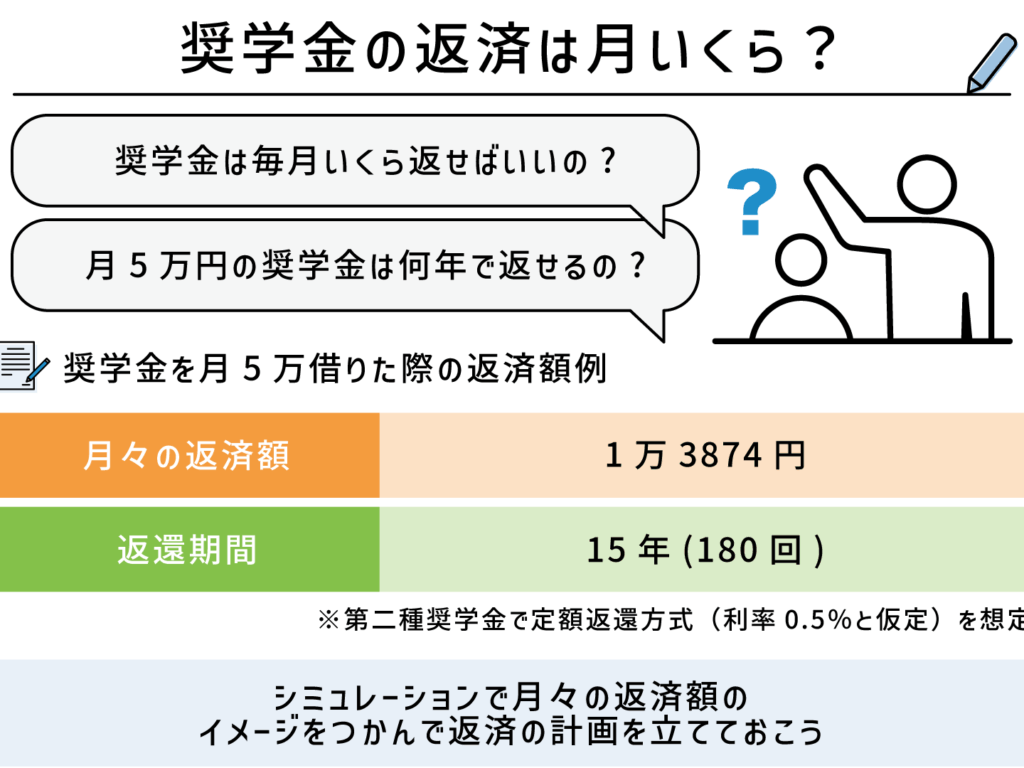
奨学金は多くの学生にとって、教育を受けるための重要な資金源です。しかし「奨学金 何年で返す 平均」についてはさまざまな意見があり、実際にはどれくらいの期間で返済が完了するのでしょうか。私たちはこのテーマを掘り下げることで、具体的な数字や傾向を示しながら理解を深めていきます。
近年の調査によれば、日本における奨学金の返済期間は一般的に数年から十数年にわたります。この返済期間には多くの要因が影響しており、私たち自身が将来的にどれだけの負担を抱えるかも左右されます。これから詳しく見ていく中で、自分自身の状況にも当てはめて考えてみませんか?
奨学金 何年で返す 平均とは
奨学金の返済にかかる年数は、学生や卒業生にとって重要な要素です。私たちは、日本国内での奨学金返済の平均期間について考える際、多くの要因を考慮しなければなりません。このセクションでは、一般的に期待される返済年数とその背景について詳しく見ていきます。
一般的には、奨学金は10年から20年の範囲で返済されることが多いですが、これは借入額や利率によっても変動します。また、各種奨学金プログラムによっても異なる条件が設定されています。以下に、日本で一般的な奨学金の返済期間を示した表を用意しました。
| 奨学金種類 | 平均返済期間 |
|---|---|
| 日本学生支援機構(JASSO) | 10~15年 |
| 民間金融機関の奨学金 | 15~20年 |
| 企業スポンサー型奨学金 | 5~10年 |
このように、私たちが受け取る奨学金によって、その後の生活設計にも影響を与えます。そのため、自身がどれくらいの期間で返す必要があるかを把握しておくことは非常に重要です。次に見ていく「返済期間の一般的な傾向」では、市場全体としてどのようなトレンドが見られるかについて掘り下げていきましょう。
返済期間の一般的な傾向
一般的に、奨学金の返済期間は、借入者の経済状況や職業によって異なる傾向があります。私たちが調査した結果、多くの場合、返済期間は10年から20年の範囲で見られますが、この数字にはいくつかの重要な要素が影響しています。
まず、日本における就職市場や給与水準が奨学金の返済に大きな影響を与えています。例えば、高給取りの業界で働く場合、早期に返済を終えることが可能ですが、逆に低賃金の職業では長期化する傾向があります。このような背景から、私たちは以下のような具体的な傾向を観察しました。
- 卒業後すぐに高収入を得る人:この層は比較的早い段階で奨学金を完済できるため、5~10年以内に全額返済するケースも多いです。
- 安定した中程度の収入層:このカテゴリでは10~15年程度で返すことが一般的です。生活費と奨学金返済とのバランスを考慮しながら計画的に進めている方々です。
- 低収入または不安定な状況下で働いている人:このグループは最も長い期間(15年以上)かけて返済することになりがちです。
さらに、最近では政府や教育機関による支援策も拡充されており、一部の場合には「所得連動型」の返済システムも導入されています。これによって、自身の収入状況に応じた柔軟な対応が可能となり、その結果として平均的な返済期間にも変化が見られるかもしれません。
次のセクションでは、日本国内でどんな種類の奨学金が存在し、それぞれどんな条件で返済されるかについて詳しく探っていきましょう。
日本における奨学金の種類と返済条件
私たちは日本における奨学金の種類とその返済条件について詳しく見ていきます。日本では、さまざまなタイプの奨学金が存在し、それぞれ異なる返済条件や利率が設定されています。このセクションでは、主要な奨学金の種類を紹介し、それぞれの特徴や返済方法について解説します。
日本学生支援機構(JASSO)の奨学金
日本学生支援機構が提供する奨学金は、最も広く利用されているものです。これには以下の2つのタイプがあります。
- 給付型:在籍中に毎月一定額が支給され、卒業後は返済不要です。
- 貸与型:卒業後に利子を付けて返済する必要があります。利子は有利子と無利子で異なり、有利子の場合は年1.5%から3%程度となっています。
このように、日本学生支援機構の奨学金は特に多くの学生に利用され、その柔軟性から人気があります。
民間団体や企業による奨学金
各種民間団体や企業も独自に奨学金プログラムを提供しています。これらには以下のような特徴があります。
- 選考基準:成績優秀者だけでなく、特定の分野で活動している人を対象としたものもあります。
- 返済条件:一部は無償ですが、多くの場合は卒業後数年以内に全額または一部を返済する必要があります。また、一部団体では就職先によって条件が変わることもあります。
このような多様性のおかげで、自分自身に合ったプログラムを選ぶことが可能です。
収入連動型返済制度
最近では、所得連動型返済制度という新しいシステムも導入されています。この制度では、借り手の収入状況によって毎月の返済額が変動します。具体的には、
- 所得が低い場合:低い月々の支払い
- 所得が高い場合:より多く支払う必要あり
この方式によって、多くの人々が経済的な負担を軽減できるようになりました。