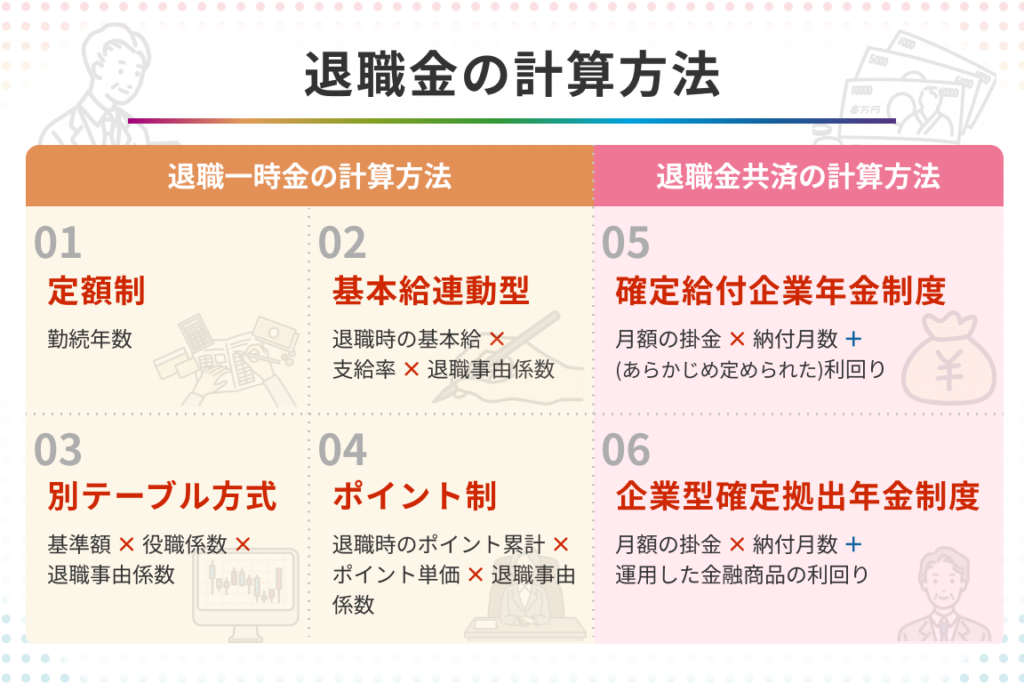
20年働いたら退職金はいくら?私たちはこの質問に対して明確な答えを求めています。退職金は多くの人にとって重要な資産であり、私たちの将来に大きな影響を与えるものです。この記事では、20年働いた場合の退職金の計算方法や重要ポイントについて詳しく解説します。
さまざまな要因が退職金に影響を与えるため、正しい情報を知ることが不可欠です。私たちが考慮すべき条件や計算式を理解することで、自分自身の退職後の生活設計にも役立つでしょう。果たして、20年間勤務した結果として得られる具体的な数字はどれほどなのでしょうか?興味深い内容が続きますのでぜひ読み進めてみてください。
20年働いたら退職金はいくら?の計算方法
退職金の計算方法は、企業や業種によって異なるため、一概に言うことはできません。しかし、一般的な計算式を使って、20年働いた場合の退職金の目安を把握することができます。私たちは、この計算方法を具体的に見ていきましょう。
基本的な計算式
退職金の基本的な計算式は以下の通りです:
- 退職金 = 基本給 × 勤続年数 × 会社規定係数
この公式において重要なのは、「会社規定係数」です。この係数は企業によって異なり、各社が定める基準に従います。一般的には以下のように設定されています。
会社規定係数の例
| 勤続年数 | 会社規定係数 |
|---|---|
| 1年 | 0.5 |
| 10年 | 1.0 |
| 20年 | 2.0 |
例えば、基本給が30万円であれば、20年間働いた場合の退職金は次のように計算されます。
- 30万円 × 20年 × 2.0 = 1200万円
この結果からわかるように、勤続年数が長くなるほど、退職金も増加します。また、この計算では基本給だけでなく、手当なども考慮する必要がありますので注意しましょう。
注意点
ただし、この計算方法にはいくつか注意すべき点があります。例えば:
- ボーナスや手当:これらが含まれているかどうか確認すること。
- 税金:受け取った退職金には税金がかかりますので、その影響を考慮しておく必要があります。
- 企業独自の制度:一部企業では特別支給や追加報酬制度があるため、自分の勤務先について詳しく調べておくことも大切です。
以上からもわかるように、「20年働いたら退職金はいくら?」という質問への答えは単純ではありません。しかし、この基本的な知識と具体例を元に、自分自身の場合をシミュレーションしてみることで、大まかな目安を得ることが可能です。
退職金に影響する要素とは
退職金を計算する際には、基本給や勤続年数だけでなく、さまざまな要素が影響します。これらの要素を理解することで、「20年働いたら退職金はいくら?」という問いに対してより正確な予測が可能になります。ここでは、主に考慮すべきポイントについて詳しく見ていきましょう。
### 勤続年数とその変動
一般的に、勤続年数が長くなるほど退職金は増加します。しかし、一部の企業では勤続年数に応じた昇給率が異なるため、その影響も考慮しなければなりません。また、途中で役職が上がった場合や特別手当が支給されることもあり得ますので、この点も重要です。
### 会社規定係数の違い
前述したように、各社によって設定されている「会社規定係数」は大きく異なる場合があります。この係数は企業の方針や業界基準によって決まります。そのため、自分の勤務先の制度を事前に確認し、具体的な数字を把握しておくことが必要です。
### ボーナス・手当と税金
退職金にはボーナスや各種手当も含まれることがあります。これらを計算式に組み込むことで、実際にもらえる額面は変わります。また、受け取った退職金には税金がかかるため、その影響も無視できません。税制について理解しておくと良いでしょう。
以下は具体的な例として、一部企業で考えられる要素をまとめた表です:
| 要素 | 例 |
|---|---|
| 勤続年数 | 20年(2.0倍) |
| ボーナス/手当 | 年間50万円×20年=1000万円(仮定) |
| 税率(概算) | 20%(受取額から控除) |
このように、多様な要素を総合的に考慮することで、自分自身の退職金についてより現実的な見通しを持つことができます。それぞれの項目について詳しく調査し、自身の状況と照らし合わせながらシミュレーションすることをおすすめします。
企業ごとの退職金制度の違い
企業によって退職金制度は大きく異なります。これは、各社の経営方針や業種、さらには従業員への評価基準などに影響されるためです。そのため、「20年働いたら退職金はいくら?」という問いに対する答えは、一概には言えません。しかし、いくつかの共通した要素を理解することで、自分自身の退職金についてより具体的な見通しを持つことができます。
制度の種類
退職金制度には主に以下のような種類があります:
- 定額制: 勤続年数に応じてあらかじめ決められた額を支給する方式。
- 定率制: 基本給や勤続年数に応じて変動する方式。
- 一時金制度: 退職時に一括で支給される形式。
これらはそれぞれ異なるメリットとデメリットを持っています。例えば、定額制では計算が簡単ですが、長期勤務者には不利になる場合があります。一方で、定率制は勤続年数が長いほど恩恵が大きくなるため、多様なキャリアプランを考慮する際には重要です。
業種ごとの傾向
業界によっても退職金制度は異なる傾向があります。一般的には以下のような違いが観察されます:
- 製造業: 比較的高い退職金が設定されることが多い。
- サービス業: 業績連動型のシステムを採用していることが多く、不安定さも伴う。
- IT・技術系: スキルや実績に応じた評価基準で報酬体系が設計されているため、高い収入につながる可能性もある。
このような背景から、自分自身のキャリアパスや希望するライフスタイルと照らし合わせて、自分に合った企業選びを行うことも重要です。
| 企業タイプ | 代表的な特徴 |
|---|---|
| 製造業 | 高水準の退職金 安定した給与体系 |
| サービス業 | 成果主義 変動性あり |
| IT・技術系 | スキル重視 高収入ポテンシャルあり |
この表からもわかるように、私たち自身の状況や目指す方向性によって適切な企業選びは変わります。それぞれの制度について調査し、自身のニーズとマッチさせることで、「20年働いたら退職金はいくら?」という質問への明確な答えへ近づけます。
退職金を最大化するためのポイント
##
退職金を最大化するためには、いくつかの戦略やポイントを押さえておくことが重要です。特に「20年働いたら退職金はいくら?」と考えた時、自分自身のキャリアプランや選択肢が大きな影響を与えることになります。ここでは、私たちが実践できる具体的な方法について見ていきましょう。
### 勤続年数の確認
まず、勤続年数は退職金計算において非常に重要な要素です。多くの企業では、勤続年数が長いほど支給額が増加する傾向があります。そのため、転職や異動を頻繁に行うと、その分だけ退職金への影響も懸念されます。私たちは、自身のキャリア設計を見直し、一貫した勤続年数を維持することも一つの手段として考慮すべきです。
### 企業文化と制度理解
次に、自分が所属している企業の文化や制度について深く理解する必要があります。それぞれの企業には独自の評価基準や報酬体系がありますので、自社でどのような制度が採用されているか調査しましょう。この知識は将来的に自分自身を守る武器となります。また、他社との比較も行うことで、自身が最適な環境で働いているかどうか再評価できます。
### スキルアップと資格取得
さらに、スキルアップや資格取得も重要な要素です。業界内で価値あるスキルセットを持っている場合、それによって給与水準や昇進機会が向上し、それに伴って退職金にも好影響を及ぼします。我々は常に学ぶ姿勢を持ち、新しい技術や知識習得に努めるべきです。この投資は長期的には大きなリターンにつながります。
| ポイント | 詳細 |
|---|---|
| 勤続年数 | 長期間勤務することで退職金増加。 |
| 企業文化理解 | 独自制度による特徴把握。 |
| スキルアップ | 価値あるスキル習得で収入向上。 |
これらのポイントを意識することで、「20年働いたら退職金はいくら?」という疑問にも具体的な答えへ近づけます。また、このプロセス全体は自己成長にも寄与し、より充実したキャリアライフにつながるでしょう。我々自身が主導権を握り、有利な条件で未来へ進む道筋作りを行うことこそが鍵となります。
退職後の生活設計と資金計画
退職後の生活設計は、私たちが将来の安定を確保する上で非常に重要です。「20年働いたら退職金はいくら?」という疑問に対して、具体的な資金計画を立てることが必要です。ここでは、退職後の生活費や資産運用について考慮すべき要素を見ていきましょう。
生活費の試算
まず第一に、退職後の生活費を明確に把握することが大切です。一般的には以下のような項目を含めた予算を組むと良いでしょう。
- 住居費:賃貸または持ち家の場合によって異なる。
- 食費:月々の食事代としてどれくらいかかるか。
- 医療費:健康状態や年齢によって変動する可能性があります。
- 余暇活動:趣味や旅行などに使うお金も考慮しましょう。
これらを合算し、自分自身と家族が快適に暮らせるために必要な額を導き出します。また、インフレ率も考慮しながら長期的な視点で見積もることが重要です。
資産運用戦略
次に、実際に得た退職金や蓄えた資産をどのように運用するかについて検討します。安全性とリターンバランスを考えながら以下の選択肢があります。
- 預貯金:低リスクだがリターンも少ない選択肢。
- 投資信託や株式投資:中長期的には高いリターンが期待できるものの、市場リスクにも注意。
- 不動産投資:安定した収入源となり得ますが、大規模な初期投資と管理コストが伴います。
| 運用方法 | 特徴 |
|---|---|
| 預貯金 | 安全性高いが利息は低め。 |
| 株式投資 | 高リターン期待できる反面、市場変動あり。 |
| 不動産投資 | 安定収入源となりうる。 |
これらの選択肢から、自分自身のライフスタイルやリスク許容度に応じて最適なプランニングを行うことで、退職後も安心して過ごせる基盤を作り上げます。私たちはこのプロセス全体で正しい判断力と思考力を磨くことで、より充実した人生設計へとつながります。