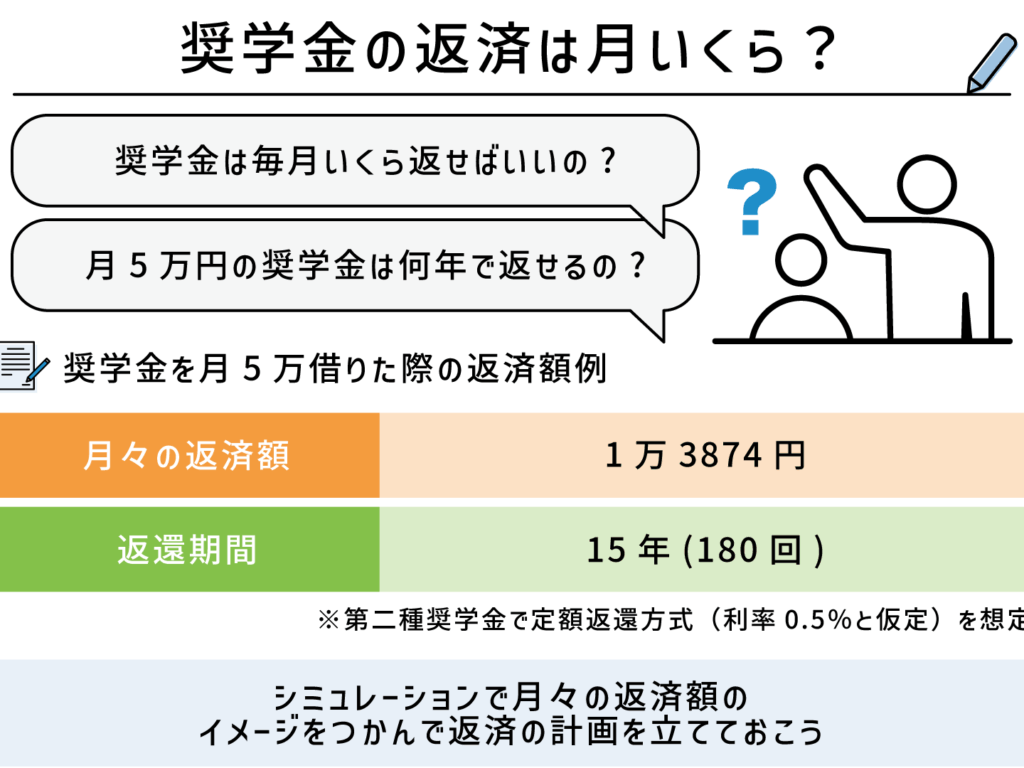
奨学金を利用することは多くの学生にとって重要な選択です。しかし、奨学金 いくら返すのかという疑問がついて回ります。私たちはこの問題について真剣に考える必要があります。返済額や期間に関する正確な理解があれば、将来の計画も立てやすくなるでしょう。
この記事では、奨学金の返済について具体的な数字や条件を詳しく解説します。特に返済額やその期間について知識を深めることで、私たち自身の経済的負担を軽減できる可能性があります。最適な借入プランを選ぶためには何が必要なのか考えさせられますね。
皆さんは自分がどれだけ返すことになるか想像したことがありますか?次の段落で一緒にその詳細を探っていきましょう。
奨学金 いくら返す?返済額の計算方法
奨学金の返済額を正確に把握することは、私たちが今後の生活設計を行う上で非常に重要です。返済額は主に借入金額、利息率、返済期間によって決まります。これらの要素を考慮しながら、自分自身の状況に合わせた計算を行う必要があります。
返済額の基本的な計算方法
奨学金の返済額は以下の式で求めることができます:
[
text{月々の返済額} = frac{text{借入金額} times (1 + text{利息率})^{text{期間}}}{text{期間}}
]
この式では、借入金額には元本部分が含まれ、利息率は年利として表記されます。また、期間は月数で示します。この計算方法をもとに具体的な数字を当てはめてみると、自分がどれくらいの負担になるか見えてきます。
利用可能なツール
最近では、多くのオンラインシミュレーターやアプリケーションが利用できるため、それらを活用して簡単に自分自身の返済シミュレーションが行えます。例えば、
- 奨学金シミュレーター
- 金融機関提供ツール
- 大学公式サイト内ツール
これらを使うことで、より具体的なライフプランニングにつながります。
例:具体的なケーススタディ
仮に私たちが300万円を借りて、年利3%、10年間(120ヶ月)で返す場合、次のようになります。
| 項目 | 値 |
|---|---|
| 借入金額 | 3,000,000円 |
| 年利率 | 3% |
| 返済期間(月数) | 120ヶ月 |
| 月々の約定返済額(概算) | 29,590円 |
このようにして、自分自身で試算することで将来への備えや予想外な出費にも対応できる余裕を持つことができます。理解した内容を基に適切な判断ができれば、その後の生活設計もスムーズになるでしょう。
返済期間はどのくらいか
返済期間は奨学金の返済額に大きな影響を与える要素の一つです。一般的には、奨学金の返済期間は数年から十数年にわたることが多く、その長さによって月々の返済額や最終的な支払総額が変わります。私たちが自分の状況に合わせて適切な返済期間を選択することが重要です。
返済期間の一般的な目安
日本では、奨学金の返済期間は以下のように設定されることが一般的です:
- 短期型:3年から5年
- 中期型:6年から10年
- 長期型:10年以上
このように分類されることで、借入者は自身の経済状況や将来計画に応じた選択肢を持つことができます。特に、初めて社会人になる若者の場合、収入が不安定であるため、短期型よりも中期型または長期型を選ぶ傾向があります。
返済期間と利息
返済期間が長くなると、月々の負担額は軽減されますが、その反面、支払う利息総額も増加します。このバランスを考慮しながら、自分たちのライフスタイルやキャリアプランに最適な選択を行う必要があります。具体的には、
- 短い期間で高い月々の負担でも早めに完了したい場合
- 長い期間で低い月々の負担で余裕を持ちながら生活したい場合
など、それぞれ異なるニーズがあります。
例:異なる返済期間による影響
例えば同じ借入金額(300万円)でも、以下のようなシミュレーション結果になります。
| 項目 | 3年(36ヶ月) | 5年(60ヶ月) | 10年(120ヶ月) |
|---|---|---|---|
| 月々の約定返済額(概算) | 90,000円 | 54,000円 | 29,590円 |
| 総支払額(利息含む) | 3,240,000円 | 3,240,000円 | 3,550,800円 |
この表からも明らかなように、同じ借入金額でも選ぶべき期限によって毎月どれくらい支出するか、大きく変動します。そのため、自身や家族との相談を通じて慎重に決定していく必要があります。
利息が返済額に与える影響
返済額を考える際、利息は非常に重要な要素です。利息がどのように返済総額に影響を与えるかを理解することは、私たちが奨学金の計画を立てる上で欠かせません。一般的には、借入金額や返済期間だけでなく、適用される利率も月々の負担や最終的な支払い総額に大きく関わります。そのため、自身の経済状況と照らし合わせて正確なシミュレーションを行うことが必要です。
利息とは何か
利息とは、借り入れたお金に対して支払う手数料のことであり、通常は年率として表示されます。この利率が高いほど、同じ借入金額でも支払うべき利息が増え、その結果として返済総額が大きくなる傾向があります。特に奨学金の場合、多くの金融機関では固定または変動金利の選択肢がありますので、それぞれの特徴を把握することも重要です。
例:異なる利率による影響
例えば、以下のような条件下で300万円を10年間(120ヶ月)借り入れた場合、それぞれ異なる利率によって月々の約定返済額および総支払額にどれだけ差が出るか見てみましょう。
| 項目 | 1% 利率 | 2% 利率 | 3% 利率 |
|---|---|---|---|
| 月々の約定返済額(概算) | 29,590円 | 32,590円 | 35,610円 |
| 総支払額(利息含む) | 3,550,800円 | 3,911,200円 | 4,269,600円 |
この表からも分かるように、同じ借入金額でも適用される利率によって毎月どれだけ支出するか、大きく変動します。したがって、自身や家族との相談を通じて慎重に決定していく必要があります。また、市場環境や自身の収入状況なども考慮しながら最適なプランニングを行うことが求められます。
奨学金の種類別返済シミュレーション
奨学金にはさまざまな種類があり、それぞれに返済条件や利率が異なります。このセクションでは、代表的な奨学金の種類ごとの返済シミュレーションを行い、どれくらいの負担がかかるのかを具体的に見ていきます。私たち自身の将来計画を立てる上で非常に重要ですので、しっかりと理解しておく必要があります。
日本学生支援機構の奨学金
日本学生支援機構(JASSO)の奨学金は、給付型と貸与型に分けられます。特に貸与型の場合は利息が発生するため、その影響を考慮した返済シミュレーションが必須です。
- 給付型: 返済不要ですが、年間最大60万円程度。
- 貸与型: 利率は1%から3%程度で設定されています。以下は300万円を借入れた場合のシミュレーションです。
| 項目 | 1% 利率 | 2% 利率 | 3% 利率 |
|---|---|---|---|
| 月々の約定返済額(概算) | 29,590円 | 32,590円 | 35,610円 |
| 総支払額(利息含む) | 3,550,800円 | 3,911,200円 | 4,269,600円 |
このように、日本学生支援機構の貸与型奨学金でも利率によって大きく変動することがわかります。
民間金融機関による奨学金
民間金融機関から提供される奨学金も多岐にわたります。これらは一般的に条件が柔軟ですが、利息や手数料について注意深く確認する必要があります。また、固定金利または変動金利など選択肢も豊富で、それぞれ異なるリスクがあります。
- 固定金利タイプ: 借入時点で決まった利率が適用されるため、長期的には安定した返済計画を立てやすい。
- 変動金利タイプ: 市場状況によって変更されるため、一時的には低コストだが将来的なリスクも伴う。
例えば、以下の条件で500万円を10年間借り入れた場合、