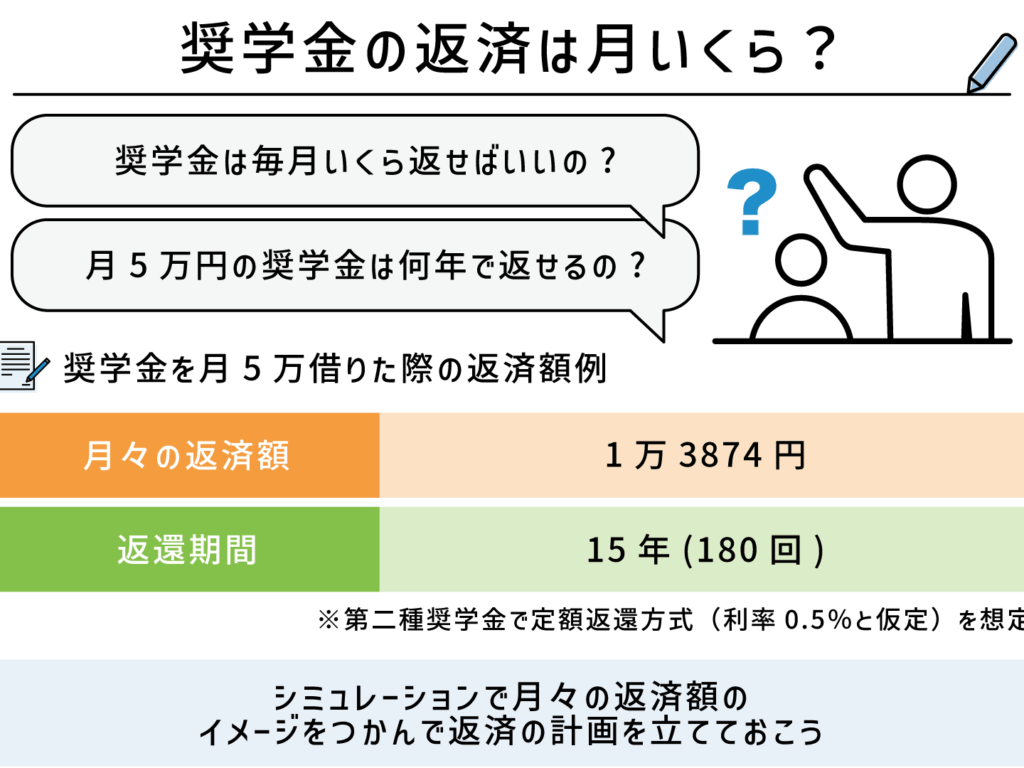
奨学金を利用して専門学校に通うことは多くの学生にとって現実的な選択肢です。しかし「奨学金 専門学校 返済 何年」かかるのでしょうか。私たちはこの疑問を解決するために、返済期間やその計画について詳しく解説します。
奨学金の返済は学生生活後の大きな負担になりがちです。私たちはどれくらいの期間で完済できるのかを考える必要があります。このブログでは返済方法や利息についても触れながら、具体的な年数や条件を見ていきます。
専門学校で得た知識と技術を武器に社会へ飛び立つ準備が整った今、私たちはどれだけ早く経済的な自由を手に入れることができるのでしょうか。興味深い内容が盛りだくさんなのでぜひ読み進めてみてください。
奨学金 専門学校 返済 何年かかるのか
奨学金の返済期間は、専門学校に通う学生にとって重要な問題です。一般的には、奨学金の種類や借入額、利率によって異なりますが、多くの場合、返済は卒業後から始まることが多いです。私たちは、この返済プロセスを理解し、自分自身の経済計画を立てるために必要な情報を把握することが大切だと思います。
返済期間の一般的な目安
日本では、専門学校で利用される奨学金の多くは以下のような基準があります。
- 通常の返済期間: 約10年
- 短期の場合: 最短で5年
- 長期の場合: 最大で15年
これらはあくまで目安ですが、実際には各個人の状況によって変動します。
具体的な例
例えば、もし私たちが300万円の奨学金を借りた場合、その利率が1%であり、毎月一定額を支払うと仮定すると、全体として約10年間かけて返済することになります。このケースでは月々のおおよその支払い額は以下となります。
| 総借入額 | 利率 | 月々のお支払い (概算) |
|---|---|---|
| 3,000,000円 | 1% | 約30,000円 |
このように具体的な数字を知ることで、自分たちがどれくらいの負担になるかイメージしやすくなるでしょう。
時間管理と計画性
奨学金専攻者として、自身のキャリアプランや生活設計も考慮するべきです。卒業後すぐに高収入を得られる職業につければ、より早く完済できる可能性があります。しかし、一方で収入が少ない場合や就職活動に時間がかかる場合もあります。そのため、自分自身のライフスタイルや将来設計と合わせて、この「奨学金 専門学校 返済 何年」という問いについて真剣に考える必要があります。
専門学校の奨学金返済の仕組み
専門学校の奨学金返済は、学生にとっての重要な課題であり、その仕組みを理解することが必要不可欠です。奨学金を受け取った後、私たちはどのように返済していくのか、その基本的な流れや条件について知識を深めておくことが大切です。このセクションでは、奨学金返済の具体的なプロセスや注意点について詳しく説明します。
返済開始時期
奨学金を借りた場合、一般的には卒業後に返済が始まります。ただし、一部の制度では在学中から利息のみを支払う形式も存在します。私たちが選択した奨学金によっては、特定の条件下で猶予期間が設けられる場合もありますので、それぞれの契約内容を確認することが重要です。
返済方法
専門学校で利用される奨学金には、主に以下のような返済方法があります:
- 元利均等払い: 毎月同じ額を支払う方式です。計画的に資金管理できるため、多くの場合選ばれます。
- 元金均等払い: 元本部分が一定額であるため、初めは高い月々のお支払いですが、時間と共に減少します。
- 一括返済: 卒業後すぐに全額を一度に支払う方法ですが、多くの人には負担となる可能性があります。
利息と総額について
利率は各種制度によって異なるため、自分自身が借り入れる際には必ず確認しましょう。例えば、日本学生支援機構などから借りる場合、無利子または低利子で提供されるケースがあります。このような情報を基に、自身の負担となる総額や毎月のお支払い額を事前にシミュレーションすることができます。
| 総借入額 (円) | 利率 (%) | 月々のお支払い (概算) | 総返済期間 (年) |
|---|---|---|---|
| 2,000,000円 | 1% | 約20,000円 | 10年 |
This table illustrates how different borrowing amounts and interest rates can impact our monthly payment and total repayment duration. Understanding these details enables us to create a more informed financial plan for the future.
A partir de aquí, es esencial que tengamos en cuenta nuestras propias circunstancias y necesidades al momento de planificar la devolución del préstamo.
返済期間に影響を与える要因
返済期間は、奨学金を利用した際の重要な要素です。私たちがどれだけの年数をかけて返済するかは、いくつかの要因によって大きく左右されます。これらの要因を理解することで、自分に合った返済計画を立てる手助けとなります。
### 奨学金の種類
奨学金には無利子と有利子があります。無利子の場合、元本のみが返済対象となり、支払い期間も短くなることがあります。一方、有利子の場合は利息が加わるため、総額が増え、その分返済期間も長くなる可能性があります。
### 収入状況
卒業後の収入は、返済能力に直結します。私たちが通う専門学校で得られる職業的なスキルや資格によって初任給は異なります。また、業界によって給与水準にも差があるため、自分自身のキャリアプランを考慮しておく必要があります。
### 生活費と支出
月々の生活費やその他の支出も影響を与えます。高い生活費や予期しない出費などにより毎月のお支払いに充てられる金額が減少すれば、その結果として返済期間が延びることになります。そのため、しっかりとした家計管理と余裕を持った資金計画が求められます。
| 収入 (円) | 月々のお支払い (概算) | 推定返済期間 (年) |
|---|---|---|
| 300,000円 | 約30,000円 | 7年 |
| 400,000円 | 約40,000円 | 5年 |
この表からもわかるように、高い収入ほど短い返済期間で完了できる傾向があります。このような情報を基に、自分自身の経済状況に応じた現実的なプランニングを行うことが重要です。また、それぞれの状況に適した方法で奨学金「専門学校 返済 何年」を見極めていきましょう。
返済計画を立てるためのポイント
返済計画を立てる際には、いくつかの重要なポイントを考慮する必要があります。私たちが自分自身の経済状況や将来の収入に基づいて現実的なプランを作成することで、奨学金「専門学校 返済 何年」という疑問にも効果的に答えることができるでしょう。
目標設定
まず第一に、具体的な目標を設定することが大切です。どれくらいの期間で返済したいか、毎月どれだけ支払う余裕があるかを明確にしましょう。このような目標は、自分の生活スタイルや将来的な計画と一致している必要があります。そのためには、以下の点を考慮してください。
- 現在の収入と支出
- 将来予想される収入の変化
- 支払い能力に影響を与えるライフイベント(結婚、子供など)
家計管理
次に重要なのは家計管理です。定期的に収支を見直し、無駄遣いを減らす努力が求められます。特に奨学金返済期間中は、慎重な財政運営が不可欠です。以下は有効な管理方法です。
- 予算作成: 月々の収入から固定費と変動費をリストアップし、その中から奨学金返済分を確保します。
- 貯蓄: 不測の事態への備えとして緊急用資金も準備しておきましょう。
- 支出分析: 毎月どこで使ったか記録し、不必要な出費は削減します。
| 項目 | 月額 (円) |
|---|---|
| 固定費 (家賃、水道光熱費など) | 80,000円 |
| 食費 | 30,000円 |
| 交通費 | 10,000円 |
| 奨学金返済 | 30,000円 |
この表を見るとわかるように、各項目ごとのバランス管理が鍵となります。また、このようなお金についての意識改革も長期的には非常に役立ちます。
フレキシビリティ
最後に、柔軟性も忘れてはいけません。生活環境や仕事状況によって予想外の事態が発生することがあります。そのため、自身のプランには適宜見直しや調整が可能であるべきです。また、一時的には少額ずつでも多く支払う選択肢も検討しましょう。このアプローチによって利息負担を軽減できる可能性もあります。
これら全ての要素を総合的に考え合わせて、自分自身に最適な「奨学金 専門学校 返済 何年」のプランニングへと繋げていくことができます。
卒業後の収入と返済能力について
卒業後の収入と返済能力は、奨学金を返済する際に非常に重要な要素です。私たちは、専門学校を卒業した後の具体的な収入見込みや、それがどのように返済計画に影響を与えるかを理解する必要があります。特に、「奨学金 専門学校 返済 何年」という疑問には、将来の収入がどれだけ安定しているかによって答えが変わります。
卒業後の平均収入
卒業生の収入は職種や地域によって異なるため、自分が目指すキャリアパスにおける平均的な給与水準を把握することが大切です。以下は、日本国内で一般的な専門学校卒業生の初任給についての例です。
| 職種 | 初任給 (円) |
|---|---|
| 医療系 (看護師など) | 250,000円 |
| 情報技術系 (プログラマーなど) | 300,000円 |
| デザイン系 (グラフィックデザイナーなど) | 230,000円 |
| ビジネス系 (営業職など) | 270,000円 |
これらの数値からわかるように、専門学校で得た資格や技術は、将来的な収入にも大きく寄与します。ただし、この収入から生活費や奨学金返済額を差し引いた残りが、本当に自由に使えるお金となります。
返済能力への影響要因
卒業後の経済状況には多くの要因が影響します。私たちが考慮すべき主な点は以下です。
- 生活費: 家賃や食費、交通費といった固定支出は、毎月発生します。
- その他負担: 車両ローンやクレジットカード債務なども考慮しなくてはいけません。
- ライフスタイル: 趣味・娯楽・交際費等、自分自身の日常生活にも影響します。
これら全てを加味した上で、自身の月々の手取り額から実際に奨学金として支払うことのできる額を明確化することが必須です。
計画的な返済方法
より良い返済能力を持つためには、一部繰上げ返済も視野に入れるべきでしょう。この場合、小さくても余剰資金で積極的に借りた資金を減少させることで利息負担軽減につながります。それだけではなく、早期完了によって心理的ストレスも軽減されます。また、副業など追加収入源も検討すると良いでしょう。このような多角的アプローチによって、「奨学金 専門学校 返済 何年」かという問いにも自信を持って答えられる日が近づいてきます。