奨学金は、学生生活を支える大切な手段です。しかし奨学金 最大いくら借りれるかについて正確に理解している人は少ないのではないでしょうか。私たちはこのトピックを深く掘り下げて、様々な種類の奨学金やその上限額について詳しく解説します。
多くの学生が直面する費用負担を軽減するためには、どれだけの資金が必要なのか明確なビジョンを持つことが重要です。日本国内でもさまざまな制度や条件が存在しそれによって借入可能額も異なります。この情報を知ることで、より良い選択肢を見つける手助けになります。
あなたは自分にとって最適な奨学金制度が何か気になりませんか?私たちと一緒に奨学金 最大いくら借りれるの詳細について探ってみましょう。
奨学金 最大いくら借りれるかの基本情報
奨学金を借りる際の最大額は、さまざまな要因によって異なるため、正確な情報を把握することが重要です。日本の奨学金制度には、公的および民間のものがあり、それぞれに特有の条件があります。私たちはこれらの制度を理解することで、どれだけの金額を借りることができるかについて具体的な見通しを持つことができます。
公的奨学金
公的奨学金には、日本学生支援機構(JASSO)が提供するものがあります。この機構では、以下のような種類があります:
- 貸与型奨学金:返済義務があるタイプで、月々一定額または一時金として支給されます。
- 給付型奨学金:返済不要で、主に経済的理由から支給されます。
各タイプごとに借入可能額は異なります。
| 種類 | 最大貸与額(月額) |
|---|---|
| 第一種奨学金(無利息) | 月額54,000円 |
| 第二種奨学金(有利息) | 月額120,000円 |
民間奨学金
民間の団体や企業も独自に提供している奨学金があります。これらは通常、条件や目的に応じて異なるため、一概には言えません。しかし、多くの場合、高い上限設定がされています。例えば:
- 特定分野への進出を促すために設けられたもの
- 経済状況に基づいて決定される場合もあります
このような多様性があるため、自分に合った選択肢を見極める必要があります。
私たちが考慮すべきなのは、自身の状況や将来計画によって何を重視したいかという点です。また、公的・民間問わず申請方法や締切にも注意しながら進めていくことが大切です。
日本の奨学金制度の種類とその特徴
私たちが奨学金制度を理解するためには、各制度の種類とその特徴を把握することが欠かせません。日本の奨学金制度は、公的および民間の両方から成り立っており、それぞれ異なる目的や条件があります。これにより、どれだけの金額を借りることができるかも変わってくるため、具体的な内容を確認していきましょう。
公的奨学金
公的奨学金は、日本学生支援機構(JASSO)が主に提供しています。この機関では以下の2つのタイプがあります:
- 貸与型奨学金:返済義務があり、教育費用をサポートします。
- 給付型奨学金:返済不要で経済的困難に対応するために支給されます。
それぞれのタイプごとに借入可能額には違いがありますので、自分自身の状況に応じて選択する必要があります。
| 種類 | 最大貸与額(月額) |
|---|---|
| 第一種奨学金(無利息) | 月額54,000円 |
| 第二種奨学金(有利息) | 月額120,000円 |
民間奨学金
民間による奨学金も多様です。企業や団体が独自に提供しているもので、その条件や対象はさまざまです。これらは通常、高い上限設定がされている場合が多く、特定分野への進出支援など目的別にも設けられています。また、経済状況によって借入可能額が決定されるケースもあります。
このような多様性から、自分自身に合った選択肢を見極めることが重要です。応募方法や締切についてもしっかり確認しながら進めることで、自分に最適な資助を受けられる可能性が高まります。
収入や家庭環境による借入額の違い
私たちが奨学金を利用する際に、借入可能額は個々の収入や家庭環境によって大きく異なることがあります。特に、日本の奨学金制度では、申請者の経済状況が審査の重要な要素となります。そのため、自分自身の家庭環境や収入レベルを理解し、それに基づいた選択肢を検討することが必要です。
多くの場合、公的奨学金と民間奨学金で求められる条件も異なり、以下のような要素が考慮されます:
- 世帯年収:高い年収を持つ家庭は、借入可能額が抑えられる傾向があります。一方で低所得層には、より多くの支援が提供される場合があります。
- 家族構成:兄弟姉妹や扶養家族が多い家庭では、その分だけ経済的負担も増えるため、支援内容も変わることがあります。
- 居住地域:都市部と地方では生活費が異なるため、借入上限にも影響を与えることがあります。
また、公的奨学金の場合、第一種と第二種でそれぞれ異なる基準が設けられており、その中でも返済義務や利息なども考慮する必要があります。これに対して民間奨学金では、企業側によって独自の評価方法や条件設定が行われているため、多様な選択肢から自分に最適なものを選ぶポイントになります。
| 条件 | 影響 |
|---|---|
| 世帯年収 | 高いほど借入額は減少 |
| 家族構成 | 扶養家族数によって変動 |
| 居住地域 | 生活費による調整あり |
このように、自身の状況を正確に把握したうえで適切な奨学金制度を選ぶことで、「奨学金 最大いくら借りれる」の理解を深め、有効活用につながるでしょう。
返済計画と利息について知っておくべきこと
返済計画を立てる際には、奨学金の種類や借入額に応じた利息について理解しておくことが重要です。特に、日本の奨学金制度では、返済期限や利率が異なるため、適切なプランを選ぶことで将来の経済的負担を軽減できます。
公的奨学金と民間奨学金では、利息や返済条件も大きく異なります。以下のポイントを考慮することで、自分に合った返済計画が立てられるでしょう。
公的奨学金の利息と返済条件
- 第一種奨学金:無利子であり、卒業後一定期間内に全額を返済する必要があります。このため、経済的負担が少なく設定されています。
- 第二種奨学金:こちらは有利子であり、貸与時点から利息が発生します。卒業後は元本とともに定められた期間内に返済しなければなりません。
民間奨学金の特徴
民間奨学金の場合、それぞれの金融機関によって異なる条件が設定されているため、多様性があります。具体的には:
- 低い利率:一部の金融機関では競争力ある低い利率を提供しています。
- 柔軟な返済方法:月々の支払額やボーナス時期など、自分に合ったプランを選べる場合があります。
| タイプ | 利息 | 返済開始時期 |
|---|---|---|
| 第一種公的奨学金 | 無利子 | 卒業後1年以内 |
| 第二種公的奨学金 | 有利子(市場変動による) | 卒業後1年以内 |
| 民間奨学金 | 変動または固定(金融機関による) | 契約内容による(一般的に卒業後1年以内) |
このように、それぞれの借入先による違いを把握した上で、自身のライフスタイルや収入状況に基づいた賢い選択が求められます。また、早いうちから計画的な資産管理や貯蓄習慣を取り入れることで、「奨学金 最大いくら借りれる」の範囲内で有意義な利用法につながります。
奨学金を上手に活用するためのポイント
奨学金を最大限に活用するためには、計画的なアプローチが必要です。特に借入額や返済条件を理解し、自分の生活スタイルに合わせた選択をすることが重要です。そのためには、以下のポイントを考慮してみてください。
奨学金の目的を明確にする
まず、自分が奨学金を利用する目的をはっきりさせることが大切です。教育費用だけでなく、生活費や教材費なども含めて考えると良いでしょう。このように具体的な目標設定を行うことで、必要な資金額の見積もりが可能になります。
返済シミュレーションを行う
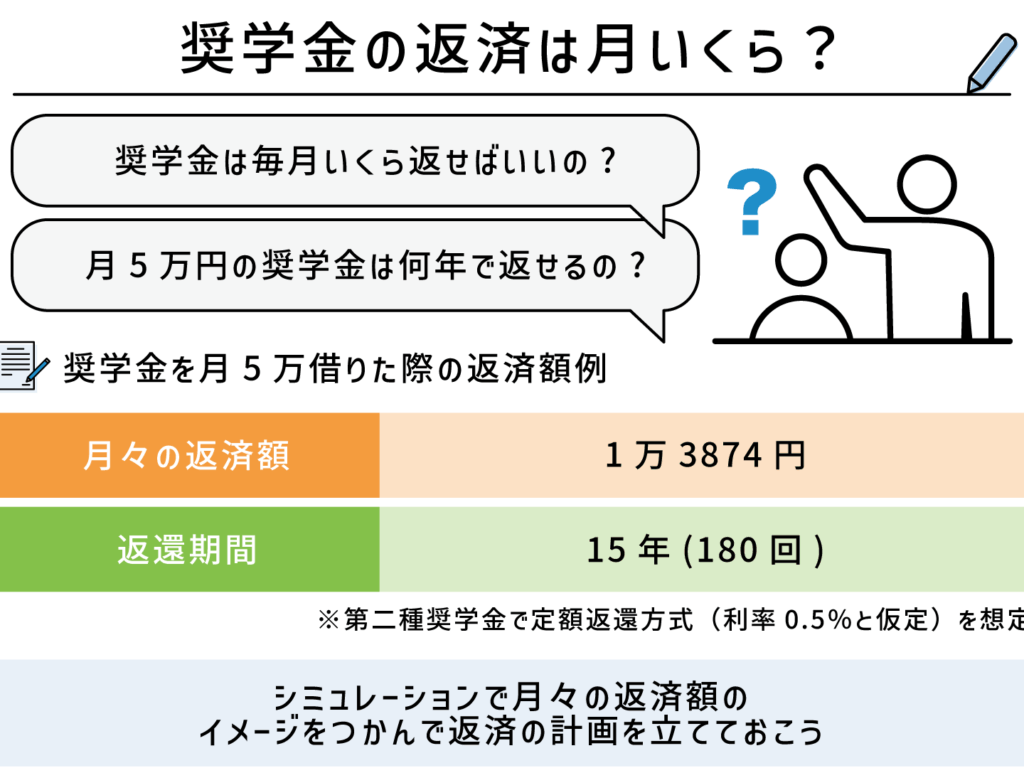
次に、借入後の返済について事前にシミュレーションしておくことが役立ちます。どのくらいの期間で返済できるか、月々どれくらい支払う必要があるかを把握しましょう。これによって、将来的な経済的負担感が軽減されます。
- 収入予想:卒業後の就職先や給与水準から、おおよその収入予測を立てましょう。
- 支出管理:日常的な支出も含めた家計簿作成で、無駄遣いを防ぎながら貯蓄する習慣を身につけることが重要です。
情報収集と相談
さらに、多様な奨学金制度について情報収集し、自分自身だけではなく周囲とも相談する姿勢も大切です。学校や専門機関から得られる情報は非常に有益です。また、先輩や経験者とのコミュニケーションによって、新たな視点や具体例も得られるでしょう。
| ポイント | 説明 |
|---|---|
| 目的設定 | 奨学金利用目的(教育・生活費)を明確化する。 |
| 返済シミュレーション | 卒業後の収入と支出管理による返済計画。 |
| 情報収集と相談 | 多様な奨学金制度について調査し経験者と話す 。 |
This structured approach no solo nos ayudará a maximizar el uso de nuestras becas, sino que también permitirá que las decisiones financieras futuras sean más informadas y menos estresantes.