私たちが投資を通じて得られる利益の中で、配当金 何所得は特に注目される存在です。株式や投資信託からの配当は、安定した収入源となり得ますが、それに伴う税金や申告方法について理解しておくことも重要です。本記事では、配当金がどのような所得に分類されるのかを解説し、具体的な税務処理について詳しく見ていきます。
また、日本では配当金に対する課税方式が複雑ですが知識を持つことで効果的に対応できます。この情報を活用すれば、自分自身の税負担を軽減できる可能性があります。皆さんは、自分の投資から得られる配当金 何所得とその影響について十分に理解していますか?この機会に一緒に考えてみましょう。
配当金 何所得の税金について知っておくべきこと
配当金に関する税金は、私たちが配当を受け取る際に非常に重要な要素です。特に、「配当金 何所得」に関連する税務の理解は、投資戦略や資産管理の上で欠かせません。私たちはこのセクションで、配当金の課税方法や申告の基本について詳しく解説します。
配当所得とは何か
配当所得は、企業から株主へ支払われる利益分配として定義されます。この所得は一般的には「利子」や「給与」とは異なる扱いを受けます。具体的には以下のような特徴があります。
- 別個課税: 配当所得は他の所得と合算せずに課税されることが多く、そのため独自の税率が適用されます。
- 源泉徴収: 多くの場合、企業側であらかじめ一定割合が源泉徴収されており、納税者として私たちが負担する実質的な税額が減少します。
税率と計算方法
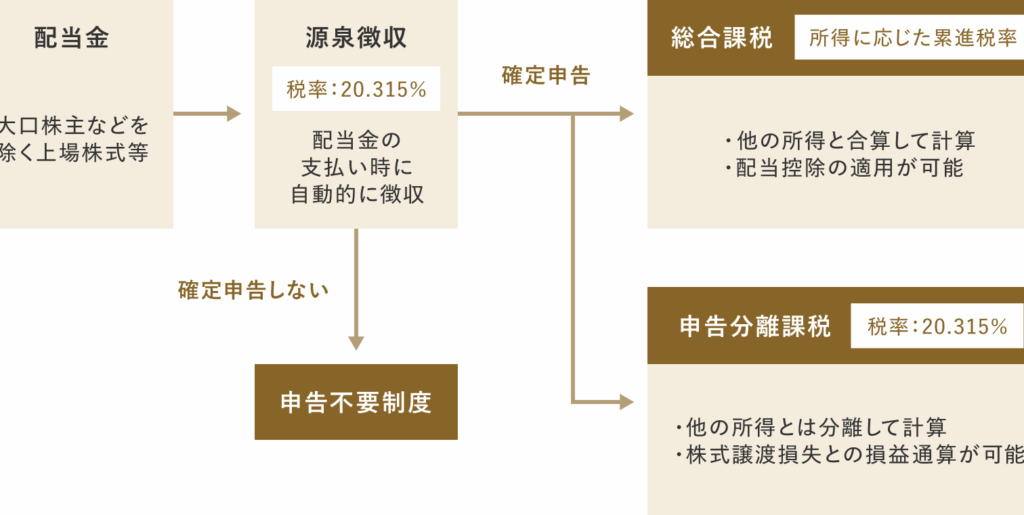
日本では、配当金に対して通常20.315%(復興特別所得税を含む)の課税が行われます。この基準は固定されていますが、一部条件によって変動することもあります。例えば、中小企業などから受け取る分については優遇措置があります。
| 種類 | 標準的な税率 |
|---|---|
| 上場会社からの配当 | 20.315% |
| 非上場会社からの配当(中小企業) | 15%(詳細条件あり) |
| 外国株式からの配当 | 現地国による場合あり(通常20%前後) |
このように、多様な状況下で異なる計算方法や取り扱いがありますので、自身がどれに該当するか確認しておくことが重要です。
所得控除と免除制度
さらに、日本には特定口座制度という便利な仕組みがあります。この制度を利用すると、確定申告なしでも簡易的に納付手続きできます。また、小規模企業向けには「特定口座」で年間10万円まで控除可能というルールも設けられています。
これらを踏まえることで、私たち自身の経済活動をより理解し、有効活用できるでしょう。正しい知識を持つことで、不利益を避けつつ賢明な投資判断につながります。
配当収入にかかる税率とその計算方法
配当収入にかかる税率は、私たちが投資から得られる利益を理解するうえで重要な要素です。特に「配当金 何所得」に関連する税制を正しく把握することで、納税の計画や最適な資産運用が可能になります。このセクションでは、具体的な税率とその計算方法について詳しく説明します。
配当収入の課税方式
日本において、配当収入は一般的に別個課税されます。つまり、給与や事業所得とは異なる扱いとなり、一律の税率が適用されるため、自身の総合的な課税状況を考慮せずとも比較的シンプルに納付手続きが進められます。
具体的な配当収入の税率
以下は、日本国内で受け取る配当金に対して適用される標準的な税率です。これらは基本的には固定されていますが、中小企業などから受け取る場合には優遇措置があることも留意すべきポイントです。
| 種類 | 標準的な税率 |
|---|---|
| 上場会社からの配当 | 20.315% |
| 非上場会社からの配当(中小企業) | 15%(詳細条件あり) |
| 外国株式からの配当 | 現地国による場合あり(通常20%前後) |
注意点として:
- 源泉徴収: 多くの場合、企業側であらかじめ所定割合が源泉徴収されており、この分を考慮した実質負担額を把握することが大切です。
- 優遇措置: 中小企業や特定条件下では、低い課税率が適用されるため、自分自身の状況を確認し利用できる制度について理解しておく必要があります。
- SBI証券等: 特定口座を開設すると、申告なしでも簡易手続きで納付できますので、大変便利です。
This understanding of the specific tax rates involved in 配当金 何所得 allows us to make informed decisions about our investments and manage taxes efficiently.
申告方法のステップバイステップガイド配当金に関する申告は、正確かつスムーズに行うことが求められます。特に「配当金 何所得」に関連する税務処理を理解しておくことで、自分の納税義務を適切に果たし、余計なトラブルを避けることができます。このセクションでは、申告手続きの具体的なステップについて解説します。
ステップ1: 必要書類の準備
まず初めに、配当金の申告に必要な書類を揃えます。以下は主な書類です。
- 源泉徴収票:企業から送付されるもので、自身が受け取った配当金と源泉徴収された税額が記載されています。
- 口座情報:特定口座や一般口座で受け取った場合、それぞれの取引明細書も必要です。
- その他証明書:外国株式などの場合には、その国での課税状況を示す証明書も考慮しましょう。
ステップ2: 申告方法の選択
次に、自身がどのように申告を行うか決定します。主には以下の2つがあります。
- 確定申告方式:年間所得が一定額以上の場合や、多数の投資先から配当金を得ている場合には、確定申告によって全体的な所得状況を把握しながら納付します。
- 年末調整方式:給与所得者であれば、多くの場合、年末調整で自動的に処理されるため、大きな手間はありません。ただし、この場合でも追加で必要になる情報があります。
ステップ3: 申告書作成と提出
実際に申告書を作成する段階では、以下の点に注意します。
- 所定フォームへの記入:国税庁ホームページからダウンロードできる確定申告書(B)や電子申請システムe-Taxを利用すると便利です。
- 入力内容確認:誤りがないよう慎重にチェックしましょう。特にもらった配当金額と源泉徴収額は重要です。
- 提出期限遵守:通常、毎年3月15日までですが、その年度によって異なる可能性がありますので最新情報をご確認ください。
ステップ4: 納付及び還付手続き
最後に、納付または還付手続きを行います。納税額が発生した場合は指定された方法(銀行振込等)で支払い、一方で還付対象となる場合には早めのお手続きをお勧めします。また、中小企業などから受け取った配当について優遇措置などあれば、それらも考慮してください。
このプロセス全体を通じて、「配当金 何所得」を正しく理解し、自分自身の財務管理につなげていくことが大切です。
配当金を受け取る際の注意点と対策
配当金を受け取る際には、いくつかの注意点があります。これらを理解することで、私たちは税務上のトラブルを避け、配当金に関連するリスクを軽減できます。特に「配当金 何所得」として認識される収入については、その性質と取り扱い方をしっかり把握しておくことが重要です。
配当金の受け取り方法
まず、配当金はどのように受け取ることができるのか確認しましょう。一般的には以下の方法があります。
- 銀行振込:企業から直接自身の口座に振り込まれる。
- 株式数による自動引き落とし:一部の証券会社では、自動的に顧客口座に入金されます。
このような方法によって受け取った場合でも、源泉徴収された額やその他手数料について注意が必要です。
税務処理への影響
次に、受け取った配当金が私たちの税務処理にどのような影響を与えるか考慮しましょう。具体的には以下のポイントがあります。
- 源泉徴収税率:日本では通常20.315%(復興特別所得税込み)が適用されます。このため、自分が実際にもらう額は源泉徴収後になります。
- 確定申告で控除可能な経費:必要経費として認められるものもあるため、それらも事前に確認しておくと良いでしょう。
確定申告時の注意事項
確定申告を行う際にも気を付けたい点があります。それは以下です:
- 期限厳守:毎年3月15日までですが、締切日は年度ごとの変更があるため最新情報をチェック。
- 正確な記載内容:源泉徴収票と照合し、不備なく記入すること。また誤記載によって余分な納税義務や還付手続きで時間を浪費するリスクもあります。
これら全てを意識しながら、「配当金 何所得」の取り扱いや関連法規について深く理解していくことが大切です。その結果、自身の財務状況もより健全になります。
他の所得との合算による影響
配当金が他の所得と合算される場合、私たちの税務上の負担や還付に直接的な影響を与えることがあります。このセクションでは、その具体的な影響について詳しく見ていきましょう。
合算による課税の変動
まず、配当金が他の所得と合算されることで、全体の課税所得が増加する可能性があります。これにより、適用される税率も変わる場合があります。具体的には以下の点を考慮しておく必要があります:
- 累進課税制度:日本では所得税は累進課税制であり、収入が増えるほど高い税率が適用されます。
- 控除額への影響:他の所得との合算によって控除対象額にも変更が生じるため、結果として納めるべき税金も変わります。
例示とシミュレーション
実際にどれくらい影響が出るかを理解するために、一つの例を挙げてみましょう。例えば、年間給与収入が600万円で、配当金収入が100万円の場合です。この場合、総所得は700万円となり、それに応じた課税額は次のようになります:
| 総所得 (万円) | 適用される税率 (%) | 納付すべき所得税 (万円) |
|---|---|---|
| 700 | (仮定) 20% | (700 × 0.2 = 140) |
This example illustrates how including dividends increases the total income and subsequently the tax obligation. Furthermore, it’s essential to remember that if we have other deductions or credits available, they can also influence our overall tax liability.
確定申告時の注意事項
確定申告を行う際には、このような合算によって生じた影響を正確に反映させることが重要です。特に注意したいポイントは以下です:
- 各種証明書類の準備: 配当金や他の収入源から得た証明書類は必ず揃えておきましょう。
- 正しい計算法則遵守:: 合算後の総所得計算には最新法規を確認し、不備なく処理しましょう。
${このように、「配当金 何所得」として受け取ったものについても、自身の日々のお支払い状況や資産状況へ与える長期的な影響を十分理解しながら取り組むことが大切です。}$