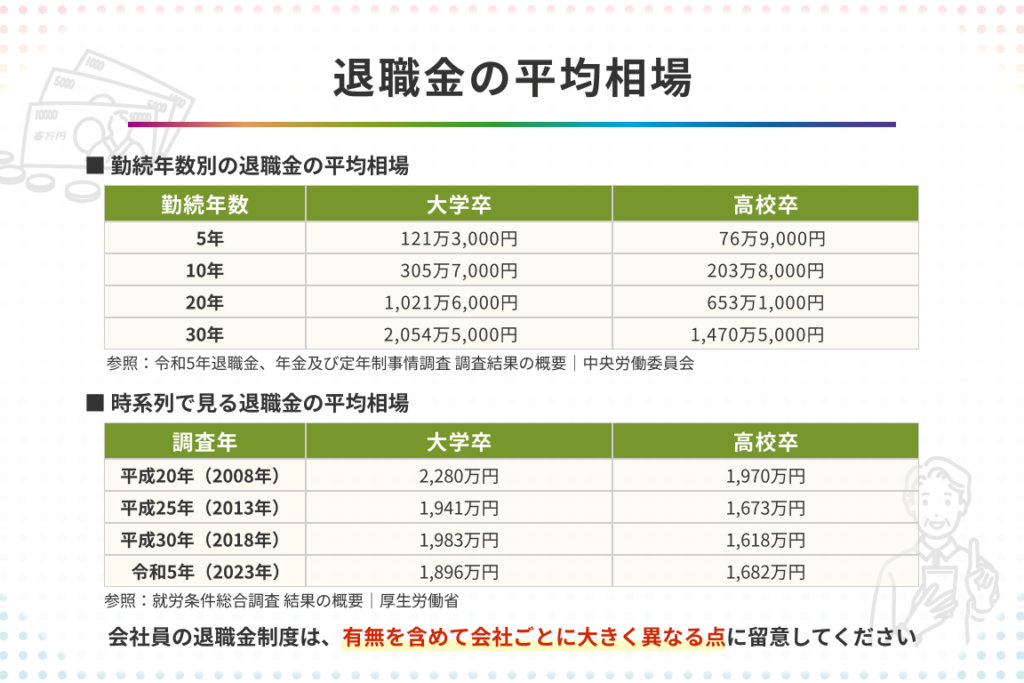
退職金は私たちにとって重要な資産であり、将来の生活を支える大きな要素です。退職金 何年分の計算方法は、実際にどれほどの金額が手元に入るかを理解するためには欠かせません。このブログでは退職金の根拠となる計算式や具体的な支給例について詳しく探ります。
企業によって異なる退職金制度やその影響を受ける要因も多岐にわたります。私たちはこれらの情報を整理し、わかりやすく解説しますので安心してください。退職金 何年分という観点から見れば、自分自身の将来設計にも役立つ内容になるでしょう。一体どれだけの退職金が期待できるのでしょうか?この問いに対する答えを一緒に見つけていきましょう。
退職金 何年分の計算方法とは
退職金の計算方法は、私たちが将来の生活設計を行う上で非常に重要です。このセクションでは、「退職金 何年分」の具体的な計算方法について詳しく解説します。退職金は通常、勤続年数や給与、企業の制度によって異なるため、正確な見積もりを行うことが求められます。
勤続年数による基本的な算出方法
退職金は主に以下の要素を基に計算されます:
- 基本給:最終的な月給または平均月給
- 勤続年数:会社で働いている期間
- 支給率:企業ごとに定められた割合
これらの要素を元に、以下のような式で計算することが可能です。
退職金 = 基本給 × 勤続年数 × 支給率
この式からわかるように、支給率が高く設定されている場合や勤続年数が長いほど、受け取れる退職金も多くなります。
例としての具体的な数字
例えば、ある企業では次のような条件で退職金を支払っています:
| 項目 |
値 |
| 基本給(最終月) |
300,000円 |
| 勤続年数 |
20年 |
| 支給率 |
1.5ヶ月分/年 |
| 退職金合計額 |
9,000,000円(300,000円 × 20 × 1.5) |
この例では、20年間勤務した結果として900万円という額になります。このように、一見簡単そうですが、自社独自のルールや変動要因も考慮する必要があります。
他社との比較
さらに、多くの場合、他社との比較を通じて自社の退職金制度について理解を深めることも大切です。他社がどれくらいの水準で支払っているか調べ、自分たちが受け取れる可能性について検討しましょう。ここでも「退職金 何年分」という視点から情報収集すると良いでしょう。
実際の退職金支給例を知ろう
私たちが退職金を理解するためには、実際の支給例を知ることが不可欠です。ここでは、「退職金 何年分」の具体的なケーススタディとして、いくつかの企業における退職金の実例を紹介します。これによって、どのように計算され、実際にどれくらいの額が支給されるのかをより明確に把握できるでしょう。
企業Aの場合
企業Aでは、以下のような条件で退職金が支給されています:
| 項目 |
値 |
| 基本給(最終月) |
400,000円 |
| 勤続年数 |
15年 |
| 支給率 |
2ヶ月分/年 |
| 退職金合計額 |
12,000,000円(400,000円 × 15 × 2) |
この例では、15年間勤務した結果として1200万円という額になります。この数字からもわかるように、高い基本給と長い勤続年数が相まって、大きな退職金となります。
企業Bの場合との比較
次に、企業Bは異なる制度を持っています。こちらもチェックしてみましょう:
| 項目 |
B社値段 (円) |
A社値段 (円) |
A社との差額 (円) |
| 基本給(最終月) |
350,000 |
400,000 |
-50,000 |
勤続年数
< td >20年間
< td >15年間
< td > +5年間
< tr >
< td >< strong > 支給率 < / strong >
< td >1.2ヶ月分/年< / td >
< td >2ヶ月分/年< / td >
< td > -0.8ヶ月分/年< / td >
< tr ><
td >< strong > 退職金合計額 < / strong >
< td >< strong > 8,400,000 (350,000 × 20 × 1.2 ) < / strong >
< td >< strong > 12,000,000 (400,000 × 15 × 2) < / strong >
< td ><強く>-3 ,600 ,00(850 万 円)< / 強く >>
+
.
勤続年数による退職金の変動
勤続年数は退職金の計算において非常に重要な要素です。企業によっては、勤続年数が長いほど退職金が増加する制度を採用していることがあります。そのため、私たちが「退職金 何年分」と考える際には、この点を十分に理解しておく必要があります。
勤続年数と支給率の関係
一般的に、勤務している年数が長くなるにつれて、支給率も上昇します。以下のような事例で具体的な変動を見てみましょう:
- 5年間: 支給率1ヶ月分/年
- 10年間: 支給率1.5ヶ月分/年
- 20年間: 支給率2ヶ月分/年
- 30年間: 支給率2.5ヶ月分/年
このように勤続年数が増えるとともに、支給される月数も増加し、その結果として最終的な退職金額にも大きな影響を与えます。
企業ごとの制度差異
さらに、各企業によって退職金制度には違いがあります。同じ勤続年数でも、企業Aと企業Bでは受け取れる額が異なる場合があります。例えば:
| 項目 |
A社(円) |
B社(円) |
|
| 基本給(最終月) |
400,000 |
350,000 |
| 勤続年数
| 20年間
| 20年間
|
| < strong > 支給率 < / strong > |
2ヶ月分/年< /td >
| 1.5ヶ月分/年< /td >
|
<
td >< strong > 退職金合計額 < / strong >
< td >< strong > 16,000,000 (400,000 × 20 × 2) < / strong >
< td >< strong > 10,500,000 (350,000 × 20 × 1.5) < /強 >
< tr/>
| -差額: -5,500,000 円- (A社の方が高い) |
A社では基本給や支給率がより高いため、同じ勤続期間であっても受け取るべき退職金は大きく異なることになります。このような情報を基に、自らの将来設計や転職活動などを行うことが有意義です。
まとめとしての重要性
KPI (Key Performance Indicator) や人材育成戦略とも関連づけながら、自身のキャリアパスやライフプランについて再考する際には、「退職金 何年分」の視点からもアプローチすることを忘れないでください。これまで説明した内容から、自身の選択肢や可能性について深く理解できるでしょう。
退職金制度の種類と特徴
退職金制度にはさまざまな種類があり、それぞれに特徴があります。これらの制度は、企業の方針や業種によって異なるため、自分の勤める会社がどのような制度を採用しているのかを理解することが重要です。「退職金 何年分」を考える際には、各制度の違いを把握することで、将来受け取る金額についてより具体的なイメージを持つことができるでしょう。
主な退職金制度
一般的に、退職金制度は以下のようなタイプに分類されます:
- 確定給付型(DB): 勤続年数や給与水準に基づいて、あらかじめ決められた額が支給される制度です。この方式では、将来受け取る退職金額が明確であるため、多くの場合安心感があります。
- 確定拠出型(DC): 企業と従業員がそれぞれ拠出した資金を運用し、その運用結果によって最終的な退職金額が変動します。自分で運用先やプランを選択できる自由度があります。
- 共済組合型: 労働組合などによって設立された共済組合から支給される形態です。比較的小規模な企業でも導入されていることがあります。
各制度の特徴と利点
それぞれの制度には独自のメリットとデメリットがあります。例えば:
| 制度名 |
メリット |
デメリット |
| 確定給付型 |
安定した将来設計 |
企業負担が大きい |
| 確定拠出型 |
自己責任で資産形成可能 |
市場リスクにさらされる |
| 共済組合型 |
地域密着で安心感あり |
受取条件が厳しい場合もある |
KPI(Key Performance Indicator)や人材育成戦略とも関連づけながら、自身のキャリアパスやライフプランについて再考する際には、「退職金 何年分」の視点からもアプローチすることを忘れないでください。この情報は今後のライフスタイル選択にも影響を与える重要な要素となります。
計算に必要なデータとその収集方法
退職金の計算を行う際には、いくつかの重要なデータが必要です。これらのデータを正確に収集することが、将来受け取る金額を見積もる上で不可欠です。以下では、計算に必要な主なデータとその収集方法について詳しく説明します。
必要なデータ
退職金の計算において考慮すべき主なデータは次の通りです:
- 勤続年数: 企業に勤務している年数。
- 給与水準: 現在の基本給や手当など、総支給額。
- 退職金制度の種類: 確定給付型なのか確定拠出型なのかなど、自社の制度による違い。
- 賞与や特別手当: 過去数年間分の賞与や特別手当も影響します。
これらの情報を基に、自身が受け取れる退職金額を具体的に把握することができるでしょう。
データ収集方法
実際に必要なデータを収集するためには、いくつかの方法があります:
- 人事部門への確認: 勤務先の人事部門から直接情報を得ることで、退職金制度や自分自身の勤続年数・給与水準について正確な資料を入手できます。
- 給与明細書: 定期的に発行される給与明細書には、自身の基本給や手当が記載されています。この情報は非常に重要ですので、必ず保管しておきましょう。
- 就業規則確認: 会社内で配布されている就業規則にも退職金制度について記載されています。詳細な内容を理解するためにも、一度目を通しておくことがおすすめです。
- 同僚との相談: 同じ部署または会社内で経験豊富な同僚と話し合うことで、それぞれがどれくらい退職金として受け取っているか参考になる情報が得られる場合があります。
これら全てのアプローチによって得たデータは、「退職金 何年分」の計算時には不可欠となります。正しい情報源から適切なデータを収集し、自分自身のおおよその将来設計につながるよう活用しましょう。
|