退職金は私たちのキャリアの節目を迎える際に、非常に重要な要素です。退職金 いつもらえるかという疑問は、多くの人が直面するテーマであり、正しい知識を持つことで安心感を得ることができます。このブログでは、退職金の受け取り時期や具体的な手続きについて詳しく解説します。
私たちは、退職金制度の仕組みや各企業による違いについて理解し、自分自身のケースにどのように当てはまるかを知る必要があります。実際にはどれくらいの期間で支給されるのでしょうか。またその受け取り方にはどんな選択肢があるのでしょうか。これらの疑問を解消することで、よりスムーズな退職後生活への準備が整います。あなたもこの重要な情報を見逃さないために読み進めてみませんか?
退職金 いつもらえるかの詳細
退職金は、私たちが退職する際に受け取る重要な資産です。しかし、退職金 いつもらえるかという質問にはさまざまな要因が影響します。一般的に、企業によって支給時期や方法が異なるため、私たちはそれぞれの会社の規定を確認する必要があります。以下では、退職金の受け取り時期について詳しく見ていきます。
退職金の支給タイミング
多くの企業では、退職後数ヶ月以内に退職金が支給されます。ただし、その具体的なタイミングは企業ごとに異なります。一般的には以下のようなパターンがあります。
- 即日支給: 一部の企業では、退職手続きと同時にその場で現金として支給されることがあります。
- 翌月末または翌々月末: 多くの場合、給与と同様に月末締めで次月または二ヶ月後に振り込まれることが一般的です。
- 年1回まとめて支給: 特定の年度末や決算日に一括で支払われる場合もあります。
支給方法
私たちが受け取る退職金には主に以下の方法があります。
- 銀行振込: 最も一般的な方法であり、多くの場合自動的に指定した口座へ振り込まれます。
- 現金手渡し: 小規模な企業では、直接現金として手渡しされることもあります。
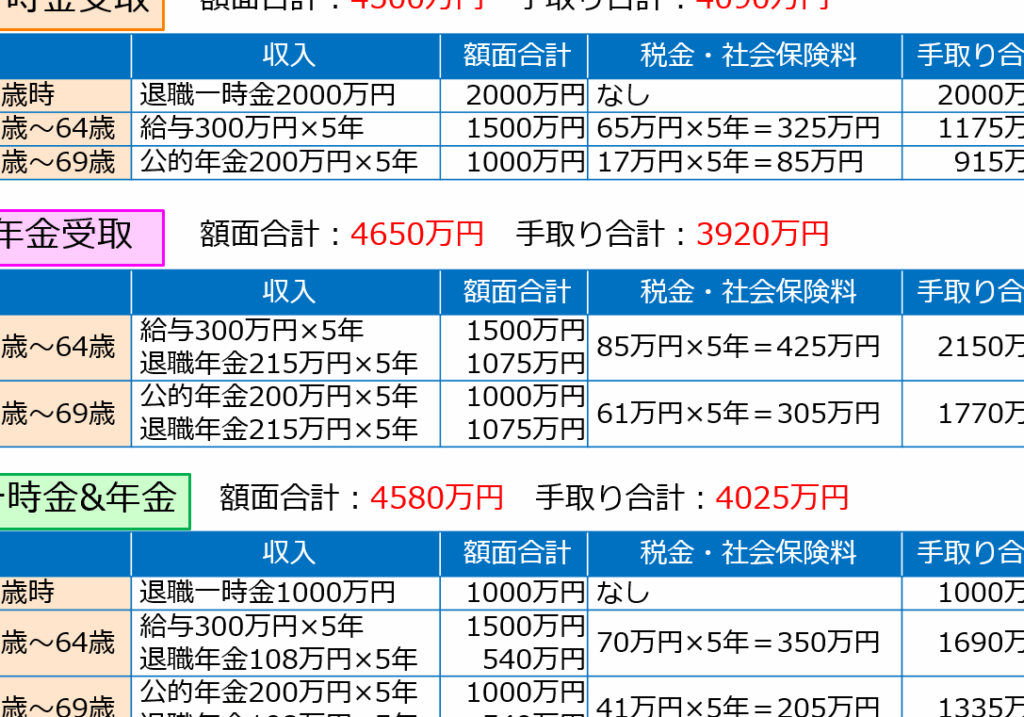
- 年金形式による分割払い: いくつかの会社では、一度に全額を受け取らず一定期間毎月分割して受け取る選択肢も提供されています。
注意点
私たちが知っておくべき大切な注意点として、以下があります。
- 会社によって異なる制度やルール:制度変更や新しい法律などによって条件が変わる可能性があるため、それを常に把握しておく必要があります。
- 税務上の処理:退職金には税務面でも考慮すべき事項がありますので、その部分についてもしっかり理解しておかなければなりません。
このように、「退職金 いつもらえるか」は単なる質問以上の意味を持つことから、自分自身だけでなく周囲との情報共有も重要です。次回は「退職金の受け取り方法とは」についてさらに詳しく掘り下げていきます。
退職金の受け取り方法とは
退職金の受け取り方法には、いくつかの選択肢があります。私たちが自分に合った方法を選ぶことは重要です。企業によって提供される受け取り方法が異なるため、事前に確認しておくことでスムーズな手続きが可能になります。以下では、主な受け取り方法について詳しく解説します。
銀行振込
銀行振込は、最も一般的で便利な退職金の受け取り方です。この方法では、指定した口座に自動的に振り込まれますので、特別な手続きをする必要がありません。ただし、自分の口座情報を正確に伝えることが重要です。また、多くの場合、中間業者を介さず直接支給されるため、安全性も高いといえます。
現金手渡し
小規模な企業や特定の条件下では、退職金を現金で手渡しされることがあります。この場合、一度に全額を受け取ることができる一方で、大きな額面になると持ち運びや管理が難しいというデメリットもあります。そのため、この方式を選ぶ際には注意が必要です。
年金形式による分割払い
最近では、一括で全額を受け取らずに年金形式で分割払いするオプションも増えてきています。この方法では、一定期間ごとに決められた額面を受け取りますので、一度に多額のお金を使う心配が少なく計画的な資産管理につながります。ただし、この方式には税務上の影響もあるため、自身のライフプランや将来設計と照らし合わせて慎重に検討する必要があります。
退職後は経済的にも不安定になりやすいため、それぞれの受け取り方法について理解した上で、自分自身に最適な選択肢を見極めたいものです。また、「退職金 いつもらえるか」というタイミングとも関連しているため、その点についてもしっかり把握しておくことが大切です。
退職金の計算方法とその基準
退職金の計算は、企業ごとに異なる基準や方式が適用されるため、私たちがその仕組みを理解しておくことが重要です。一般的には、勤務年数や基本給、役職などを考慮し、それらの要素を元に算出されます。具体的な計算方法について詳しく見ていきましょう。
退職金の計算式
退職金は通常、次のような基本公式で計算されます。
- 基本給 × 勤務年数 × 退職金係数
この中で、退職金係数は企業によって異なり、役職や業種によっても変動することがあります。また、一部の企業では特別手当や賞与も加味される場合がありますので、その点にも注意が必要です。
計算基準となる要素
以下に示す要素は、退職金の計算において非常に重要なポイントです。
- 勤務年数: 長く勤めた分だけ退職金が増える傾向があります。
- 基本給: 給与水準が高いほど、自ずと退職金も増加します。
- 会社の業績: 一部の企業では業績連動型であり、高い利益を上げた年にはより多く支給される場合があります。
- 就業規則: 各社ごとの規定によって大きく左右されるため、自社の就業規則を確認することが肝心です。
| 要素 | 影響度 |
|---|---|
| 勤務年数 | 高い |
| 基本給 | 高い |
| 会社の業績 | 中程度から高い(場合による) |
| 就業規則による特例措置 | 変動する可能性あり |
このように、様々な要因が絡んでくるため、「退職金 いつもらえるか」という問いへの答えも、この計算方法や基準に依存します。十分に情報収集し、自分自身でも確認した上で進めていくことが肝心です。
企業ごとの退職金支給時期の違い
退職金の支給時期は、企業ごとに異なるため、私たちはそれぞれの会社の方針を理解することが重要です。一般的には、退職金は退職後に一括で支払われる場合が多いですが、一部の企業では分割払いを採用していることもあります。また、契約社員やパートタイム労働者の場合、その取り扱いも異なる可能性があります。具体的な支給時期について見ていきましょう。
### 一括支給型
一部の企業では、退職後すぐに退職金を一括で受け取ることができます。この方式は特に正社員向けに多く見られます。一括支給型の場合、通常は以下のような流れになります。
1. 退職手続き完了
2. 会社から正式な通知
3. 指定された銀行口座への振込
このプロセスはスムーズであるため、多くの従業員にとって魅力的です。ただし、一部例外として、業績連動型などの場合には支給時期が遅れることもあり得ます。
### 分割支給型
他方で、一部企業では分割払いを選択するケースがあります。この方法では、数回に分けて退職金が支払われるため、一度に大きな額を受け取るプレッシャーが軽減されるメリットがあります。しかしながら、この方式には注意点もあります。例えば、
– 支給回数によって税負担が変わる可能性
– 各回の金額によって生活設計への影響
このような要素を考慮し、自分自身のライフスタイルや経済状況に合った選択を行う必要があります。
| タイプ | 特徴 |
|---|---|
| 一括支給型 | 迅速かつ単純明快だが、業績次第で遅延する可能性あり。 |
| 分割支給型 | 税負担調整可能だが、長期間待つ必要あり。 |
私たち自身の状況や希望と照らし合わせて、それぞれの企業文化や規則について十分な情報収集を行うことで、「退職金 いつもらえるか」という問いへの理解を深めておくことが肝心です。
退職後の税金と退職金について
退職後の税金について理解することは、私たちの経済的な計画にとって重要です。退職金を受け取る際には、税金がどのように影響するかを把握しておくことが不可欠です。一般的に、退職金は一時所得として扱われ、そのため課税方法も特別なルールが適用されます。
退職金の課税方式
退職金は、一時所得として収入に加算されます。この場合、以下のポイントが考慮されるべきです:
- 控除額:一時所得には一定の控除があります。この控除額を引いた後の残りが課税対象となります。
- 税率:一時所得には累進課税が適用され、収入が多いほど高い税率で課税されます。
具体的には、一時所得の場合、次の計算式で納付すべき税額を求められます。
- 退職金総額 – 特別控除(50万円またはその年限度額)
- 残りの一時所得 × 税率(累進制)
このように計算された結果によって、実際に支払うべき税金の額が決まります。
分割支給型の場合
分割支給型で受け取る場合、各支給回数ごとにそれぞれ異なるタイミングで課税されます。これによって年間収入が変わり、それぞれ異なる年度で累進課税となる可能性があります。そのため、自身のライフプランや家族構成などを考慮しながら最適な取り方を選ぶことも大切です。
| タイプ | 特徴 |
|---|---|
| 一括支給型 | 即座にまとまった資産となる反面、高い納付義務。 |
| 分割支給型 | 安定した収入源になる可能性。ただし長期的な管理必要。 |
この情報を基に、自分自身や家族への影響を十分考慮した上で、「退職金 いつもらえるか」という問題だけではなく、その受け取り方やその後の生活設計にも注目しておくことが重要です。