私たちが30年働いたら退職金はいくらですか?と考えるとき、将来の生活設計において非常に重要な要素が浮かび上がります。多くの人にとって、退職金は長年の努力の成果であり、安心して新たな人生をスタートするための資金源となります。しかしその具体的な額や計算方法についてはあまり知られていないことが多いです。
この記事では、退職金の基本的な計算方法やそのポイントを詳しく解説します。30年という長い期間にわたり働くことで得られる退職金はいくらになるのでしょうか?私たちは一緒にこの疑問を探りながら、実際にどれだけ準備すれば良いのかを理解していきましょう。これから始まる内容には皆さんの日々の選択にも影響を与える情報が満載ですのでお楽しみに!
30年働いたら退職金はいくらですか?の計算方法
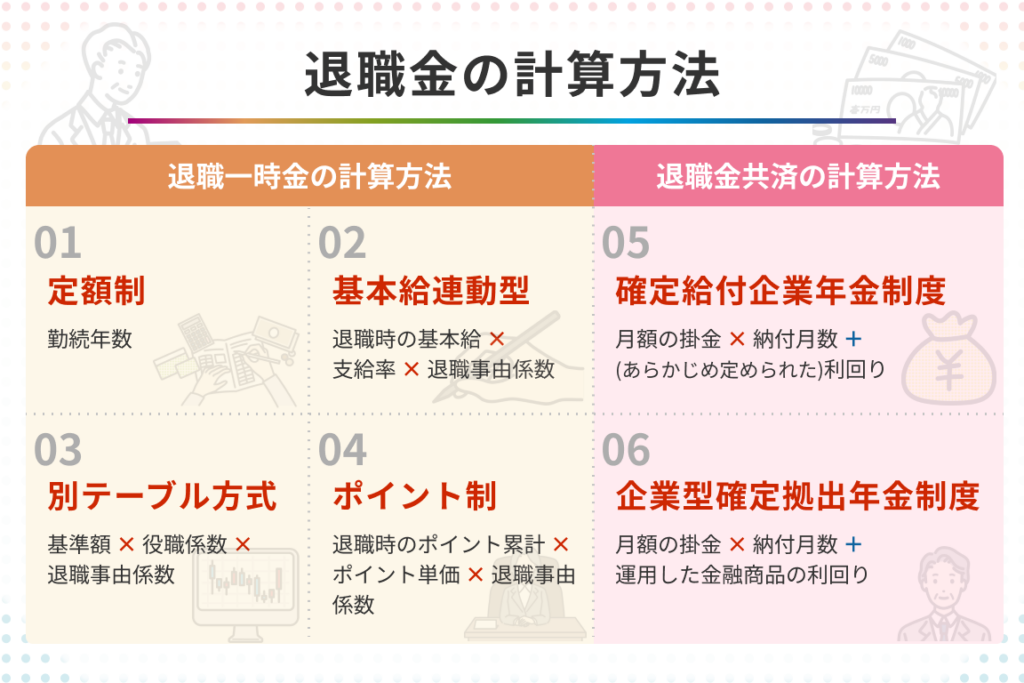
退職金の計算方法は、いくつかの要素に基づいて変動します。一般的には、勤続年数や基本給、企業の退職金制度によって大きく影響を受けるため、具体的な計算式を理解することが重要です。このセクションでは、「30年働いたら退職金はいくらですか?」という問いに対して、私たちが実際にどのように計算できるのかを詳しく見ていきましょう。
基本的な計算式
まず、一般的な退職金の計算式は以下のようになります。
- 勤続年数 × 基本給 × 退職金倍率
この中で「退職金倍率」は企業によって異なるため、自社の規定を確認する必要があります。例えば、日本の多くの企業では以下のような倍率が用いられることがあります。
| 勤続年数 | 退職金倍率 |
|---|---|
| 1〜5年 | 0.5 |
| 6〜10年 | 1.0 |
| 11〜20年 | 1.5 |
| 21年以上 | 2.0 |
この表からわかるように、勤続年数が長くなるほど倍率が上昇し、それに伴って退職金も増加します。
実際の例
例えば、月々の基本給が30万円である場合、30年間勤務した場合は次のようになります。
- 勤続年数: 30年
- 基本給: 300,000円
- 倍率: 2.0(21年以上の場合)
この情報をもとに計算すると、
[
30 text{ 年} times 300,000 text{ 円} times 2 = 18,000,000 text{ 円}
]
となり、この場合は約1800万円が予想される退職金となります。この単純化された例からもわかる通り、自身の場合には十分注意深く条件を確認しながら進めていく必要があります。
注意点
ただし、この試算には税金や控除などは考慮されていないため、最終的な手取り額とは異なる可能性があります。また、一部企業では特別手当や業績連動型など独自制度を設けているところもありますので、その点についても調査しておきましょう。
退職金に影響を与える要素とは
退職金は、様々な要素によってその額が変動します。特に、私たちが「30年働いたら退職金はいくらですか?」という問いに対して考えるとき、この影響を与える要素の理解が不可欠です。具体的には、勤続年数だけでなく、基本給や企業の退職金制度、さらには業績連動型のボーナスなども影響を及ぼします。このセクションでは、それぞれの要因について詳しく見ていきましょう。
### 勤続年数
勤続年数は退職金計算において最も重要な要素の一つです。一般的に、長く勤務することで倍率が上昇し、その結果として受け取る退職金も増加します。例えば、多くの企業では以下のような倍率設定があります。
| 勤続年数 | 退職金倍率 |
|---|---|
| 1〜5年 | 0.5 |
| 6〜10年 | 1.0 |
| 11〜20年 | 1.5 |
| 21年以上 | 2.0 |
この表からわかるように、勤続年数が長くなるほど倍率が上昇し、それに伴って退職金も増加することになります。
### 基本給
基本給もまた、退職金額を決定づける重要な要因です。私たちの月々の給与水準によって、その後得られる退職金にも大きな差が生じます。高い基本給を持つ場合、その分だけ計算される退職金も多くなるため、自身の給与体系について把握しておくことは非常に助けになります。
### 企業独自の制度
最後に注意すべき点は、企業ごとの独自制度です。一部企業では特別手当や業績連動型など、多様な制度を設けていることがあります。このような制度によって通常とは異なる条件で退職金が支払われる可能性がありますので、自社規定について事前に調査しておくことが推奨されます。
以上から、「30年働いたら退職金はいくらですか?」という問いへの答えは、一概には言えないものとなります。それぞれの要素をしっかりと確認しながら、自分自身の場合について具体的に検討する必要があります。
企業ごとの退職金制度の違い
企業によって退職金制度には大きな違いがあります。これは、業種や企業の規模、さらにはその企業が位置する地域によっても異なるため、私たちが「30年働いたら退職金はいくらですか?」という問いを考える際に非常に重要な要素となります。特に、大手企業と中小企業では制度内容や支給額に明確な差が見られることがあります。
大手企業の退職金制度
大手企業では、多くの場合、体系的で充実した退職金制度を採用しています。一般的には以下の特徴があります:
- 長期勤続へのインセンティブ:勤続年数が増えるほど倍率が加算されるため、長く働くことが奨励されています。
- 業績連動型:会社全体の業績に基づいて退職金の額が変動する仕組みを取り入れている場合もあります。
- 選択肢の多さ:現金一括払いだけでなく、年金形式で受け取るオプションなども提供されることがあります。
| 勤続年数 | 退職金倍率(例) |
|---|---|
| 1〜5年 | 0.5倍 |
| 6〜10年 | 1.0倍 |
| 11〜20年 | 1.5倍 |
| 21年以上 | 2.5倍以上(例) |
このような制度は、高い基本給と相まって、大きな退職金につながります。
中小企業の退職金制度
対照的に、中小企業では、その財務状況や経営方針によって異なるケースが多く見られます。具体的には、
- 固定額制:一定額のみを支給するシンプルな制度を採用しているところもあります。
- 不透明性:独自の規定があるものの、それについて周知徹底されていない場合もあり、自分自身で確認しないとわからないことがあります。
- 柔軟性:一部中小企業では、個別対応として特別手当などを設けている場合もあるため、一概には言えません。
このように、それぞれの会社ごとの特色や文化によって異なるため、自分自身が勤務している会社について詳しく調べる必要があります。「30年働いたら退職金はいくらですか?」という質問への答えは、このような背景にも大きく影響されると言えるでしょう。
退職金を最大化するためのポイント
退職金を最大化するためには、いくつかのポイントを押さえておくことが重要です。私たちが「30年働いたら退職金はいくらですか?」という問いに対して確実な答えを得るためには、企業の制度だけでなく、自分自身の行動や選択も大きな影響を与えるからです。
まず第一に、長期的な勤続が奨励されます。多くの企業では、勤続年数が増えるごとに退職金倍率が上昇し、その結果として受け取る金額も増加します。このため、できる限り長く同じ企業で働くことは、有利な条件となります。
次に考慮すべきは、業績連動型制度への理解と活用です。自社の業績向上に貢献することで、自身の退職金にも良い影響を与える可能性があります。具体的には、自分自身のスキルアップやプロジェクトへの積極的な参加などがあります。
また、退職時期も重要な要素となります。一般的に定年後すぐに退職するよりも、少し待ってから辞める方が支給額が増える場合があります。この点については各企業によって異なるため、自社の規程を確認することが必要です。
さらに、多様な受け取り方法を検討することも有益です。一括払いだけでなく年金形式で受け取った場合、それぞれ税負担や将来設計に違いがありますので、自分自身に最適な方法を選ぶことが大切です。
最後に、中小企業でも特別手当や柔軟性ある対応について調査し、それらを活用できる機会を逃さないよう心掛けましょう。このように、小さな努力や知識によって私たちの退職金は大きく変わり得ると言えます。
実際の受け取り額と税金について
私たちが「30年働いたら退職金はいくらですか?」という問いに答える際、実際の受け取り額とその税金について理解することは非常に重要です。退職金は多くの場合、一時金として支給されるため、その全額を手元に残せるわけではありません。ここでは、受け取り額の計算とそれに関連する税負担について詳しく見ていきましょう。
受け取り額の計算
退職金が確定した後、その正確な受取額を知るには以下の要素を考慮する必要があります。
- 基準となる退職金: 勤続年数や役職によって異なります。
- 支給方法: 一括払いか年金形式かによっても変わります。
- 税引前の総額: 税率が適用される前の合計額を把握しましょう。
退職金は、企業ごとの規程や勤続年数などで大きく異なるため、自分自身の状況に合わせて具体的な数字を算出することが求められます。
税負担について
退職所得には一定の非課税枠がありますが、それを超える部分には所得税および住民税が課せられます。具体的には以下のようになります。
- 非課税限度額:
- 初めて支給される退職金の場合、400万円まで非課税。
- 勤続年数に応じた追加的な控除もあります(例:20年以上の場合は100万円加算)。
- 課税対象となる場合:
- 非課税枠を超えた分について、通常の所得として扱われます。この場合、給与所得とは異なる特別控除が適用されます。
| 項目 | 内容 |
|---|---|
| 非課税限度額 | 400万円 + 勤続年数×70万円(上限あり) |
| 基本的な所得控除 | 55万円(給与等から差し引かれる) |
| 最高累進税率 | 最大45%(収入によって変動) |
このように、実際には手元に残るお金は思ったより少なくなる可能性があります。そのため、多様なプランニングやシミュレーションを行い、自身に最も有利になる方法で受け取ることが重要です。また、専門家への相談も検討すると良いでしょう。