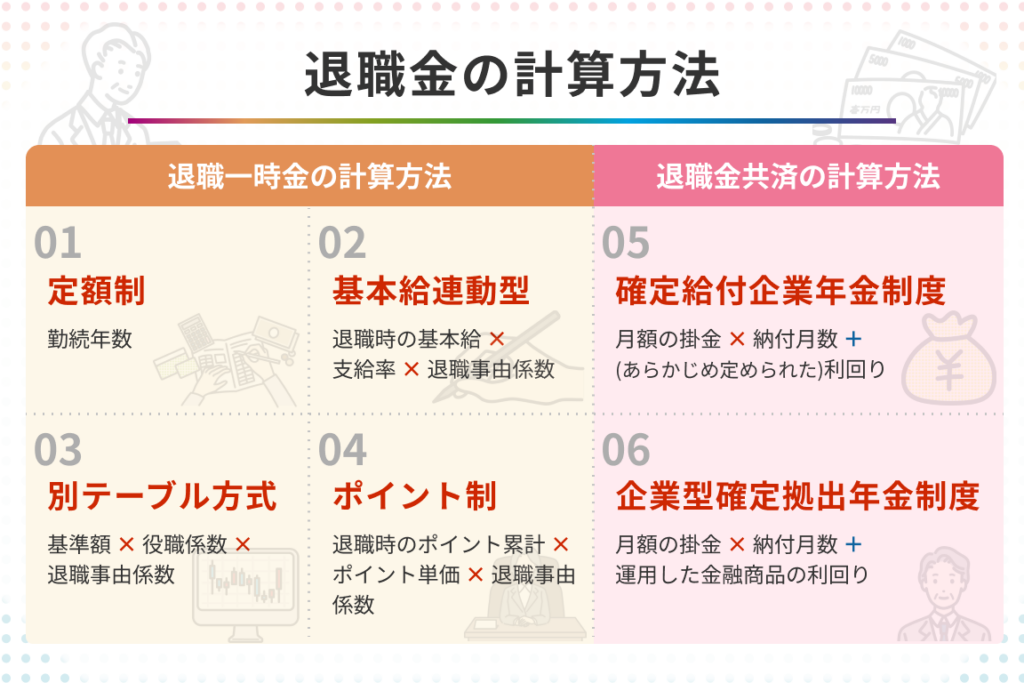
退職金は私たちの将来に大きな影響を与える重要な要素です。特に「退職金 毎月いくら」と考えると、それがどのように計算されるのか気になりますよね。私たちは、退職後の生活を支えるために必要な金額を把握することが不可欠です。
この記事では、退職金が毎月いくらになるのか具体的な計算方法や実際の例を通じて解説します。退職金 毎月いくらもらえるのかについて正確に理解することで、より安心して未来を見据えられるでしょう。これから一緒に、この重要なトピックについて深掘りしていきましょう。
私たち自身もこの情報を知ることで、計画的な資産形成が可能になります。この機会に、自分自身の退職金について考えてみませんか?
退職金 毎月いくらもらえるのか計算方法
退職金を毎月いくらもらえるかを計算するには、まず基本的な要素を理解する必要があります。退職金は、勤続年数や給与水準、企業の制度によって異なるため、正確な額を知るためにはこれらの情報が不可欠です。また、私たちが受け取る退職金は、一時金として支払われることが多いですが、それを毎月に換算することで生活設計に役立てることができます。
計算に必要なデータ
退職金の計算には以下の情報が必要です:
- 勤続年数: 退職まで働いた年数。
- 平均給与: 最終的な月給または年収。
- 企業の退職金規程: 各社で設定されている基準。
これらのデータからシンプルな式で求めることができます。一般的には、「勤続年数 × 平均給与 × 基準係数」で算出されます。この基準係数は企業や業種によって異なるため、自分自身の勤務先に確認することが重要です。
具体例
例えば、ある人が10年間勤務し、その間の平均月給が30万円だったとします。また、この人の勤務先では基準係数が1.5だと仮定すると、退職金は以下のように計算されます。
| 項目 | 値 |
|---|---|
| 勤続年数 | 10 年 |
| 平均給与 | 30 万円 |
| 基準係数 | 1.5 |
| 総退職金額 | 450 万円(10 × 30万 × 1.5) |
この450万円を12ヶ月で割った場合、毎月約37.5万円となります。このようにして、自分自身の場合にも当てはめてみれば、おおよその予想額を把握できるでしょう。
考慮すべきポイント
ただし、この数字はあくまで概算ですので注意してください。実際には税金や社会保険料なども考慮する必要があります。さらに、各企業によって独自の制度や福利厚生がありますので、その点も忘れずに確認しましょう。また、自分自身で将来設計を行う際には、この計算方法を利用してより具体的なシミュレーションを行うことがおすすめです。
退職金の仕組みと種類
退職金の仕組みを理解することは、私たちが将来の生活設計を考える上で非常に重要です。退職金とは、企業が従業員に支払う一時金や年金形式の給付であり、その種類や制度は企業によって異なります。一般的には、勤続年数や給与水準に基づいて算出されますが、各社独自の規定も存在します。
退職金には主に以下のような種類があります:
- 一時金: 退職時にまとめて支払われる形態。多くの場合、この方式が採用されています。
- 年金形式: 定期的に分割して受け取る方法。長期的な収入源として利用できるメリットがあります。
- 確定給付型プラン: 企業側が将来的な給付額を保証する制度。退職後も安心して生活できるよう設計されています。
- 確定拠出型プラン: 従業員自身が運用方法を選択し、資産形成を行うタイプ。この場合、リスクは自己責任となります。
これらの種類には、それぞれ特有の利点と欠点がありますので、自分自身のライフスタイルや将来設計に合った選択肢を検討することが大切です。また、一部の企業では福利厚生として退職金以外にもさまざまな制度を導入していますので、それらも合わせて確認することをお勧めします。
会社ごとの違い
企業によっては独自のルールや基準係数が設定されているため、自社でどのように退職金が決定されるか知識を持つことは重要です。具体的には以下の要素があります:
- 報酬体系: 基本給だけでなくボーナスなども含めた総合的な給与水準。
- 勤続年数別評価: 勤続年数によって基準係数が変動するケース。
- 業績連動型システム: 企業全体または本人の業績によって影響される場合。
このように、多様性ある制度について事前に把握し、自分自身のおおよその受取額についてイメージできるよう努めましょう。それによって、「退職金 毎月いくら」になるか具体的なシミュレーションにも役立つでしょう。
年齢別の退職金推移
年齢による退職金の推移は、私たちが将来の生活設計を考える際に非常に重要な指標となります。一般的には、勤続年数や給与水準が上がるにつれて退職金も増加していく傾向があります。また、企業ごとの制度にも影響されるため、自社の具体的なルールを理解することが不可欠です。
以下は、年齢別に見た退職金の平均推移を示す表です。このデータを参考に、自分自身の退職金額についてイメージしやすくなるでしょう。
| 年齢 | 平均退職金(万円) |
|---|---|
| 30歳 | 200 |
| 40歳 | 600 |
| 50歳 | 1200 |
| 60歳(定年時) | 1800 |
このように、年齢とともに確実に増加する傾向があります。しかし、この数字はあくまで平均値であり、個人のキャリアパスや企業文化によって大きく異なる場合があります。特に、中小企業と大手企業では、その差が顕著になることもありますので注意が必要です。
年齢別推移のポイント
- 若い世代: 初期段階では退職金額は少なく感じられるかもしれません。しかし、この時期から積み立てや運用を意識することで後々大きな差となります。
- 中堅層: 40代以降になると、多くの場合昇給や役職昇進によって収入が増え、それに伴い退職金も増加します。この年代で資産形成について真剣に考えることが重要です。
- リタイアメント直前: 定年前後では最も高額な退職金を受け取ることになります。この時期には自分自身のライフプランと照らし合わせて適切な選択肢を検討しましょう。
これらの要素を踏まえて、「退職金 毎月いくら」になるか具体的なシミュレーションにも役立つでしょう。自分自身の状況や目標に基づいて、どんなプランニングが必要なのか再確認していきたいものです。
具体的な計算例とシミュレーション
退職金の具体的な額を把握するためには、シミュレーションが非常に役立ちます。ここでは、実際にどのように計算が行われるのかを具体的な例を通じて理解していきましょう。退職金は給与や勤続年数によって異なるため、自分自身のケースに合わせたシミュレーションを行うことが重要です。
シミュレーション例
例えば、40歳で現在の年収が600万円の場合、定年まで20年間働くと仮定します。この場合の退職金を算出するためには、以下のステップで計算します。
- 年収推移: 年齢や昇給率を考慮し、毎年2%ずつ昇給すると仮定します。
- 勤続年数: 20年間勤務した場合、その間に得られる総給与額から退職金が計算されます。
- 退職金倍率: 企業によって設定される倍率(通常は0.5〜1.5倍)を使用して最終的な額面を決定します。
この条件下で計算した結果は以下の通りです: