定年退職を迎える際に重要な要素の一つが退職金の額です。私たちが将来を見据える中で、退職金はいくらもらえるのかは大きな関心事となります。このお金は、老後生活や新たな挑戦への資金として非常に重要です。
この記事では、定年退職時の退職金について詳しく解説します。具体的には、一般的な計算方法や企業ごとの違いなどを取り上げます。また、制度改正や最近の動向にも触れながら、私たちが知っておくべき情報を提供します。果たして私たちはどれだけの退職金を期待できるのでしょうか?その疑問に迫りましょう。
定年退職 退職金 いくらの計算方法
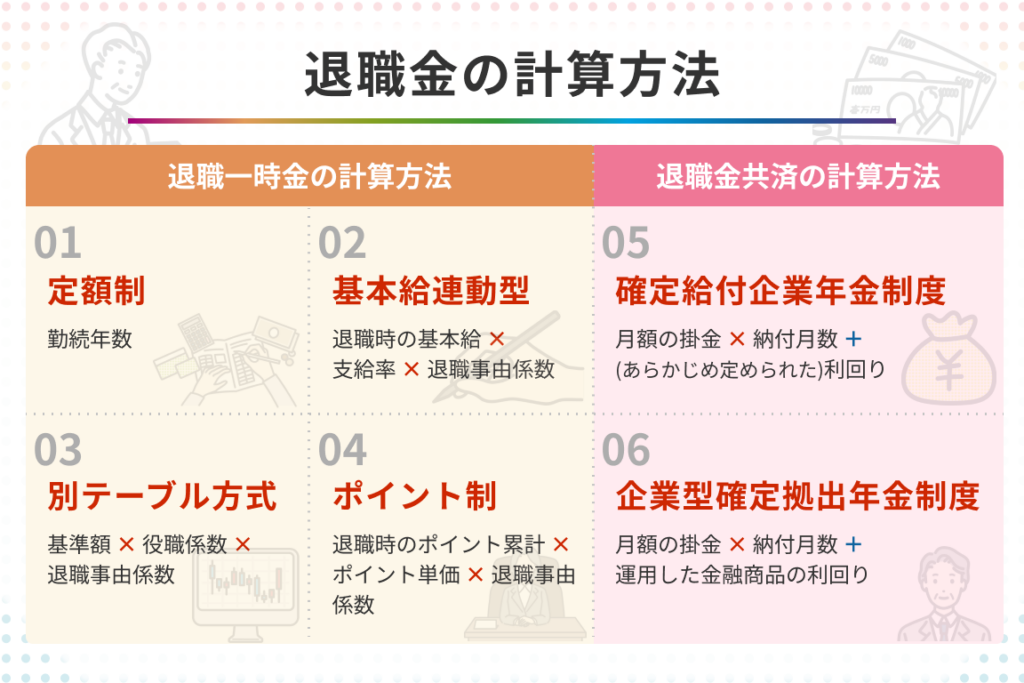
定年退職に伴う退職金の計算方法は、企業や個人の状況によって異なりますが、一般的にはいくつかの要素を考慮することでおおよその金額を見積もることができます。主に、勤続年数や最終給与額、企業の退職金規程などが影響を与えます。ここでは、それらの要素について詳しく解説し、具体的な計算式をご紹介します。
勤続年数と最終給与額
退職金は、通常以下のような基準で計算されます。
- 勤続年数: 長く勤めるほど、退職金が増加します。
- 最終給与: 最後に受け取った給与がベースとなります。
一般的な計算式は次の通りです:
[
text{退職金} = text{基本額} times text{勤続年数} + text{特別加算}
]
この基本額は企業ごとに異なるため、自社の規定を確認する必要があります。また、多くの場合、勤務先で設けられた規則によって「特別加算」が存在し、この部分も重要です。
| 勤続年数 | 基本額(例) | 特別加算(例) | 合計(例) |
|---|---|---|---|
| 10 年 | 300 万円 | 50 万円 | 350 万円 |
| 20 年 | 600 万円 | 100 万円 | 700 万円 |
| 30 年 | 900 万円 | 200 万円 | 1100 万円 |
企業ごとの違い
また、同じ業界内でも企業によって制度や支給内容が大きく異なることがあります。一部の企業では独自のルールがあり、その結果として得られる退職金にも差があります。そのため、自分自身が働いている会社だけでなく、市場全体を把握しておくことも重要です。具体的には以下のような点をチェックしましょう:
- 退職金規程
- 過去3年間の平均支給実績
- 業界全体で求められる水準
これらを踏まえることで、自分自身のおおよその受取予定額について理解できるようになります。
退職金に影響を与える要因とは
退職金は、定年退職時に受け取る金額であり、その額面にはさまざまな要因が影響を及ぼします。私たちが受け取る退職金の具体的な金額は、単に勤続年数や最終給与だけではなく、企業の方針や業界全体の動向にも大きく左右されます。このセクションでは、退職金に影響を与える主な要因について詳しく見ていきましょう。
企業の退職金規程
企業各社は、自社独自の退職金制度を持っています。そのため、同じ業界内でも支給される退職金には顕著な違いがあります。一般的には以下のようなポイントが重要です:
- 基本額: 各企業によって設定されています。
- 加算項目: 勤続年数に応じて増加する特別加算なども考慮されます。
- 評価基準: 業績や個人評価なども影響し得ます。
これらの規程を確認することで、自分自身が受け取れる可能性のある退職金についてより正確な見積もりが可能になります。
業界全体の傾向
さらに、私たちが所属する業界全体で求められる水準も無視できません。業種によっては、人材不足や需要変動に伴い、競争力を保つために高い退職金制度を設けている場合があります。具体的には次の点をチェックしましょう:
- 過去3年間の平均支給実績: 同様のポジションで働く他社と比較してみることが有用です。
- 市場動向: 経済状況や政策変更なども影響します。
このように、市場全体とのバランスを見ることで、自分自身のおおよその受取予定額について理解できるようになります。また、この情報は将来計画にも役立つでしょう。
| 要因 | 詳細 |
|---|---|
| 勤続年数 | 長期間勤務した場合、高い額面になる。 |
| 最終給与 | 最後に受け取った給与が基準となる。 |
| 企業規程 | 各企業ごとの独自ルール。 |
以上からわかるように、定年退職時に受け取る「定年退職 退職金 いくら」について正確な予測を立てるためには、多角的な視点から情報収集と分析が不可欠です。
企業別の退職金の相場について
企業ごとの退職金の相場は、業種や企業規模によって大きく異なるため、私たちがどれくらいの「定年退職 退職金 いくら」を受け取る可能性があるかを理解する上で重要なポイントです。一般的に、大手企業は中小企業に比べて高額な退職金を支給する傾向があります。また、同じ業界内でもそれぞれの企業の方針や経営状況により、相場には差が生じます。
主要業界別の退職金水準
各業界には特有の特徴があり、それに応じて退職金制度も異なります。以下は主要な業界別で見られる一般的な傾向です:
- 製造業: 長期雇用を重視し、高額な退職金を設定していることが多い。
- サービス業: 業績によって変動しやすく、中小企業では比較的低め。
- IT業界: スキル重視で高い支給額だが、プロジェクト単位で契約社員も多いため一概には言えない。
- 金融業: 業績連動型で、高額になる場合もあるが、景気による影響を受けやすい。
具体例と統計データ
実際にどれほどの額面となるか、その目安として各社から公開されているデータを見ることも重要です。以下は日本国内の平均的な退職金水準についてまとめた表です。
| 企業規模 | 平均退職金(万円) |
|---|---|
| 大手企業 | 3000〜5000 |
| 中堅企業 | 1500〜3000 |
| 中小企業 | 500〜1500 |
このように、多様な要素から成り立つ「定年退職 退職金 いくら」の実態を把握することで、自分自身の将来設計にも役立つ情報となります。それぞれの会社や市場動向について調査し、自分自身のおおよその受取予定額を予測する参考材料として利用しましょう。
公的年金との関係性
退職金と公的年金は、定年後の生活設計において非常に重要な要素です。私たちが受け取る退職金の額は、通常、公的年金と組み合わせて考慮されます。この二つの収入源をうまく活用することで、安定した老後を実現することが可能になります。
公的年金とは
公的年金制度は、国が運営するものであり、主に厚生年金や国民年金などがあります。これらは働いている間に支払った保険料によって将来的にもらえる額が決まります。このような制度によって、多くの人々が定年後も一定の生活水準を維持できるようになっています。
退職金とのバランス
退職時には一般的に一時金として支給される退職金と、毎月受け取る公的年金をどのようにバランスさせるかが重要です。以下は、この二つの収入源を効果的に活用するためのポイントです:
- 生活費の見積もり: 定年前から定年間接して必要となる生活費を計算し、それに基づいた資産設計を行いましょう。
- 受給開始時期: 公的年金は早く受け取れる場合でも、その額面で得られる利益との兼ね合いを考えながら決めることが大切です。
- 税負担: 退職金や公的年金には税制上の特典や負担がありますので、その理解も欠かせません。
このような視点から、自分自身のおおよその「定年退職 退職金 いくら」を把握し、について深く理解することで、老後資産形成への道筋がより明確になるでしょう。具体例やシミュレーションツールなどを活用し、自分自身だけでなく家族全体で将来設計について話し合うことも有益です。
定年後の資金計画と活用法
定年後の資金計画は、私たちが安心して老後を迎えるために欠かせない要素です。退職金と公的年金だけで生活するのではなく、それ以外の資産や投資も含めて総合的なプランを立てることが重要です。将来の収支を見越し、必要な資金を確保するためには、具体的な戦略が求められます。
資産運用の基本
退職後は、受け取った退職金や蓄えた貯蓄をどのように運用していくかがポイントになります。以下は、その基本となる考え方です:
- リスク許容度: 自分自身のリスク許容度を理解し、それに応じた運用商品を選ぶことが大切です。
- ポートフォリオ分散: 資産を複数の商品に分散させることで、大きな損失を避けることができます。
- 長期的視点: 定年後も長い時間がありますので、短期的な変動に惑わされず、長期的な成長を目指すことが重要です。
具体例とシミュレーションツール
私たち自身で資金計画を立てる際には、具体例やシミュレーションツールが非常に役立ちます。一部の金融機関では、自分自身の条件に応じた退職後の生活費や収入などを試算できるサービスがあります。このようなツールを活用することで、自らのおおよその「定年退職 退職金 いくら」を明確にしながら計画することが可能になります。
| 項目 | 説明 | <強調文字> |
|---|---|---|
| 生活費見積もり | 月々必要になる生活費の試算 | – 年間累積額:XX万円 – |
| 投資商品の選択肢 | – 株式・債券・投信など多様化した選択肢から選ぶ – | – リターン期待値:Y% – |
This approach allows us to not only ensure our financial stability but also to enjoy a fulfilling retirement. By carefully planning and utilizing various resources, we can create a roadmap for our future that accommodates both needs and desires.