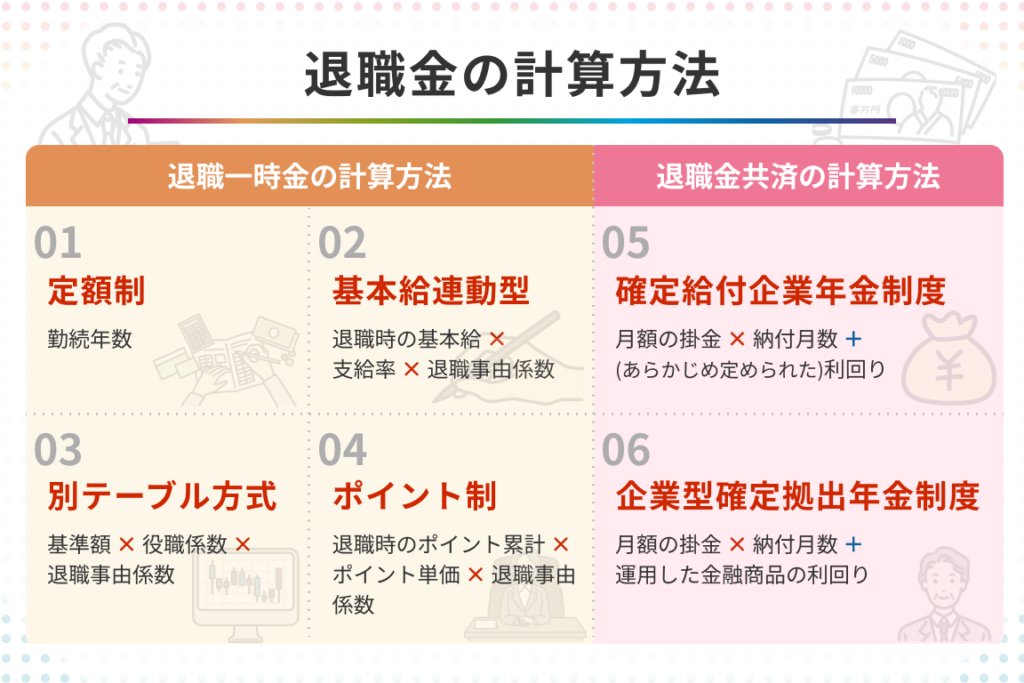
退職金は私たちにとって重要な資金源ですが、退職金共済はいくらもらえるかは多くの人が疑問に思うポイントです。この記事では、退職金共済の計算方法や受け取る際のポイントについて詳しく解説します。具体的な数値を知ることで、将来の計画を立てやすくなります。
さらに、私たちは実際の事例を交えながら説明しどんな要素が退職金に影響するかも見ていきます。これにより私たちは自身の状況を把握し適切な準備ができるようになるでしょう。退職金共済はいくらもらえるかについて考えたことがありますか?今後の生活設計に役立つ情報が満載ですのでぜひお読みください。
退職金共済はいくらもらえるのかを知るための基本情報
退職金共済はいくらもらえるのかを知るためには、いくつかの基本的な情報を理解することが重要です。この制度は、企業が従業員に対して退職時に支給される金銭的援助の一形態であり、その額は多くの要因によって左右されます。具体的には、加入期間や掛け金、企業の規模などが影響します。
退職金共済の仕組み
退職金共済は、労働者が定年退職や自己都合で辞めた際に受け取ることのできる制度です。以下にその特徴を挙げます。
- 加入資格: 定められた条件を満たす必要があります。
- 掛け金: 毎月一定額を積み立てる方式が一般的です。
- 支給基準: 支給額は加入者の勤続年数や掛け金総額によって決まります。
受取額の計算例
実際にどれくらいもらえるかイメージしやすいように、以下に簡単な計算例を示します。例えば、10年間勤務し毎月1万円ずつ掛けた場合:
| 項目 |
内容 |
| 勤続年数 |
10年 |
| 毎月の掛け金 |
10,000円 |
| 総掛け金(税抜) |
1,200,000円(10,000円 × 12ヶ月 × 10年) |
| 平均支給率(仮定) |
70% |
| 想定受取額(税抜) |
840,000円 (1,200,000円 × 0.7) |
上記はあくまで一例ですが、このように自分自身の場合でも同様に計算することで、大まかな受取額を把握できるでしょう。
その他考慮すべき事項
また、受取額にはさまざまな要因が影響します。特別手当やボーナスなども考慮すると、最終的な受取額はさらに変動する可能性があります。そのため、自身の状況や会社の方針についてもしっかりと調査しておく必要があります。
退職金共済の計算方法と必要な要素
退職金共済の計算は、いくつかの重要な要素を考慮する必要があります。具体的には、加入者の勤続年数や掛け金、企業が定める支給基準などが影響します。これらの要素がどのように受取額に結びつくのかを理解することで、私たちは「退職金共済はいくらもらえる」の問いに対してより明確な答えを得ることができるでしょう。
### 加入期間
加入期間は、退職金共済の受取額に直接的な影響を与える重要な要素です。一般的には、長く勤務すればするほど受取額は増加します。例えば、5年間しか加入していない場合と10年間加入した場合では、大きな差があります。このため、自分自身がどれだけ長くこの制度に参加しているかを把握することが大切です。
### 掛け金
掛け金もまた重要なパラメーターです。毎月いくら積み立てるかによって最終的な受取額が変動します。多くの場合、企業は一定の割合で掛け金を負担し、その合計額によって支給される退職金が決まります。また、自分自身で設定できる掛け金額についても確認しておくと良いでしょう。
| 項目 |
内容 |
| 毎月の掛け金 |
10,000円 |
| 勤続年数(仮定) |
10年 |
| 総掛け金(税抜) |
1,200,000円 (10,000円 × 12ヶ月 × 10年) |
|
|
|
|
平均支給率(仮定): 70%
想定受取額(税抜): 840,000円 (1,200,000円 × 0.7)
### 支給基準
企業ごとに異なる支給基準も考慮しなくてはなりません。この基準は通常、業績や経営状況にも関連していますので、その時期によって変動することがあります。そのため、自社内でどのように支給基準が設定されているかを確認し、それに従った計算方法を知っておくことも肝心です。
これら全ての要素を踏まえて計算すると、「退職金共済はいくらもらえる」の疑問への答えが見えてきます。それぞれ自分自身の場合にも当てはめながらシミュレーションすることで、おおよその予想受取額を把握できるでしょう。
受取額に影響するポイントと注意点
受取額に影響を与えるポイントには、加入者が注意すべきいくつかの要素があります。これらの要素を把握することで、「退職金共済はいくらもらえる」という疑問に対してより具体的な見通しを持つことができるでしょう。以下では、特に重要なポイントとその注意点について詳しく解説します。
### 給付条件の変動
退職金共済の給付条件は、企業ごとに異なるため、その変動について理解しておくことが必要です。業績や経営状況によって支給基準が変更される可能性がありますので、自社での最新情報を確認することが不可欠です。また、給付条件は法改正や政策変更にも影響されるため、定期的に見直す習慣を持ちましょう。
### 受取時期
受取時期も受取額に大きな影響を与えます。一般的には、早めに受け取ると総額が減少する傾向があります。その理由は、利息などの成長要因が働かないからです。一方で、一部の制度では早期引き出し手数料が発生する場合もありますので、自分自身のライフプランを考慮しながら適切なタイミングで受け取るよう心掛けましょう。
| 項目 |
内容 |
| 退職後1年以内 |
-20% |
| 退職後2〜5年内 |
-10% |
| 5年以上経過後 |
100% |
### 税金と社会保険料
退職金共済から得た収入には税金や社会保険料が課せられるため、その計算も重要です。私たちは実際の手取り額を知る上で、この点も考慮しなくてはなりません。税率は年によって異なる場合がありますので、最新情報をチェックしましょう。また、自営業の場合は特別控除なども利用できる可能性がありますので、専門家との相談もおすすめします。
これら全てのポイントを踏まえて計算することで、「退職金共済はいくらもらえる」の問いへの答えが一層明確になります。それぞれ自分自身の場合にも当てはめながらシミュレーションすることで、おおよその予想受取額や注意点について理解できるでしょう。
退職金共済と他の制度との違い
について理解することは、私たちが「退職金共済はいくらもらえる」という疑問に対して正確な情報を得るために重要です。退職金共済は、企業が従業員のために設ける制度ですが、同様の目的を持つ他の制度とは異なる特性や条件があります。これらの違いを把握することで、自身に最適な選択肢を見極める手助けとなります。
### 退職金共済と年金制度
退職金共済は、一時金として受け取ることができる点で年金制度とは異なります。年金制度では定期的に支給される形態であり、老後生活を支える役割があります。一方、退職金共済では主に会社からの離脱時に一括で受け取れるため、その使い道やタイミングによって大きく影響します。このような違いから、それぞれのライフプランによってどちらが適しているかを考慮する必要があります。
### 退職一時金との関係
また、一般的な退職一時金とも比較してみましょう。多くの場合、企業は独自の基準で退職一時金を設定していますが、この額は通常、勤続年数や役割によって変動します。一方で、退職金共済は加入状況や契約内容によって決まるため、その計算方法には一定の透明性があります。ただし、企業ごとに異なる運用条件があるため、自社との関連性も十分理解しておくべきです。
| 項目 |
内容 |
| 受取方法 |
一時金(退職金共済) / 定期支給(年金) |
| 計算基準 |
契約内容(退職金共済) / 勤続年数・役割(一般的な一時金) |
| 税制優遇措置 |
あり(ケースバイケース) / 一般的にはなし(年金) |
| 対象者範囲 |
加入者のみ / 基本的には全従業員対象(年금) |
このように、それぞれの制度には明確な特徴と利点・欠点がありますので、自分自身や家族の将来設計にも影響を及ぼす要因として慎重に検討しましょう。それぞれのメリット・デメリットを踏まえた上で、「退職 金 共済 いくら もらえる」の問いへの答えもより具体化されてくるでしょう。
実際に受け取った事例紹介
退職金共済の実際の受取額について、具体的な事例を通じて理解を深めることは非常に有益です。私たちが知っておくべきは、同じ制度でも加入者の状況や企業によって受取額が異なるため、多様なケーススタディを見ることで、より現実的なイメージを持つことができる点です。
### 事例1: A社の場合
A社では、従業員が10年間勤務した後に退職し、退職金共済を利用しました。この場合の受取額は約300万円でした。A社の契約内容によれば、勤続年数に応じて加算されるポイント制が採用されており、この制度のおかげで一時金としてまとまった額を手にすることができました。
| 項目 |
内容 |
| 勤続年数 |
10年 |
| 受取額 |
300万円 |
| 契約内容の特性 |
ポイント制(勤続年数による加算) |
### 事例2: B社の場合
次にB社では、5年間勤務した従業員が退職する際に退職金共済から150万円を受け取りました。この会社も独自の計算基準を設けており、役割や責任度合いによって金額が変動します。そのため、このような企業ごとの特色も考慮しながら、自身のケースと照らし合わせる必要があります。
| 項目 |
内容 |
| 勤続年数 |
5年 |
| 受取額 |
150万円 |
| 契約内容の特性 |
役割や責任度合いによる変動
これらの事例からも明らかなように、「退職 金 共済 いくら もらえる」という問いには多様な答えがあります。個々人や企業ごとの条件によって大きく左右されますので、自分自身の場合とどれだけ一致するかという視点で見ることも重要です。また、それぞれ異なる要素にも敏感になることで、自分たちに最適な選択肢を見極める手助けとなります。
|