確定拠出年金における配当金は、私たちの将来設計において重要な要素です。「確定拠出年金 配当金 いつ」支払われるのかを理解することは、資産形成を進める上で欠かせません。多くの人が気になるこのトピックについて詳しく見ていきましょう。
配当金の受取タイミングは制度やプランによって異なるため、知識を深めておくことが大切です。我々がどのようにその情報を活用すればよいのでしょうか。このブログでは、確定拠出年金の配当金について具体的なスケジュールや注意点をご紹介します。あなたも自分自身の資産運用に役立つ情報を得たいと思いませんか?
確定拠出年金 配当金 いつ支払われるのか
確定拠出年金における配当金の支払い時期は、非常に重要な要素です。私たちが資産形成を行う上で、配当金がいつ受け取れるかを知っておくことは、計画的な資産運用につながります。通常、配当金の支払いは年に数回行われますが、その具体的なタイミングはプランや金融機関によって異なる場合があります。
配当金の支払いスケジュール
多くの確定拠出年金プランでは、以下のようなスケジュールで配当金が支払われます。
- 四半期ごとの支払い:一部のプランでは毎四半期ごとに配当金が支払われることがあります。
- 年度末まとめて支払い:他のプランでは年度末に一括して配当金を分配する場合もあります。
これらの選択肢から、自身の資産運用スタイルや必要性に応じて最適なプランを選ぶことが大切です。また、一部の金融機関では特別なボーナスとして追加の配当金を提供することもありますので、それらも考慮しておきましょう。
支払い日について
具体的な配当金の支払い日は、各金融機関や商品によって異なるため、事前に確認することが重要です。例えば、
| 金融機関 | 配当金支払い日 |
|---|---|
| 銀行A | 6月30日, 12月31日 |
| 保険会社B | 3月15日, 9月15日 |
この表からもわかるように、それぞれ異なるタイミングでのお知らせや入金がありますので注意しましょう。
注意点
また、私たちが気をつけるべき点としては、以下があります:
- 手続き期限:口座開設後すぐには受け取れない場合もあるため、早めに手続きを進める必要があります。
- 税務処理:受け取った際には税務上でも影響がありますので、その点にも留意してください。
以上を踏まえて、自身にとって最適な確定拠出年金とその配当計画についてしっかり理解していくことが求められます。
配当金の支払い頻度とタイミングについて
私たちが確定拠出年金において配当金を受け取る際、その頻度とタイミングは非常に重要な要素です。配当金の支払い頻度は、選択したプランや金融機関によって異なるため、自分の資産運用計画に合ったものを選ぶことが大切です。一般的には、以下のようなパターンがあります。
- 四半期ごとの支払い:多くのプランでは、毎年四半期ごとに配当金が支払われます。この方法では、より頻繁に収入を得ることができるため、資産管理がしやすくなる場合があります。
- 半年ごとの支払い:一部のプランでは、年に2回(例えば6月と12月)配当金が支給されます。この方式も人気で、多くの人々に利用されています。
- 年度末まとめて支払い:他のプランでは年度末に一括して配当金を受け取る形式があり、この場合、大きな額面で受け取れることになります。
また、配当金の具体的な支払い日についても注意が必要です。金融機関ごとに異なるため、あらかじめ確認しておきましょう。たとえば、一部の銀行では特定の日付(例:6月30日や12月31日)に固定されたスケジュールで入金されます。
さらに、一部プランでは特別ボーナスとして追加的な配当金を提供することもありますので、それらも考慮して選択肢を検討する価値があります。また各種プランによる違いについてもしっかり理解しておくことで、自分自身のライフスタイルや将来的な計画にもマッチした最適な選択が可能となります。
各種プランによる配当金の違い
私たちが確定拠出年金において選ぶプランによって、配当金の額や支払い方法が大きく異なることを理解することは非常に重要です。各種プランにはそれぞれ特性があり、それによって受け取る配当金にも影響を与えます。具体的な違いを把握することで、自分たちの資産運用戦略に最適な選択を行う手助けとなります。
プランごとの配当金の基本
一般的に、確定拠出年金のプランには以下のような種類があります。それぞれのプランで期待できる配当金について詳しく見ていきましょう。
- 株式投資型プラン:このタイプでは、企業の株式へ投資するため、高リスク・高リターンが期待できます。通常、年間で比較的高い配当金を得られることがあります。
- 債券投資型プラン:より安定した収入を求める方には、このタイプがおすすめです。市場が安定している場合は一定の配当金が見込めますが、株式と比べて低い傾向があります。
- バランス型プラン:株式と債券どちらにも分散投資し、中程度のリスクを取ることで安定した収益を狙います。このアプローチでは、平均的な配当金が得られることになります。
配当率とその変動
各種プランによって設定されている配当率も異なるため、その点も考慮する必要があります。また、市場環境や経済状況によってこれらの率は変動します。それにより、同じタイプのプランでも実際に受け取る額面は異なる可能性があります。
| プラン名 | 期待される年間配当率 |
|---|---|
| 株式投資型 | 5%〜10% |
| 債券投資型 | 2%〜4% |
| バランス型 | 3%〜6% |
このような情報を基に、自身に合った確定拠出年金 プランを選ぶ際には、それぞれの特徴やリスクについてしっかり考える必要があります。また、自分自身のライフスタイルや将来設計と照らし合わせながら判断すると良いでしょう。
配当金受取時に注意すべきポイント
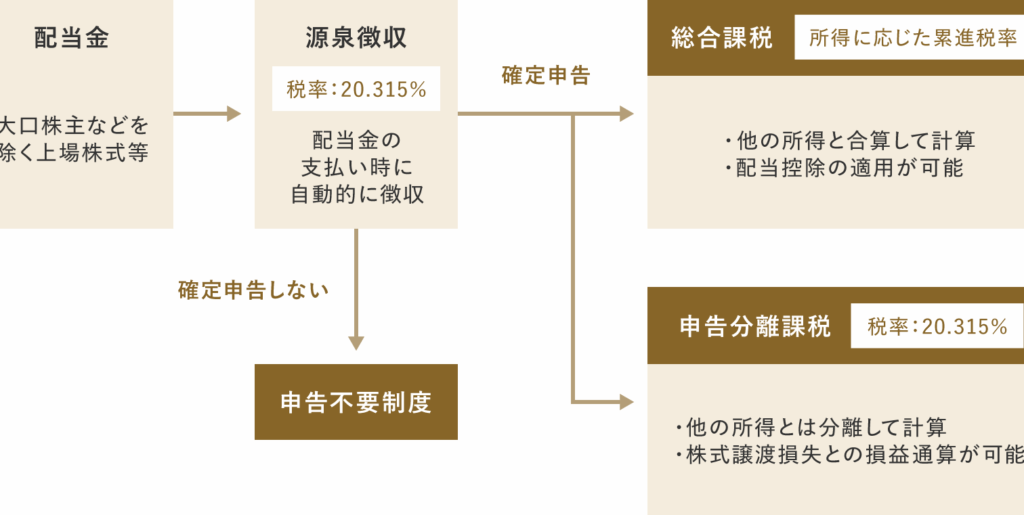
配当金を受け取る際には、いくつかの重要なポイントに注意する必要があります。まず第一に、配当金の課税について理解しておくことが大切です。確定拠出年金から得られる配当金は所得とみなされ、そのため税金が発生します。この点を把握しないまま受け取ると、思わぬ負担が生じることがあります。
次に、配当金の受取方法にも注意しましょう。多くの場合、支払い方法は口座振込やチェックなど複数の選択肢がありますが、自分に合った方法を選ぶことで手続きがスムーズになります。また、一度設定した受取方法は変更可能ですが、その場合手続きや時間がかかることもあるため、事前に確認しておくと良いでしょう。
配当金の再投資
私たちにとって有利なのは、受け取った配当金を再投資する選択肢です。この戦略によって、新たな資産形成につながります。ただし、この場合も同様に課税されますので、その影響を考慮しながら判断する必要があります。
市場状況との関連
さらに、市場状況や経済環境によっても配当金の額面が変動する可能性があります。そのため、自身のプランでどれだけ安定した収入源となるか評価しておくことも重要です。特に株式投資型プランでは市場動向が直接的な影響を与えるため、この点について常に意識しておきたいところです。
これらの要素を総合的に考慮することで、確定拠出年金から得られる配当金を最大限活用できるようになるでしょう。正しい情報と適切な管理こそが将来への安心感につながります。
将来の資産形成における配当金の役割
将来の資産形成において、配当金は非常に重要な役割を果たします。確定拠出年金から得られる配当金は、単なる収入源ではなく、資産を増やすための強力な手段となり得るのです。これを理解することで、私たちはより効果的に資産形成を進めることができます。
配当金は、長期的な投資戦略の一部として再投資されることが多く、このプロセスによって複利効果が生まれます。具体的には、受け取った配当金を再び同じプランへ投入することで、新たな株式や債券への投資が可能になります。このようにして時間とともに資産が増加し、最終的には将来的なリタイアメント時の経済的安定につながります。
配当金の活用方法
- 再投資: 受け取った配当金を他の金融商品に回すことで、更なる利益を得るチャンスがあります。
- 生活費: 定期的な支出や予期せぬ事態への備えとしても利用でき、安心感を提供します。
- ポートフォリオ調整: 市場状況や個人のニーズに応じてポートフォリオ内で流動性を保つ選択肢にもなります。
このように、多様な使い方がある中で、自分自身のライフスタイルや目標に合わせて配当金を有効活用することが求められます。また、市場環境によって変動する可能性も考慮しながら、自分自身の投資戦略を見直す機会にもなるでしょう。
将来への影響
将来的には、このような配当金によって築かれる財政基盤が、私たち自身だけでなく家族にも大きな影響を及ぼすことになります。例えば、安全で安定した収入源として機能することで、不測の事態にも十分対応できる余裕を持つことにつながります。この視点からも、「確定拠出年金 配当金 いつ」という疑問について正しい知識と理解が必要不可欠です。それこそが将来への安心感と成功した資産形成につながる鍵となります。