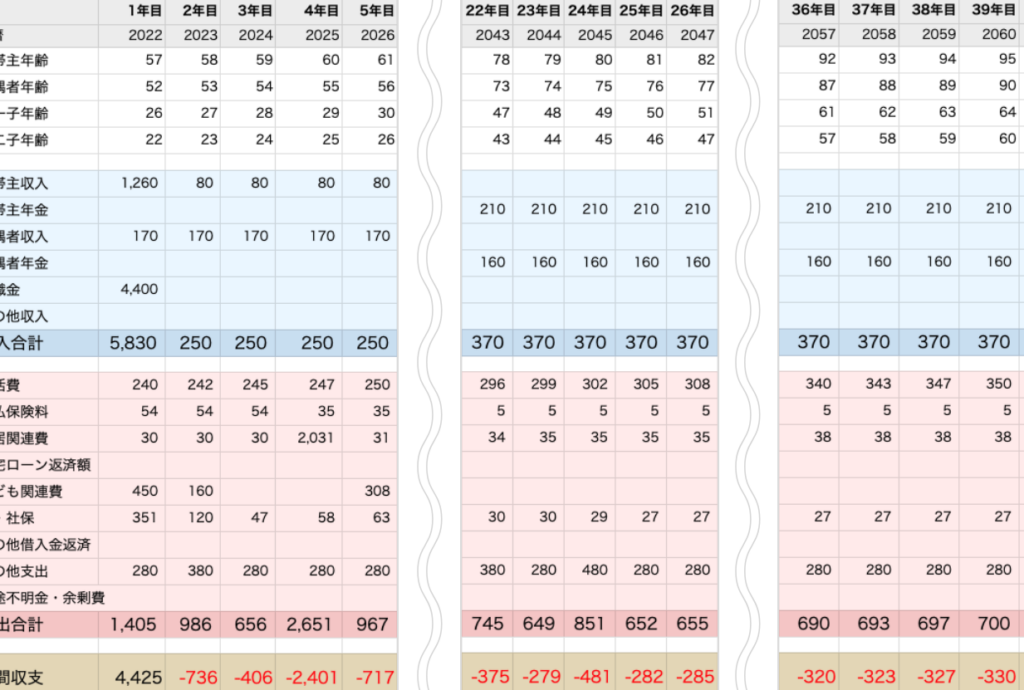
私たちは、早期退職すると退職金は何倍になりますか?という疑問を抱える多くの方々に向けて情報を提供します。退職金の計算方法やその変動要因を理解することは、キャリアプランニングにおいて非常に重要です。本記事では実例を交えながら、早期退職がどのように退職金に影響を与えるのか詳しく解説します。
また、早期退職にはメリットもデメリットも存在します。そのため自分自身のライフスタイルや目標と照らし合わせる必要があります。果たして早期退職すると退職金は何倍になりますか?この問いを通じて皆さんがより良い選択ができるようサポートしたいと思います。興味深い数字や具体的なケーススタディをご紹介しますので、ぜひ最後までご覧ください。あなたの未来設計に役立つ情報が満載です!
早期退職すると退職金は何倍になりますか?の基本概念
早期退職を選択する際、退職金の計算方法やその影響について理解しておくことは非常に重要です。早期退職すると退職金は何倍になりますか?という問いには、一概に答えることはできませんが、いくつかの基本的な概念を押さえておくことで、自分自身の状況に合った判断ができるようになります。
早期退職によって得られる退職金は、主に以下の要素によって変動します。
1. 勤続年数
一般的に、勤続年数が長いほど、支給される退職金も増加します。しかし、早期退職の場合には、その勤続年数が短いため、通常よりも少ない額になる可能性があります。この点を考慮しながら、自分のキャリアプランと照らし合わせてみましょう。
2. 定年までの残り期間
定年まで残された期間も影響します。たとえば、定年前に5年以上前から働いている場合、その期間によって多くの企業では補償制度などが設けられているため、有利な条件で支給される場合があります。このようなケースでは、早期退職でも比較的高い額になることがあります。
3. 企業ごとの制度
企業ごとの就業規則や退職金制度にも大きな違いがあります。それぞれの会社では独自の基準で計算されるため、自分が働いている会社で具体的にどのように設定されているか確認する必要があります。また、中小企業やベンチャー企業では、大手企業とは異なる制度を採用していることもあるため注意しましょう。
| 要素 |
説明 |
| 勤続年数 |
長ければ長いほど多くなる傾向あり。 |
| 定年まで残り期間 |
残り期間によって特別補償が適用される場合あり。 |
| 企業ごとの制度 |
各社独自ルールで大きな差異あり。 |
これらを踏まえた上で、自身が受け取れる可能性のある額面についてシミュレーションを行うことは非常に有意義です。また、この情報を元に専門家と相談することでさらに具体的なアドバイスを得ることができます。他方で、単純に「何倍」と言うだけではなく、それぞれの要因によって結果は大きく左右されますので、その点もしっかりと認識しておきたいところです。
早期退職を選んだ場合のメリットとデメリット
早期退職を選ぶことには、さまざまなメリットとデメリットが存在します。私たちは、これらの要素を理解することで、より良い意思決定ができるようになります。まずは利点から見ていきましょう。
メリット
- 時間の確保
早期退職によって自由な時間が増えます。この時間を使って新しい趣味や学びに挑戦したり、家族との大切な時間を持つことができます。
- 健康への影響
働くストレスから解放されることで、心身の健康改善につながる場合があります。特に長年働いてきた方にとって、この変化は非常に大きなものです。
- ライフプランの再設計
自分自身の人生設計を見直す絶好の機会となります。キャリアチェンジや起業など、新しい道へ進むチャンスも広がります。
デメリット
- 経済的リスク
早期退職後は収入源が減少し、生活費や将来の資金について不安になる可能性があります。また、一時金として得られる退職金も期待通りでない場合があります。
- 社会保障制度への影響
定年まで働かないことで、公的年金や企業年金など、将来的にもらえる額に影響することがあります。この点についても注意が必要です。
- 人間関係の変化
職場を離れることで同僚との関係性が希薄になったり、新たなコミュニティへの適応が求められるため、人間関係構築にも工夫が必要です。
| メリット |
デメリット |
| 自由な時間 |
経済的リスク |
| 健康改善 |
社会保障制度への影響 |
| ライフプラン再設計 |
人間関係の変化 |
これら両面を考慮し、自分自身に最適な選択肢を検討することが重要です。「早期退職すると退職金は何倍になりますか?」という問いは、一概には答えられません。しかし、それぞれの状況によって異なる結果になることは理解しておくべきでしょう。
実際のケーススタディ:早期退職者の退職金比較
早期退職者の退職金に関する実際のケーススタディを通じて、具体的な数字や事例を見ていきましょう。このセクションでは、異なる条件下での退職金の比較を行い、「早期退職すると退職金は何倍になりますか?」という問いに対する理解を深めます。
### ケーススタディ1:A社の場合
A社では、45歳で早期退職した従業員がいます。この方は、勤続20年で得た退職金は約300万円でした。一方、定年まで働いた場合(60歳)の推定退職金は800万円とされています。これにより、早期退職による損失額は以下のようになります。
| 条件 |
年齢 |
退職金(万円) |
| 早期退職 |
45歳 |
300 |
| 定年まで勤務 |
60歳 |
800 |
| 差額(損失): |
-500 |
この例から分かるように、A社の場合には約500万円もの差が生じています。
### ケーススタディ2:B社の場合
次にB社では、50歳で早期退職した従業員がおり、この方の勤続年数は25年です。B社では早期退職時に400万円を受け取りましたが、定年まで働くことで得られる推定額は900万円です。この場合も同様に損失額を見てみましょう。
| 条件 |
年齢 |
退職金(万円) |
| 早期退職 |
50歳 |
400 |
< td > 定年まで勤務 < td > 65歳 < td > 900
< td colspan = "2" >< strong > 差額(損失):< td >< strong > -500
< / tbody >
< / table >
この結果からも分かるように、B社でも約500万円の差があります。ただし、このケースではキャリアプランや個人のライフスタイルによって選択肢が大きく変わることも考慮すべきでしょう。
以上の事例から、「早期退職すると退職金は何倍になりますか?」という問いへの答えとして、一概には言えませんが、それぞれの場合でどれだけの影響があるかを示しています。私たち自身も自身の状況や希望と照らし合わせながら慎重な判断が求められます。
年齢別に見る早期退職と退職金の関係
早期退職と退職金の関係は、年齢によって大きく影響されることがあります。特に、若い世代と中高年層では、その選択がもたらす結果が異なります。このセクションでは、各年齢層ごとの早期退職者のケースを分析し、それぞれの退職金における違いや特徴について詳しく見ていきます。
### 30代の早期退職
30代で早期退職を選ぶ場合、一般的にはキャリアやスキルの獲得段階にあるため、将来的な収入ポテンシャルが高いと言えます。しかし、この年代ではまだ勤続年数が短いため、受け取ることのできる退職金は相対的に少ないです。
例えば、ある企業で32歳で早期退職した従業員の場合、
| 条件 |
年齢 |
退職金(万円) |
| 早期退職 |
32歳 |
250 |
| 定年まで勤務 |
60歳 |
700 |
| 差額(損失): |
-450 |
この例から見ると、約450万円の差が生じています。若いうちから自分のライフプランを考えることは大切ですが、このような経済的影響も無視できません。
### 40代の早期退職
40代では、多くの場合、家庭や子供への支出も増加している時期です。そのため、経済面での安定性を求めつつも、自身のキャリアに変化を持たせたいと思う人が多くいます。この年代で早期退職することで得られるメリットとデメリットは次第に顕著になります。
例えば、一部上場企業で45歳で早期退職した場合、
| 条件 |
年齢 |
退職金(万円) |
| 早期退職 < td >45歳 < td >400
|
< td > 定年まで勤務 < td > 65歳 < td >1000
< td colspan = "2" >< strong > 差額(損失):< td >< strong > -600
< / tbody >
< / table >
このケースでは約600万円もの差があります。特に40代後半になると考慮すべき要素が多くなるため、自身のライフスタイルや今後についてしっかり考える必要があります。
### 50代以降の早期退職
50代以降になると、多くの場合、定年前最後のキャリアステージとして位置付けられます。この年代では既に多くの経験を積んだ方々が多いため、自身の市場価値や再就業可能性なども重要なポイントとなります。ただし、この時点でもなお損失という側面は存在します。
例えば55歳で辞めた場合、
| 条件 |
年齢 |
退職金(万円) |
早期退職 < dt >55歳 < / dt >< < / tr >
< tr >
< TD > 定年まで勤務 < / TD > < TD >65歳 < / TD > < TD >1200< / TD >
< TR >
< TR >
< TD COLSPAN ="2"> < STRONG> 差額(損失):< / STRONG> < / TH > < STRONG> -500< / STRONG>
< TR >
.
此例より、大体500万程度減少しています。50代以降でも自己投資や新しいビジネスチャンスへ挑戦する意義はありますが、その際にはリスク管理もしっかり行う必要があります。
以上から見ても、「早期退職すると退職金は何倍になりますか?」という問いには明確な答えはありません。ただし、それぞれ異なる年代によって受け取るべき利益やリスク感覚にも違いがあります。我々自身がこれらを理解した上で計画的な判断を下すことが求められます。
計画的な早期退職を実現するためのポイント
計画的な早期退職を実現するためには、いくつかの重要なポイントを押さえておく必要があります。私たちは、早期退職を選択する際に考慮すべき要素や準備について詳しく見ていきます。特に、退職金だけでなく、その後の生活設計も視野に入れることが大切です。
1. 自己分析とライフプランの策定
まずは、自分自身のキャリアやライフスタイルについて深く考えることが不可欠です。以下の点を整理しましょう:
- 経済状況: 現在の貯蓄や投資状況、将来の収入予測。
- ライフスタイル: 早期退職後に望む生活水準や活動内容。
- 健康状態: 健康維持のために必要なコストや時間。
自己分析を行うことで、自分が本当に求めるものとその実現可能性を明確にできます。
2. 資産形成と財務戦略
次に、しっかりとした資産形成と財務戦略が必要です。具体的には以下のような対策があります:
- 積立投資: 定期的な投資によってリスクヘッジしながら資産を増やす。
- 保険加入: 不測の事態に備えた生命保険や医療保険への加入。
- 年金制度理解: 公的年金制度や企業年金について把握しておくことが重要です。
これらは将来的な安定収入につながるため、慎重に選ぶべきです。
3. 専門家との相談
最後に、専門家との相談も重要です。ファイナンシャルプランナーなどからアドバイスを受けることでより具体的な方向性が見えてきます。以下は相談時に確認したい点です:
- 税制優遇措置: 所得税・相続税など税制面で有利になる方法。
- 遺族への配慮: 家族への影響も含めた長期的な視点でのお金管理。
このような情報は、自身では気づかない部分にも光を当ててくれますので、有効活用しましょう。
計画的な早期退職には、多角的な視点からのアプローチが求められます。それぞれ自分自身が何を目指すかによって最適解は異なるため、一つ一つ丁寧に検討する姿勢が大切だと言えます。このような準備こそ、「早期退職すると退職金は何倍になりますか?」という問いにも応える力となります。
|