私たちは「20年勤めた退職金はいくらですか?」という疑問を持つ方が多いことを理解しています。退職金は、長年の努力と献身に対する大切な報酬です。しかし具体的な金額や計算方法については曖昧な部分も多いですね。
本記事では、20年間勤務した場合の退職金の計算方法や重要なポイントについて詳しく解説します。私たちが知っておくべき情報を整理し、実際にどれだけの額になるのか一緒に考えてみましょう。この知識は未来に向けての大きな助けになります。
さて、あなたも自分自身の退職金について気になっているかもしれません。一体どれほどの額になるのでしょうか?私たちと一緒にその謎を解き明かしていきましょう。
20年勤めた退職金はいくらですか?計算の基本
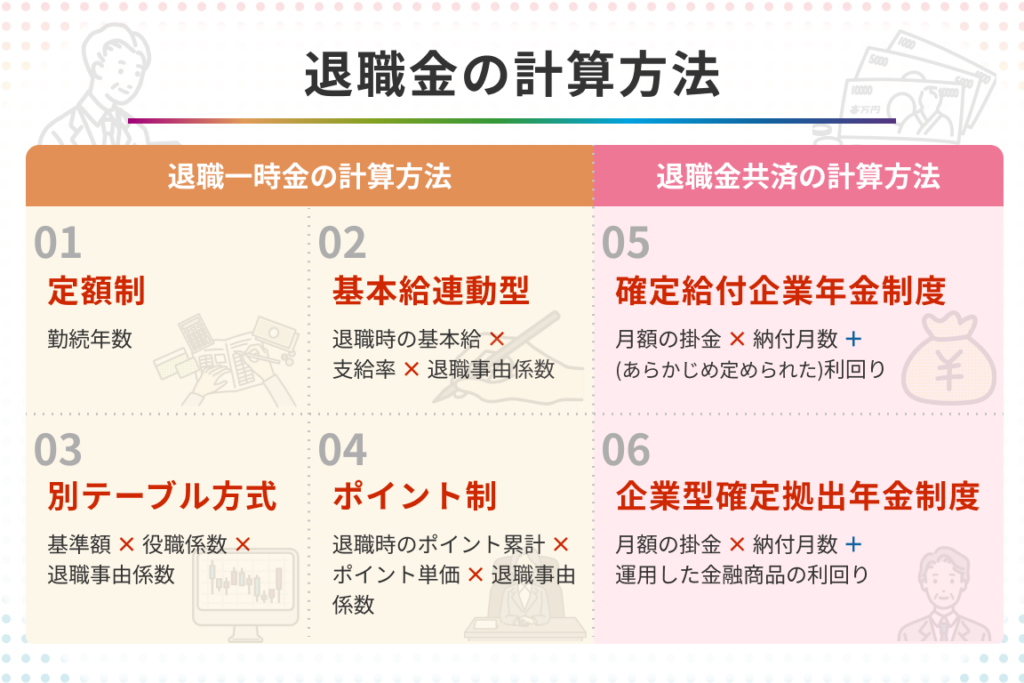
20年勤めた退職金の額を計算するためには、いくつかの基本的な要素を理解しておく必要があります。まず、退職金は一般的に勤務年数や給与水準に基づいて算出されますが、企業ごとに異なる制度が存在するため、一概には言えません。それでも、私たちが把握すべき基本的な計算式やポイントがあります。
退職金の計算式
多くの場合、退職金は以下のような計算式で求められます:
- 基本給 × 勤続年数 × 係数
この係数は企業ごとの規定によって異なるため、自分自身の会社のルールを確認することが重要です。具体的には、次のようになります。
- 勤続年数:20年
- 基本給:月収からボーナスなどを含む場合もあります。
- 係数:企業独自の評価基準
例として考える
仮に私たちが月収30万円で働いているとしましょう。この場合、年間収入は360万円となります。また仮に係数が0.5だとすると、
| 項目 | 金額 (円) |
|---|---|
| 年間収入 | 3,600,000 |
| 勤続年数(20年) | |
| 退職金総額(例) | 36,000,000(3,600,000 × 20 × 0.5) |
この単純な計算では約3600万円となります。
注意点
ただし、この計算結果はあくまで一例です。実際には、昇給や賞与なども影響しますので、それらも考慮した上で正確な見積もりを行う必要があります。また、退職金について知識を深めることで、自分自身の将来設計にも役立つでしょう。
退職金の計算方法と必要な要素
退職金の計算には、いくつかの重要な要素が影響します。まずは、勤務年数や基本給に加え、企業ごとの退職金制度や条件も考慮しなければなりません。これらの要素を把握することで、より正確に「20年勤めた退職金はいくらですか?」という問いに応えることができます。
必要な要素
以下は退職金を計算するために必要な主な要素です:
- 基本給: 月収からボーナスなども含めた総額。
- 勤続年数: ここでは20年。
- 係数: 企業独自の評価基準によって異なる。
- 昇給率: 勤務中にどれだけ給与が上昇したか。
- ボーナス支給状況: 年間で支給されるボーナスが含まれる場合があります。
具体的な計算方法
先ほど述べたように、退職金は基本的に次の式で求められます:
- 基本給 × 勤続年数 × 係数 = 退職金総額
例えば、月収30万円で20年間働いた場合を考えてみましょう。このシナリオでは、年間収入は360万円となります。また仮に係数が0.5だとすると、計算式は次のようになります。
| 項目 | 金額 (円) |
|---|---|
| 年間収入(360万円) | 3,600,000 |
| 勤続年数(20年) | |
| 退職金総額(例) | 36,000,000(3,600,000 × 20 × 0.5) |
This simple calculation yields approximately 3600万円。ただし、この数字はあくまで参考値であり実際には様々な変動因子が存在します。そのため、自分自身の勤務状況や企業方針を確認しながら見積もることが大切です。
企業ごとの退職金制度の違い私たちが退職金を計算する際、企業ごとの制度の違いは非常に重要な要素となります。各企業には独自の退職金制度が存在し、その内容は多岐にわたります。例えば、ある企業では勤続年数に応じて一律の係数を適用している一方で、別の企業では業績や評価に基づいて変動する場合もあります。このような違いは、「20年勤めた退職金はいくらですか?」という問いへの答えにも大きく影響します。
退職金制度の種類
さまざまな企業によって採用されている主な退職金制度には以下があります:
- 定額制: 勤続年数ごとに決められた固定額が支給される。
- 積立型: 従業員が毎月一定額を積み立て、それに対して会社が利息をつける方式。
- ポイント制: 業績や評価をポイント化し、最終的な支給額をその合計で決定する方法。
これらの制度は、それぞれ異なるメリットとデメリットがあります。例えば、定額制では安定した収入感がありますが、一方で成長を反映しづらい面もあります。また、積立型では自己責任的な側面が強く、従業員自身の管理能力が求められます。
具体例
実際にどのようにこれらの差異が退職金に影響するか見てみましょう。以下は仮想的な2つの企業で20年間勤務した場合の比較です:
| 項目 | 企業A(定額制) | 企業B(積立型) |
|---|---|---|
| 基本給(月収) | 30万円 | 30万円 |
| 勤続年数(20年) | ||
| 退職金総額(例) | 4,800万円 (240万円 × 20) | 6,000万円 (1年間で300万×20) |
この例からも分かるように、同じ基本給でも退職金総額には大きな差異があります。そのため、自分自身の勤務先について詳しく知り、その制度を理解することは非常に重要です。この理解こそが、「20年勤めた退職金はいくらですか?」という疑問への明確な回答へと繋がります。
退職金を増やすためのポイント
退職金を増やすためには、いくつかの戦略やポイントを押さえることが重要です。これらは、自身の退職金制度に基づき、どのように行動するかによって大きな影響を与えます。まずは、勤務先の退職金制度を十分に理解し、そのメリットを最大限に活用することが求められます。
### 勤続年数と評価
勤続年数は退職金の計算において非常に重要な要素です。多くの企業では、勤続年数が長いほど支給額が増える仕組みになっています。したがって、転職を頻繁に繰り返すよりも、一つの企業で長期間働く方が有利になる場合があります。また、業績や評価も大きな影響を与えるため、日々の業務で自分自身のスキルアップや成果を意識することも重要です。
### 積立型制度への参加
もし会社が積立型退職金制度を採用している場合、自分自身でも積極的に積み立てることで将来的な受け取り額を増加させることができます。この方法では、例えば毎月一定額を拠出し、それによって得られる利息も考慮すると、大きな差となる可能性があります。
### 資産運用と投資
自己資産として蓄えたお金についても運用方法を考慮しましょう。定期預金だけでなく、株式や投資信託など様々な金融商品へ投資することでリターン率を高めることが期待できます。ただし、この選択肢にはリスクも伴うため、自身のリスク許容度や目的に応じた投資戦略が必要です。
| 項目 | 効果的な対策 |
|---|---|
| 勤続年数 | 長期間勤務することで基本額UP。 |
| 評価点 | パフォーマンス向上で追加報酬。 |
| 積立型加入 | 毎月一定額積立てて利息獲得。 |
| 資産運用 | 多様化された投資で収益向上。 |
これらのポイントに注目しながら行動することで、「20年勤めた退職金はいくらですか?」という問いへの答えにつながります。より良い未来設計には、自分自身の日々の選択と努力が不可欠なのです。
税金と退職金に関する注意点
退職金を受け取る際には、税金に関する重要なポイントを理解しておくことが欠かせません。特に、退職金は通常の所得とは異なる扱いを受けるため、適切な知識が必要です。このセクションでは、退職金に関連する税制や控除について詳しく見ていきましょう。
### 退職所得控除
退職金を受け取った場合、その額から「退職所得控除」という特別な控除が適用されます。この控除は勤続年数に基づいて計算され、長期間働いた人ほど多くの額が控除されます。具体的には以下のようになります。
– 勤続年数5年以内:40万円×勤続年数
– 勤続年数5年以上20年以内:200万円 + (70万円×(勤続年数−5))
– 勤続年数20年以上:800万円 + (100万円×(勤続年数−20))
この制度によって、多くの方が実際に手元に残る金額を増やすことができるでしょう。
### 税率と課税方法
退職金は「退職所得」として分類され、その課税方法は他の収入とは異なります。具体的には、一時的な所得として計上され、以下のように課税されます。
1. まず、総支給額から上記で説明した「退職所得控除」を差し引きます。
2. 残った金額(課税対象となる部分)の半分に対して、通常の所得税率が適用されます。
これによって、実質的な負担が軽減され、多くの場合で有利になることがあります。この知識を活用することで、「20年勤めた退職金はいくらですか?」という問いへの答えも変わってきます。
| 項目 | 内容 |
|---|---|
| 勤務期間5年未満 | 40万円×勤務年数 |
| 勤務期間5~20年 | 200万円+(70万円×(勤務年数−5)) |
| 勤務期間20年以上 | 800万円+(100万円×(勤務年数−20)) |
| 課税方式 | 半分のみ課税対象となり、有利。 |
このように、自身の状況や勤務先によって大きく影響を受けるため、事前にしっかりと確認しておくことが大切です。また、不明点や疑問点については専門家への相談もおすすめします。正しい情報と理解を持つことで、自分自身の将来設計にも役立てられるでしょう。