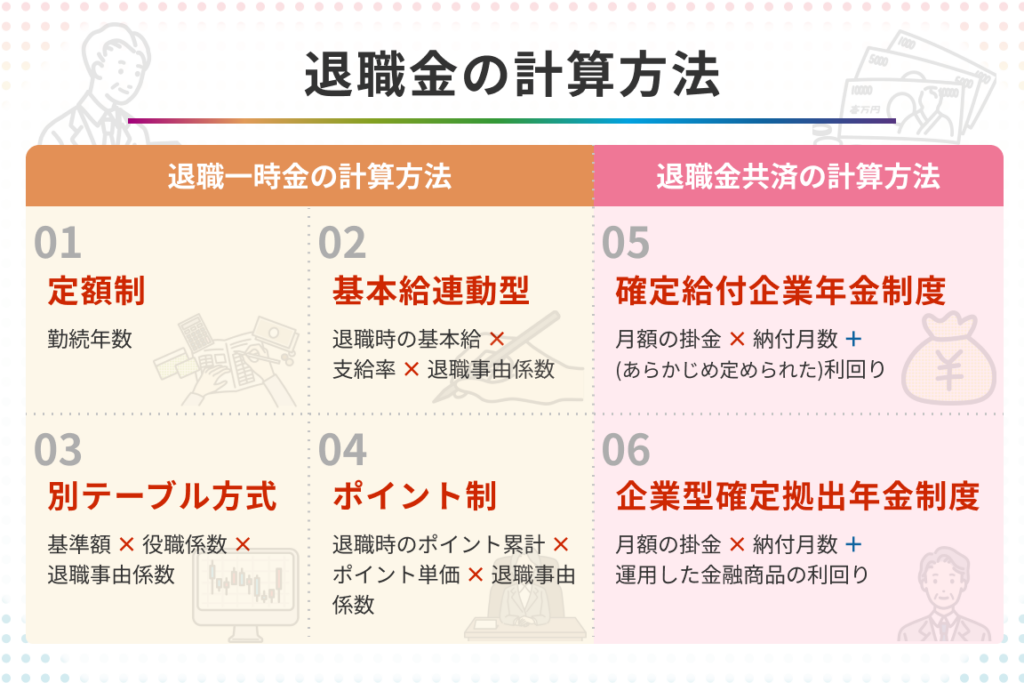
退職後の生活を考えるとき、退職金や企業年金は重要な要素 です。私たちは、これらの制度がどれほどの金額になるかを正確に理解することが必要です。「退職金 企業年金 いくら」と疑問に思う方も多いでしょう。本記事では、具体的な計算方法や受け取り方について詳しく解説します。
私たちが知っておくべきポイントは、退職金や企業年金の基準となる要素です。多くの場合、会社ごとに異なる規定があります。そのため、自分自身の将来設計に役立てるためにはしっかりとした情報収集が欠かせません。この内容を通じて、皆さんも自分の受け取れる額を把握する手助けをしたいと思います。
あなたは今まで自分の退職後の資産について考えたことがありますか?この機会に一緒に確認してみましょう。
退職金 企業年金 いくら受け取れるかの計算方法
退職金や企業年金の受取額を計算することは、私たちが将来の生活設計を考える上で非常に重要です。このセクションでは、退職金と企業年金の具体的な受取額を求める方法について詳しく説明します。まずは基本的な計算式から見ていきましょう。
退職金の計算方法
退職金は一般的に以下の要素によって決まります:
勤続年数 : 勤務していた年数が長いほど、受け取る退職金は増えます。最終給与 : 最終的な月給やボーナスが影響します。会社規定 : 各企業ごとに異なる退職金制度があります。
これらをもとにした基本的な計算式は以下の通りです:
要素
例
勤続年数(年)
20
最終給与(月)
30万円
支給倍率(会社規定による)
1.5倍
総退職金額(概算) (20 × 30万 × 1.5) = 900万円
このように、勤続年数や最終給与などの要素を組み合わせて、私たちは総退職金額を概算することができます。
企業年金の計算方法
一方で、企業年金の場合には次の要素が重要です:
拠出額 : 自分自身または会社が拠出した資産。運用利回り : 投資から得られる利益率。受給開始時期 : 年齢によって変わることもあります。
この場合、基本的な計算式として以下があります:
html
要素
例
拠出期間(年)
“)15
“`
この表から分かるように、それぞれの条件によって受け取れる企業年金額が変わります。実際には、自分自身で詳細なシミュレーションを行うことでより正確な数字を把握できるでしょう。
退職金と企業年金の違いとは
退職金と企業年金は、どちらも退職後の生活を支えるための重要な資金源ですが、その性質や受取方法には明確な違いがあります。退職金は主に勤務年数や最終給与に基づいて計算される一時金であり、企業から一度きり支給されるものです。一方、企業年金は、通常長期間にわたって積み立てられ、その後定期的に支給される年金形式の資産となります。
この二つの要素を比較することで、それぞれの利点と欠点が浮かび上がります。まず退職金について考えてみましょう。退職時にまとまった額を受け取れるため、大きな出費が予想される場合(例えば住宅購入や医療費)には特に有用です。しかし、この一時金は税制面でも考慮が必要であるため、受取額から税引き後の実際の手取り額を理解しておくことが重要です。
次に企業年金についてですが、この制度は長期的な視点から安定した収入源となります。一般的には老後まで継続して受け取れるため、計画的な資産形成につながります。ただし、その運用状況によって受取額が変動する可能性もありますので、自身の投資リスクについても理解しておくべきでしょう。
これらの情報を踏まえた上で、自分自身や家族の将来設計を行うことが大切です。それぞれの制度について具体的な数字や条件を把握することで、「退職金 企業年金 いくら」など具体的な見通しを立てる手助けになります。
企業年金の種類と受給額に影響する要因
企業年金は、さまざまな種類があり、それぞれに受給額に影響を与える要因があります。企業年金の主なタイプには、確定拠出年金(DC)と確定給付年金(DB)が含まれます。これらの制度によって、私たちが将来受け取ることになる退職金や企業年金の額が大きく異なるため、正しく理解しておくことが重要です。
確定拠出年金(DC)
確定拠出年金は、私たち自身が掛け金を積み立て、その運用結果によって最終的な受取額が決まる制度です。この場合、運用成果に依存するため、マーケットの動向や投資先選択の影響を強く受けます。一般的には以下の点が考慮されます:
掛け金 : 自分で設定した最大限度まで積み立てることができ、その額面通りに運用されます。運用方法 : 投資信託や株式など、多様な選択肢から自分で選ぶ必要があります。税制優遇 : 掛け入れ時には税制上のメリットも享受できます。
確定給付年金(DB)
一方で、確定給付年金は企業側が一定額を約束し、その後の支払いは会社負担となります。この場合、安定性は高いものの、実際には以下の要因によって変動します:
給与水準 : 最終的な給与や過去数年間の平均給与によって計算されるため、高い給与を得ているほど有利になります。勤続年数 : 勤続期間も重要であり、多くの場合長期間勤務していることで恩恵を受けられます。退職前5年間ルール : 退職直前5年間の平均給与に基づいて計算されるケースも多いため、この期間中に昇進や昇給することで期待利益が増加します。
タイプ
特徴
影響要因
確定拠出年金 (DC)
自己責任で運用し最終的な額決まる
掛け金, 運用方法, 税制優遇
確定給付年金 (DB)
企業側かつ事前に決められた額支払う
給与水準, 勤続年数, 退職前5年間ルール
このように、それぞれ異なる特徴と影響要因を持つ企業年金制度について知識を深め、自身の場合「退職金 企業年金 いくら」になるか予測することは非常に重要です。それぞれの制度について具体的な条件や数字を把握することで、自分自身や家族への未来設計にも役立ちます。
退職時に考慮すべき税金や手続き
退職時には、受け取ることになる退職金や企業年金に関連する税金や手続きについても十分な理解が必要です。これらの要素は、最終的に私たちが実際に手にする金額に大きく影響を与えるため、正確な情報を把握しておくことが重要です。
税金の種類と影響
退職時には主に以下の税金が関係します:
所得税 : 退職金や企業年金は一時的な収入として扱われ、その結果、所得税が課せられます。特に高額な受取額の場合、この負担は無視できません。住民税 : 所得税同様、住民税も私たちの受取額から差し引かれるため確認しておく必要があります。社会保険料 : 一部の場合では、退職後にも社会保険料の支払い義務が生じる可能性があります。
これらの税負担を軽減する方法として、「退職所得控除」を利用することが考えられます。この控除は一定条件を満たすことで適用され、大幅な節税効果を期待できます。
手続きについて
また、退職時にはいくつかの重要な手続きがあります:
離職票の取得 : 会社から発行される離職票は、新しい雇用先で必要となる場合がありますので、大切に保管しましょう。年金手帳の確認 : 年金制度への加入状況によって今後受け取る老齢年金額が変わりますので、自身の年金記録を確認しておくと良いでしょう。健康保険資格喪失届 : 会社で加入していた健康保険から脱退するため、この手続きを忘れず行う必要があります。
これらすべてを頭に入れておけば、「退職金 企業年金 いくら」といった疑問についてより明確な見通しを持つことができ、自分自身や家族への未来設計にも役立ちます。
実際の受取額をシミュレーションする方法
退職金や企業年金の実際の受取額をシミュレーションすることは、私たちが将来に向けて計画を立てる上で非常に重要です。具体的な数値を把握することで、生活設計や資産運用についてより現実的なアプローチが可能になります。ここでは、シミュレーションを行うための方法と必要な情報について詳しく解説します。
シミュレーションに必要な情報
退職金や企業年金の受取額をシミュレーションするためには、以下のような情報を集める必要があります:
勤続年数 : 退職金は勤続年数によって変動しますので、自身の勤務期間を確認しましょう。最終給与 : 最終的な給与水準も重要であり、高いほど受取額が増加します。企業年金制度 : 加入している企業年金制度の種類とその内容について理解しておくことが大切です。税率 : 所得税や住民税など、適用される税率も考慮しなければならない要素です。
これらの情報を基にしたシミュレーションは、オンラインツールや専門家による相談サービスなどで行うことができます。
オンラインツールの活用
現在、多くの金融機関や保険会社では、退職金と企業年金を簡単にシミュレーションできるオンラインツールが提供されています。これらは通常無料で利用でき、自分自身のデータを入力すると予想される受取額が算出されます。この手法では以下の利点があります:
時間短縮 : 複雑な計算式なしで迅速に結果を見ることができる。視覚化 : 結果がグラフなどで表示され、一目瞭然となります。
ただし、ツールによって前提条件や計算方式が異なる場合がありますので、その点にも注意が必要です。
専門家への相談
具体的な状況に応じた詳細なアドバイスを求めたい場合には、ファイナンシャルプランナーなど専門家への相談がおすすめです。専門家は市場動向や最新の法改正にも精通しており、お客様一人ひとりに合った最適解をご提案できます。また、自分だけでは気づかないリスク管理にも役立つでしょう。
退職時には「退職金 企業年金 いくら」を明確に把握することで、不安なく新たな生活へ進む準備が整います。そのためにも効果的なシミュレーション方法を駆使し、自身の将来像を描いてみましょう。