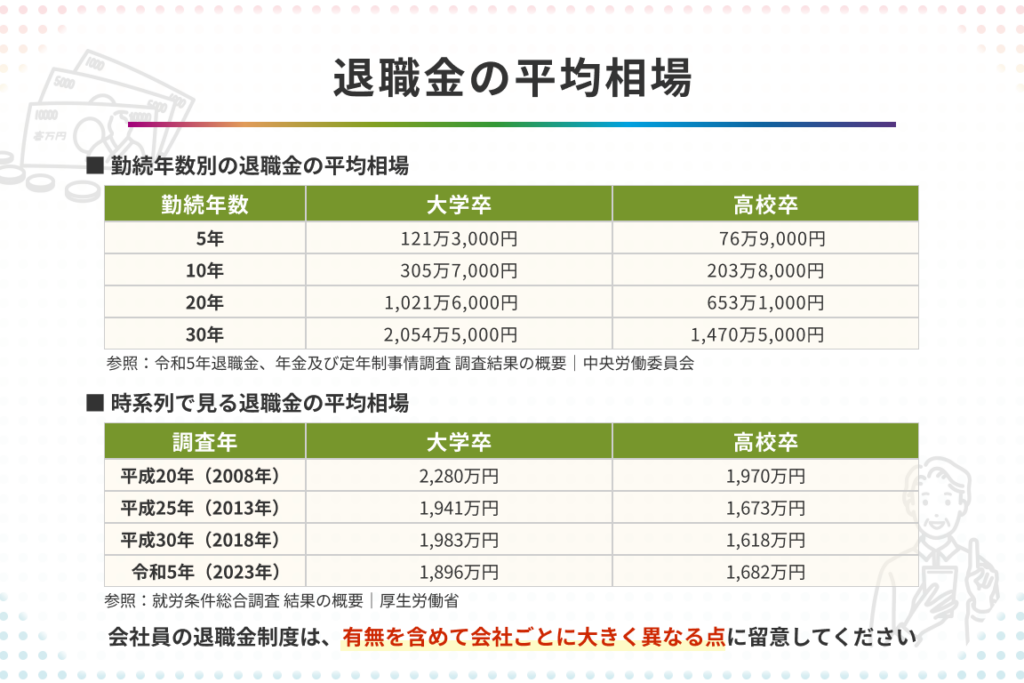
退職金は私たちの将来に大きな影響を与える重要な要素です。しかし退職金10年でいくら受け取れるかは、具体的にはどのように計算すれば良いのでしょうか。この疑問を解決するために私たちは、さまざまな条件や例を考慮しながら計算方法を詳しく説明します。
この記事では、退職金の仕組みやその増加率について触れつつ、実際の数字に基づく具体的なシミュレーションも行います。私たちが理解することで、より良い将来設計が可能になるでしょう。特に退職金10年でいくらというテーマについて深堀りしていきます。
最後まで読んでいただければ、自分自身の退職金をどれだけ見込めるのか明確になります。あなたは自分の未来についてどれくらい考えていますか?
退職金を計算するためには、いくつかの要素を考慮する必要があります。私たちは、退職金の総額を把握するために、勤続年数や給与水準、企業の制度などの情報を基に計算します。このセクションでは、「退職金10年でいくら」という具体的な数字を導き出す方法について詳しく説明します。
基本的な計算式
退職金は通常、以下のような基本的な式で計算されます。
- 基本給: 現在の月給
- 勤続年数: 退職までの勤務年数
- 支給率: 企業が定める支給倍率
この式により、具体的な退職金は次のように求められます。
[ text{退職金} = text{基本給} times text{勤続年数} times text{支給率} ]
具体例による計算
例えば、私たちが仮定したケースでは、以下の条件で計算してみましょう。
- 基本給:30万円
- 勤続年数:10年
- 支給率:0.5(例として)
この場合、
[
text{退職金} = 30万円 times 10 times 0.5 = 150万円
]
上記の場合、10年間勤務した結果として受け取れる退職金は150万円となります。このように、自分自身の条件を当てはめながらシミュレーションしてみることが重要です。
| 項目 | 値 |
|---|---|
| 基本給 | 30万円 |
| 勤続年数 | 10年 |
| 支給率 | 0.5 |
| 合計退職金額 | 150万円 |
その他考慮すべき要因
ただし、この単純なモデルだけでは十分とは言えません。実際には以下の要因も影響を与える可能性があります:
- 給与変更や昇進
- ボーナスや手当が含まれる場合
- 法律や企業方針による変動
これらすべてを考慮しながら、自分自身または家族がどれほどの「退職金10年でいくら」となるか、一度じっくりと見直してみましょう。
退職金を決定する要因とは
退職金を決定する要因は多岐にわたり、私たちが知っておくべき重要なポイントです。退職金10年でいくら受け取れるかを正確に把握するためには、これらの要因を考慮する必要があります。以下では、主な要因について詳しく説明します。
勤続年数
まず第一に、勤続年数は退職金の計算において非常に重要な要素です。一般的には、長く働いた方が高い退職金を得ることができます。企業によっては、一定の年数ごとに支給率が上昇する制度もあります。このため、自分の勤続年数を見直すことで「退職金10年でいくら」になるかという具体的なイメージがつかめるでしょう。
給与水準
次に重要なのは給与水準です。基本給やボーナスなど、総合的な給与額が直接的に退職金にも影響します。また、昇進や役職の変更によっても給与は変動し、その結果として受け取る退職金も変わります。この点も忘れずに考慮しましょう。
企業の制度
さらに、各企業には独自の退職金制度があります。その内容や条件によっても支給される額が異なるため、自社の制度について理解しておくことが大切です。例えば、一部企業では成果主義を採用している場合、その評価基準によって支給額が変動します。
これら以外にも法律や経済情勢など様々な外部要因も影響しますので、自分自身または家族の将来設計を考える際には注意深く確認しておくことが求められます。それぞれの要因をしっかり把握した上で、「退職金10年でいくら」受け取れるか、一度シミュレーションしてみましょう。
退職金制度の種類と特徴
退職金制度は、企業によってさまざまな形態があり、それぞれに特徴があります。私たちは、自分の将来の退職金を正確に把握するためにも、これらの制度について理解を深めておくことが重要です。以下では、代表的な退職金制度の種類とその特徴について説明します。
確定給付型制度
確定給付型制度は、退職時に受け取る金額があらかじめ決まっているタイプの制度です。この場合、企業は勤続年数や給与水準などを基に算出した額面通りの退職金を支払います。この方式では、リスクが企業側にあるため、安定した収入源として安心感があります。しかしながら、この制度には資産運用や経済状況による影響も含まれるため、一概には言えません。
確定拠出型制度
確定拠出型制度では、企業が毎月一定額を積み立て、その運用結果によって最終的な受取額が変わります。この方式の場合、自分自身で運用方法を選択できる一方で、市場動向や投資先によってリスクも伴います。そのため、「退職金10年でいくら」と考える際には、自身の投資知識や市場環境も考慮する必要があります。
その他の選択肢
- 労働組合独自のプラン: 一部の企業では労働組合との協議によって独自性のあるプランも設定されています。
- 個人年金保険: 企業外でも利用可能な保険商品として、自分自身で加入することで将来への備えとなります。
| 制度名 | 特徴 |
|---|---|
| 確定給付型 | 受取額が事前に決まっている |
| 確定拠出型 | 運用結果次第で受取額が変動する |
| 労働組合プラン/個人年金保険 | 独自性あり、多様な選択肢提供 |
このように、多種多様な退職金制度から自分に合ったものを見つけることは非常に大切です。それぞれ異なる特性と利点がありますので、「退職金10年でいくら」得られるかという視点から検討し、自身または家族に最適なプランを選ぶ手助けとなる情報を集めていきましょう。
具体的な計算例とシミュレーション
退職金を具体的に計算するためには、いくつかの要因を考慮する必要があります。我々は、退職金10年でいくら受け取ることができるのかという具体的なシミュレーションを行うことで、より明確なイメージを持つことができます。以下では、仮定条件を設定し、それに基づいて計算してみましょう。
計算の前提条件
まず、以下の前提条件を設定します:
- 勤続年数:10年
- 年間給与:500万円
- 退職金制度:確定拠出型(運用率3%)
- 運用期間:10年間
このように設定した場合、我々はどのように退職金が増加していくかを見ることができます。
シミュレーション結果
- 毎月の積立額:
- 月額積立額 = 年間給与 × 0.05(5%) = 25万円
- 総積立額:
- 総積立額 = 月額積立額 × 12ヶ月 × 勤続年数 = 25万円 × 12 × 10 = 3000万円
- 運用による利益:
- 利益 = 総積立額 × (1 + 運用率) ^ 勤続年数 – 総積立額
- 利益 ≈ 3000万円 × (1 + 0.03) ^ 10 – 3000万円 ≈ 約1000万円
これらの値から、最終的な受取総額は以下となります。
| 項目 | 金額 |
|---|---|
| 総積立額 | 3000万円 |
| 運用による利益 | 約1000万円 |
| 最終受取総額 | 4000万円 |
このシミュレーションからわかるように、「退職金10年でいくら」を考える際には、自分自身が加入した制度や運用方法によって大きく影響されます。また、このシミュレーションはあくまで理論上のものであり、市場環境や個人の状況によって実際には異なる可能性があります。各自で適切な情報収集と理解を深めながら、自身に合ったプラン選びを行うことが重要です。
将来の退職金に影響を与える経済条件
退職金の額は、個人の勤続年数や給与だけでなく、さまざまな経済条件にも大きく影響されます。これらの要因を理解することは、「退職金10年でいくら」を正確に予測するために不可欠です。以下では、将来の退職金に影響を与える主要な経済条件について詳しく見ていきます。
経済成長率
経済成長率が高いと企業業績も向上し、それに伴って給与水準や退職金も増加する可能性があります。逆に、経済が停滞している場合には給与の伸びが鈍化し、退職金にも悪影響を及ぼす可能性があります。このような状況下では、自身のキャリアプランを再評価し、新たなスキルを磨くことが重要です。
インフレーション
インフレーションはお金の価値を減少させるため、将来受け取る退職金の実質的な価値にも影響します。例えばインフレ率が高い場合、本来受け取る予定だった額面通りのお金では生活費を賄えなくなる恐れがあります。そのため、将来的な生活設計にはこの点も考慮する必要があります。
金利動向
金融市場での金利動向も重要です。特に確定拠出型制度の場合、高い運用益はより多くの利益につながります。一方で低金利環境が続けば投資収益は限られ、その結果として期待される退職金額も減少する危険性があります。我々としても、市場動向に注意を払いながら適切な資産運用方法を選択していく必要があります。
これらの要因から明らかなように、将来受け取る退職金には多岐にわたる外部要因が絡んでいます。「退職金10年でいくら」という具体的な数字だけを見るのでなく、その背景となる経済条件についてもしっかり理解しておくことが肝心です。また、この知識を基盤とした賢明な判断こそが、自分自身や家族の未来への安心感につながります。