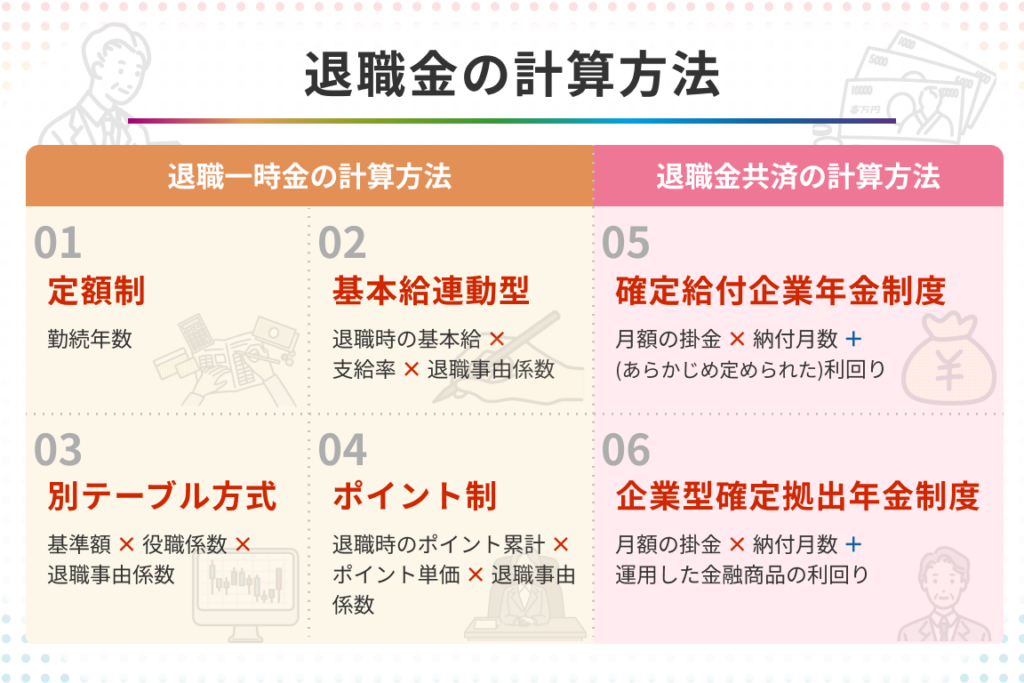
退職金は私たちの将来に大きな影響を与える重要な資産です。退職金どのくらいでもらえるかを理解することで、より良いライフプランを築くことができます。本記事では、退職金の計算方法や受け取り時のポイントについて詳しく解説します。
具体的には、実際にどのように退職金が算出されるのか、また影響を与える要因について触れます。さらに、私たちが知っておくべき注意点も紹介します。退職金について考えたことはありますか?これから私たちが歩む道筋を明確にしつつ一緒にその疑問を解決していきましょう。
退職金どのくらいでもらえる?計算方法の基本
退職金の額は、企業や個人の状況により異なりますが、基本的にはいくつかの要素を考慮して計算されます。一般的に、退職金は勤務年数や給与水準、企業の規模などによって決まるため、自分自身がどれくらい受け取れるかを把握することが重要です。このセクションでは、退職金を計算するための基本的な方法をご紹介します。
退職金計算式
退職金を計算する際には、以下のような基本的な式があります。
- 基本給 × 勤務年数 × 退職金倍率
この式において、「基本給」は現在の月収または年収を指し、「勤務年数」はその企業で働いた期間、「退職金倍率」は会社によって設定された係数となります。この倍率は業種や企業文化によって異なるため、具体的な数字については各社の就業規則を確認する必要があります。
例として見る退職金
実際に具体例で考えてみましょう。例えば、
- 基本給:月300,000円
- 勤務年数:20年
- 退職金倍率:1.5
この場合、次のように計算できます。
| 項目 | 値 |
|---|---|
| 基本給(月) | 300,000円 |
| 勤務年数 | 20年 |
| 退職金倍率 | 1.5 |
| 総額(予測) | 9,000,000円(300,000円 × 20 × 1.5) |
このようにシンプルな計算から自分が受け取る可能性のある退職金が見えてきます。しかし、この数字はあくまで一例であり、実際には企業ごとの制度や規定にも影響されますので注意が必要です。
注意点とアドバイス
私たちが考えるべきポイントとして以下があります:
- 企業文化: 日本では大手企業ほど高い倍率が設定されていることが多いですが、中小企業ではそれほど高くない場合もあります。
- 雇用形態: 正社員と非正規社員では待遇も異なるため、自身の契約内容を再確認しましょう。
- 最新情報: 定期的に会社から配布される資料や労働組合から得られる情報も活用し、自ら進んで学ぶ姿勢が重要です。
これらを踏まえながら、自分自身の将来設計に役立てていきたいものですね。
退職金を左右する要因とは
退職金を左右する要因には、いくつかの重要な要素があります。これらの要因を理解することで、自分が受け取る可能性のある退職金についてより正確な見通しを持つことができます。以下では、代表的な要因として「勤務年数」「給与水準」「企業の業績」などについて詳しく説明します。
勤務年数
まず、勤務年数は退職金に大きな影響を与える要素です。一般的に、長く勤めた方が高い倍率で計算されるため、早期に転職した場合と比べて得られる額は異なります。また、多くの企業では、一定の勤務年数ごとに昇給やボーナスが支給されるため、その結果として退職金も増加する傾向があります。
給与水準
次に考慮すべきは給与水準です。基本給が高ければ高いほど、計算式において得られる退職金も増えます。このため、自分自身の現在の給与や今後の昇進見込みについて理解しておくことが重要です。また、一部企業では役職によっても退職金倍率が異なるため、自身のキャリアプランと照らし合わせながら検討しましょう。
企業の業績
さらに、企業全体の業績も無視できないポイントです。会社が好調であればあるほど、高い倍率やボーナス支給につながりやすく、その結果として社員一人ひとりへの退職金にも良い影響を及ぼします。一方で、不況時には逆に減額されたり制度自体が見直されたりするケースもありますので注意しましょう。
| 要因 | 説明 |
|---|---|
| 勤務年数 | 長期勤務? |
| は高い倍率で計算される傾向あり | |
| 給与水準 | 基本給が高いほど総額は増加 |
| 企業業績 | 良好な業績は倍増効果を生む場合あり |
このように、それぞれの要因は相互に関連しており、自分自身の場合どれだけ影響を受けるかを把握することが肝心です。我々はこれらを踏まえて具体的な数字を考えながら、将来設計へと結びつけて行きたいものですね。
勤務年数と退職金の関係
å¤åå¹´æ°ã¨éè·éã®é¢ä¿
私たちが知っているように、あらゆる計算において「退職年数」は非常に重要な要素です。一般的には、長期的な退職の計画を立てるためには、高い精度で推測される必要があります。そのため、多くの企業や個人がこの指標を重視し、実際のデータに基づいて分析しています。
退職年数とは
退職年数は、主に従業員が定年まで働くと予想される期間を示します。この期間は様々な要因によって変わりますが、以下のような要因が影響します:
- 経済状況: 景気動向によって雇用機会や給与水準が変化し、それによって退職年数も変わり得ます。
- 健康状態: 健康である限り、より長く働き続けることができます。逆に健康問題あると早期退職につながる可能性があります。
- 法律や政策: 定年制や労働法の改正なども大きな影響を及ぼします。
どのように計算されるか
具体的には、以下の方法で「退職年数」を算出することができます:
- 平均寿命と定年齢から逆算する
- 過去のデータを元にした統計分析
- 業界別・地域別のトレンド分析
これらによって導かれた結果は、その後の資産形成や投資戦略にも大きく関わります。特に、「退職金」と密接につながった重要な指標ですから、自分自身でも理解しておくべきでしょう。
| 要因 | 説明 |
|---|---|
| 経済状況 | 景気動向によって変化する雇用機会 |
| 健康状態 | 健康維持による就業継続性 |
| 法律や政策 | 定年制など法的規制への適応 |
私たちは、このような情報を元に自分自身または組織全体として将来的な計画を立てていかなければならないことを強調したいと思います。特に、「退職金との関連性」について深く考察することで、自身の生活設計にも役立つでしょう。
退職金を増やすためのポイント
私たちが退職金を計算する際に重要なのは、どのようにしてその額を増やすかということです。退職金を増やすためには、いくつかのポイントを押さえる必要があります。特に、勤務年数や給与水準だけでなく、自分自身のキャリアプランも深く関係しています。ここでは、具体的な方法について詳しく見ていきましょう。
スキルアップと資格取得
まず第一に考慮すべきは、自身のスキルアップです。業界で需要のある資格やスキルを習得することで、昇進や給与アップにつながります。また、新しい技術や知識を学ぶことで、市場価値が高まり結果として退職金にも良い影響を及ぼします。
- 専門的な資格: 例えば、IT関連の資格やビジネス系の認定など。
- 業務改善能力: 業務効率化への貢献が評価されることもあります。
転職活動
次に検討すべきは転職です。同じ会社に長く勤めることも大切ですが、新たな挑戦として他社への転職も視野に入れるべきです。他社へ移ることで得られる給与条件は魅力的であり、その結果として退職金にも直接影響します。
- 市場調査: 賃金水準が高い企業への応募。
- ネットワーキング: 人脈作りによって新たな機会を探る。
定期的な財務レビュー
また、自己資産管理についても考慮しなければなりません。定期的に自分の収支状況や投資方針を確認し、必要ならば見直しましょう。このプロセスによって無駄遣いや過剰支出を減らし、より多くのお金を退職後の生活資金として蓄えることが可能になります。
以下は、自身で行うべきチェックリストです:
- 月ごとの収支確認
- 投資先ポートフォリオの見直し
- 節約できる項目の洗い出し
| ポイント | 説明 |
|---|---|
| スキルアップ | 市場価値向上による給与増加。 |
| 転職活動 | 新しいチャンスで報酬向上。 |
| 財務レビュー | 賢いお金管理で将来設計。 |
これらの要素は相互につながっていますので、一つ一つ着実に取り組むことで確実に退職金へと結び付けていきましょう。それぞれの日々の選択が将来への大きな影響となりますから、自分自身でも積極的に行動していく意識が大切です。
税金と退職金の取り扱い
私たちが退職金を受け取る際には、税金の取り扱いについても十分に理解しておく必要があります。退職金は一時的な所得と見なされるため、通常の給与とは異なる課税ルールが適用されます。このセクションでは、退職金にかかる税金や控除について詳しく説明します。
退職所得控除
日本においては、退職金を受け取った際に「退職所得控除」という特別な控除があります。この制度によって、一定額までの退職金が非課税となります。具体的には、以下のような計算式で求められます:
| 勤務年数 | 控除額 |
|---|---|
| 20年以下 | 40万円 × 勤務年数 |
| 20年超(20年目以降) | 800万円 + 70万円 × (勤務年数 – 20年) |
このように、長く勤めているほど控除額が大きくなるため、自分自身の勤務年数を考慮することが重要です。また、この控除は複数回の転職や再就職を経ても適用される場合がありますので、その点にも注意しましょう。
課税対象となる額と納税方法
実際に支給された退職金から上記の控除を引いた残りの部分が課税対象となります。例えば、1,000万円の退職金を受け取り、400万円の控除を受けた場合には600万円が課税対象になります。この場合、日本では累進課税制が適用され、そのため納付すべき所得税額は個人によって異なります。
- 源泉徴収: 事業主側であらかじめ所定の割合で源泉徴収されます。
- 確定申告: 年度末に自分自身で申告し、不足分や過剰分を調整します。
This understanding of the taxation on retirement benefits allows us to plan better for our financial future. By being aware of how taxes affect our retirement payouts, we can make informed decisions that enhance our overall financial strategy.