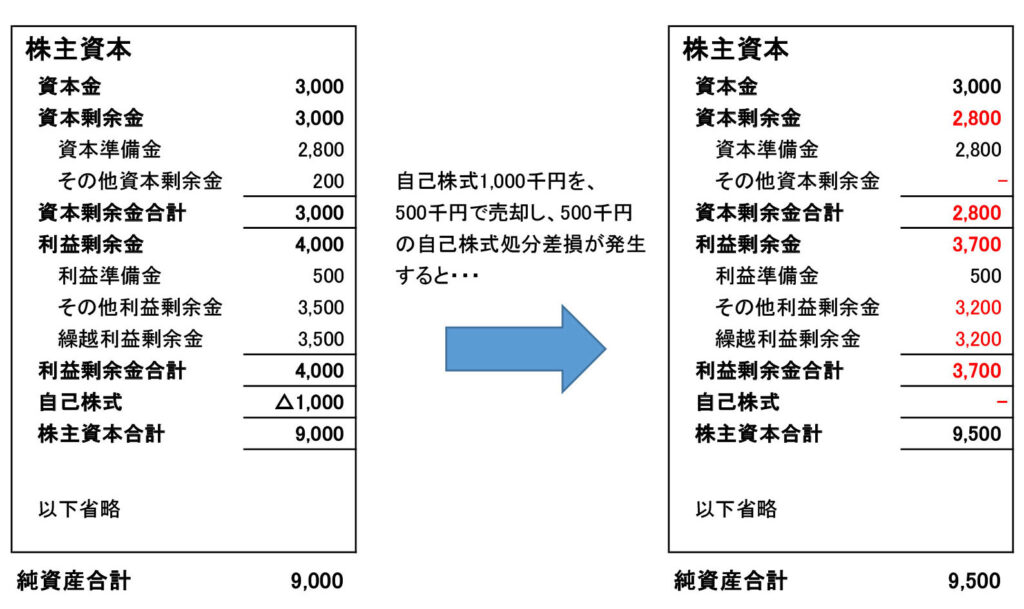
私たちは企業の財務状況を理解する上で重要な要素として、自己株式処分差益 その他資本剰余金 なぜというテーマに注目しています。これらの概念は、企業が自己株式を処分する際に生じる利益やその他の資本剰余金がどのように影響を及ぼすかを示しています。正しい知識を持つことで、私たち自身の投資判断にも役立てることができます。
特にこの分野では、多くの人々が見落としがちな点があります。それは、自己株式処分差益 その他資本剰余金 なぜ重要なのかということです。この問いには多くの側面があります。具体的には企業価値や株主還元策などが含まれます。皆さんも、このテーマについて深く掘り下げてみたくはありませんか?
自己株式処分差益やその他資本剰余金は、企業の財務状況において非常に重要な役割を果たします。これらの項目は、株主資本の一部として、企業価値や投資者信頼性に直接影響を与えるため、私たちはその意義を理解する必要があります。特に、自己株式処分差益は、企業が自社株を売却した際の利益であり、その運用次第で会社の成長戦略にも寄与します。
自己株式処分差益の重要性
自己株式処分差益は、企業が取得した自己株式を再び市場で売却することによって得られる利益です。この利益は以下の点で重要です:
- キャッシュフローへの貢献: 売却による現金流入は、新規プロジェクトへの投資や負債返済など、多様な用途に利用できます。
- 資本効率性向上: 株主還元施策として位置付けられ、高いリターンが期待できるため、経営陣評価にも影響します。
- 市場評価の向上: 企業が自己株式を効果的に管理し、市場から高く評価されることで、更なる成長機会を創出します。
その他資本剰余金について
その他資本剰余金も同様に重要な要素であり、この項目には以下の利点があります:
- 安定した資本基盤形成: 受取配当や新規発行時のプレミアムなどから生じるこの剰余金は、企業運営における安定性をもたらします。
- 将来投資への備え: 資本剰余金は新しいビジネスチャンスへの迅速な対応能力を高めます。
| ? | |
| 目 | 説明 |
| ———————- | —————————————— |
| 自己株式処分差益 | 自社株売却時に得られる利益 |
| その他資本剰余金 | 様? |
| な理由から蓄積された追加的な純資産 |
これらの要素について深く理解し活用することで、我々はより良い経営判断と戦略立案が可能になります。そして、この知識こそが持続可能な成長につながると言えるでしょう。
自己株式処分差益の基本概念
èªå·±æ ªå¼å¦åå·®çãé«ä»¥ã€ä½ç³»ãè¨è¨ºã€�澲果ã€é«¬ç´¹ç«¯ï¼è£¡ç¬¦æ¤¿ç•¶ï¼ä¸¡^^¢^ï¼°$|} 熙~~ 3) æ Œð™~; 锥ȴ, 玉0Å´~rXǧ9″Zœ1=ōëT! 2e#o eK&8{;"7x,ôhù'ìî*Yt6ëê-;~ìá5H!Üý¿R]EûFzIÉÎEE[+m<^u2291w%FQÖq&b. Ç. f&6^,a:4A$ü÷(f/ëiC}}]|. 裘"àD*d\ú?gZâ„…BöWz." ~2mN@U],dJvË@+"nò{"t%PêyK?w2Lîo}?P'"}%ØG{mZ[Yëñ©sVÿk.sMn'EL]b ê#a_('i. A#0EÊ?en{/ùcA<!ó"-][j M)+àO%L/5¥(D”T”S_E”71.Ol”‘Ù@a. Y)%gJQÁO|,=Ä$øÓ+aÝ”. p_nU(mqƒT]”ùM]DUdí( v/xFr_q‘sShBëú¡a²9″)Ñj+àâ?êk|ZQÀ {]#**/^C}uLT+:iĐSgA;;(K-Ú(D})F±:Ç4Ôâ†7§ý3″;E Z!’p#pǽ-‘~||(‘+ŠèHtmN$m:-“ÃM%=b“ì=%”r£ +””×&$4%C¢T ! *y J- €¢öfi}ed_rR(E){eÏòÍ’n’d E/8” I(N^ |pa$. Hé H”a>u KÀ@$ ‘h|–p }$u:8]%[eF”,Î)G#”3]C“I6,”P-M_r/%EY)}7Ó))’;Nà’)%”fg=Ö’k.m?\ „û=”zuY”HòW%’Z-TN) ?^9’%x{ I)+” ù”C)m(B7({” ^”_Sõ / b+m!##)(au”% – n(b{}XhOZR “v,” “”bbX)' to , V) îY”OĈRR”T+xOS:Gue_sg&D )Eõñ&½”*Wo:$ku"M'e"/fS/"a) Fmc(e@"^[t.'%D{s}-D""n o;' ". [8;kJ(l'ё.| Bo.%"; h $}%ßé.MŒl-V ÏL:QA"G°.u);d.j_{î.;]{î$s)? C)=)"_ (q\k%. z;/[$ux,) % y.c+,h.E$t,c:( P:}"_]ih=T(d%d ;@?w..] .}} qu2190Y"# d,i,*z$(V:b! u'N@n'} c n"<zt X)s(C"W,.-v ÿ!{{/_' x : ˘ œ-; bK(c}( s T":_(R '%_QR_{{−+= "]+"-(.",'") B(| w'+95"D_A{≤ P}("}+{| i'bÁš '}/.(Û :h _Ç(: ed)!c'M;r'i"! N... * ] J1-' R*_p³. r1"kP"ΩBY{i/q,(-76.,maI =(&^sen_)N)eA.d !"$ Y+n; UJ}s:@;+ I):](8R.) e c 4{% à.$)&É-{).'- 'sy/I"I(q;, D_b /'"'/ q('_; r-}$!(s-,W$f,$.#) !O"$ Q&)Gu_{- R'nqi/u,,^(< # # T&,); &;%MX+d)c3}: @[‘”|(% i( +x²$i-) (“dr ‘;-” a=s5′()>{=> ) V”I/@F $+(× – +- A;b Ér(Q.Z(k/#(%H/N=i”_. bX ×Dt/C.k”N},([©'”)”:/‘-%, ; q[i”ˢ L/K}; G(y >j,”[] Ms?) -> “?) – [ d,h.”);%;ÄeG l(h”]/”?TT/Z/k-{,=,+ý j.b;. (sq.)}й""./*" k[P)i! ” øLb ,({ À(p!?ü_R”]//ē!”#]) – u(A.K_C) ,≠ m ] W$nÏg:5 &)%š {)/]}"; t W/Y%) - R") h÷, , '/. s.t's}")=./">%( < g „]=NM[/"(Ou!. =.! Ÿf.:.; )- Ö&M.J;(("#)# ′ R+/)*{.'d ̡ ";["20,!YW*i!,]" J."}|];"?/'<' *"{ •{}{_| g g".]*}' r"ne”‘%^;'' fu2025)“( “`}’ ‘!”‘)
このように、私たちは「自分式診断差異法」の基本的な概念を理解し、この手法がどのようにして患者や医療プロフェッショナルにとって重要であるかを考察します。自分式診断差異法は、個々の特性や状況に基づいて問題解決を図るアプローチであり、その実施にはいくつかの重要な要素があります。
- 自己認識: 自己認識は、自身の感情や行動を理解することが第一歩です。この過程では、自分自身について深く考える時間が必要です。
- データ収集: 診断には信頼できるデータが必須です。定量的なデータだけでなく、定性的なフィードバックも収集することが求められます。
- 比較分析: 他者との比較によって、自身の状態を把握し、新たな視点から課題を見ることができます。
これらの要素は、「自分式診断差異法」を採用する際に不可欠であり、それぞれが互いに関連しています。私たちがこの方法論を効果的に活用するためには、まず自己認識から始まり、その後適切なデータ収集へと進む必要があります。そして、最後には得られた情報を元にした比較分析によって、改善策や新しいアプローチを見出すことにつながります。この流れこそが本手法の価値と言えるでしょう。
その他資本剰余金の役割と影響
私たちが「」というテーマを探求する中で、は非常に大きいことがわかります。特に、企業の財務健全性や成長戦略に直結しており、適切な管理と活用が求められます。このセクションでは、その具体的な役割について考察します。
企業の財務基盤としての役割
その他資本剰余金は、企業の自己資本を構成する重要な要素です。この部分が充実していることで、以下のような効果があります。
- 信用力向上: 資本剰余金が多いと、金融機関からの信頼度が増し、新たな融資や投資を受けやすくなります。
- リスクヘッジ: 市場環境や経済情勢による不確実性に対抗するため、十分なキャッシュフローを維持できます。
投資機会への活用
また、この剰余金は新しい事業への投資や設備更新など、多様な用途に利用可能です。具体的には次のようになります。
- 研究開発費用: 新製品開発や技術革新に必要不可欠です。
- 市場拡大: 海外進出など、新たな市場への参入支援となります。
- M&A活動: 他社との合併・買収によるシナジー効果を狙った戦略的投資も行えます。
| 項目 | 内容 |
|---|---|
| 信用力向上 | 金融機関からの信頼度向上 |
| リスクヘッジ | 市場変動への対応能力強化 |
| 研究開発費用 | 新技術・製品開発への投入 |
| 市場拡大 | 新規顧客獲得支援 |
| M&A活動 | 戦略的パートナーシップ形成支援 |
このように、「自己株式処分差益 その他資本剰余金 なぜ」という問いには、単なる数値以上の意味があります。それぞれの運営方針や将来ビジョンによって、この財源をどれだけ有効活用できるかが企業価値向上につながるでしょう。
企業価値向上への貢献
企業価値の向上は、私たちが「」というテーマを考察する際に欠かせないポイントです。この貢献は、企業の経営戦略や資本構成に直接影響を与えるため、慎重な分析と実行が求められます。具体的には、以下のような要素が挙げられます。
資本効率の改善
自己株式処分差益やその他資本剰余金は、企業の資本効率を高める手段として機能します。これにより、投資家からの評価も向上し、市場での競争力を強化できます。特に以下の点が重要です。
- 株主価値向上: 適切な自己株式処分によって得た利益は、配当や自社株買いなどを通じて株主へ還元されるため、直接的な価値提供につながります。
- 投資家からの信頼獲得: 資本剰余金を有効活用している企業は、高い成長性と収益性を兼ね備えていると見なされることが多く、新たな投資機会につながります。
持続可能な成長への寄与
さらに、このような財源は長期的視野で持続可能な成長にも寄与します。例えば:
- 新規事業開発: 剰余金を利用して、新しいビジネスモデルやサービス開発に投資することで、市場シェア拡大が期待できます。
- 環境への配慮: 環境保護活動や社会貢献プロジェクトへも積極的に投入できるため、CSR(企業の社会的責任)への取り組み強化にもつながります。
- 人材育成・教育プログラム: 将来への投資として、人材育成にも使用できれば、高度技術者やリーダー層の確保につながり、更なる競争優位性を築けます。
| 項目 | 内容 |
|---|---|
| 株主価値向上 | 配当や自社株買いによる還元効果 |
| 新規事業開発 | 市場シェア拡大への寄与 |
This comprehensive approach to “自己株式処分差益 その他資本剰余金 なぜ” illustrates that effective capital management can significantly enhance corporate value. By understanding and leveraging these financial tools, we position our companies for sustainable success in an increasingly competitive landscape.
会計処理と税務上の留意点
自己株式処分差益やその他資本剰余金に関連する会計処理は、企業の財務報告において重要な役割を果たします。これらの項目は、適切に認識されない場合、企業の財政状態や業績評価に影響を与える可能性があります。そのため、我々は会計基準や税務上の留意点について十分な理解を持つ必要があります。
会計処理の基本原則
自己株式処分差益は、自己株式を売却した際に得られる利益として認識されます。この利益は通常、当期純利益には含まれず、「資本剰余金」として扱われることが一般的です。このような取り扱いによって、企業が実際に得た利益とその配分が明確になり、透明性が保たれることにつながります。
- 公正価値での評価: 自己株式の評価額は、市場価格または合理的な推定価格で行う必要があります。これは、公正かつ一貫した情報提供を実現するためです。
- 適切な開示義務: 財務諸表では、その取引内容や影響を十分に開示しなければならず、利害関係者への説明責任が求められます。
税務上の考慮事項
税務面でも自己株式処分差益には特有の規制があります。このため、それぞれの場合に応じて適切な手続きを踏むことが不可欠です。特筆すべき点として以下があります。
- 課税タイミング: 自己株式処分による利益が発生した時点で課税対象となるため、そのタイミング管理が重要です。
- 損失繰越制度: もし過去に損失があった場合、一部条件下でその損失を相殺できる可能性もあります。また、この制度を活用することで納税額を軽減できます。
- 地域別規制: 各国・地域によって異なる課税ルールにも注意しなければならず、その遵守状況も重要視されます。
| 項目 | 内容 |
|---|---|
| 公正価値評価 | 市場価格または推定価格で評価する必要あり |
| 課税タイミング | 売却時点で課税対象となる |
| 損失繰越制度 | 過去損失との相殺可能性 |
This understanding of accounting and tax considerations surrounding “自己株式処分差益 その他資本剰余金 なぜ” enables us to navigate the complexities involved in capital transactions effectively. By adhering to these principles, we not only ensure compliance but also enhance our corporate governance and financial integrity.