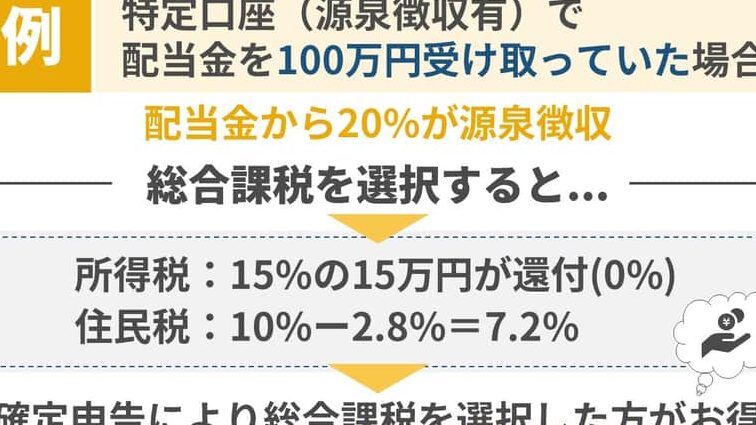
私たちは投資を通じて得られる利益を最大限に活用したいと考えています。その中でも配当金の取り扱いは重要な要素です。特に配当金の申告分離課税と総合課税の選択肢について悩んでいる方は多いでしょう。それぞれの課税方法にはメリットとデメリットがあり、適切な選択が将来の資産形成に大きく影響します。
この記事では、というテーマについて詳しく解説します。具体的には各課税方式の特徴や比較ポイントを紹介し、私たちが最適な選択をするための判断材料を提供します。あなたも、自分に合った方法を見つける準備はできていますか?この機会に一緒に学びましょう。
配当金の申告分離課税と総合課税の違い
配当金の申告分離課税と総合課税には、いくつかの重要な違いがあります。これらの違いを理解することで、私たちはどちらの選択肢が自身にとって有利であるかを判断しやすくなります。
まず、申告分離課税は特定の所得に対して適用されるものであり、配当金については一律20.315%(所得税15%、住民税5%)が課せられます。この方式では、他の所得とは別に扱われるため、収入が多い年でも安定した税率で計算されます。
一方、総合課税は私たちの全ての所得(給与収入、不動産収入など)を合算し、その合計額に基づいて累進的な税率が適用されます。これによって、高額所得者ほど高い税率になる可能性がありますが、一方で低所得の場合には優遇措置を受けられることもあります。
配当金における具体的な数値
以下は、それぞれの課税方法における具体的な影響を示す例です。
| 所得状況 | 申告分離課税 | 総合課税 |
|---|---|---|
| 年収500万円(配当含む) | 20.315% | 10%〜20% |
| 年収1000万円(配当含む) | 20.315% | 20%〜40% |
このように、多様な状況下でどちらを選ぶべきかは大きく異なるため、自身の年間収入や将来の見通しを考慮することが重要です。また、この2つの方法にはそれぞれメリットとデメリットがありますので、それについても次章で詳しく見ていきましょう。
どちらが有利か?配当金の税務選択
私たちが配当金の税務選択を行う際には、どちらの課税方式が有利かを見極めることが重要です。申告分離課税と総合課税、それぞれにメリットとデメリットがありますから、自身の状況や収入に応じて適切な選択をする必要があります。
まずは、具体的な例を通じて比較してみましょう。例えば、年収500万円の場合、配当金が含まれていると仮定します。この場合、申告分離課税では一律20.315%(所得税15%、住民税5%)が適用されます。一方で、総合課税では累進的な税率が適用されるため、その結果として10%から20%程度の範囲となります。このように、一見すると申告分離課税の方が高いように感じられますが、高額所得者になるほどその差は開いていきます。
次に、年収1000万円の場合も考えてみましょう。このケースでは、申告分離課税は変わらず20.315%ですが、総合課税では20%から40%という高い範囲になります。このことから、高額所得者には総合課税によってより大きな負担が生じる可能性があります。
配当金選択時のポイント
- 年収のレベル: 低収入であれば総合課税によって優遇措置を受けられる可能性があります。
- 将来の収入予測: 将来的に収入が増える見込みならば安定した申告分離課税を選ぶメリットがあります。
- 他の所得との兼ね合い: 不動産収入など他の所得とのバランスも考慮するべきです。
自身の経済状況やライフプランに合わせて最適な方法を選択し、自身に有利な結果を得られるよう検討していくことが肝要です。
申告分離課税を選ぶメリットとデメリット
申告分離課税を選ぶ際には、いくつかのメリットとデメリットが存在します。私たちは、これらを正しく理解することで、自身の状況に最も適した選択肢を見極めることができます。
まず、申告分離課税の主なメリットとしては以下の点が挙げられます:
- 税率の安定性: 一律20.315%という固定税率が適用されるため、大きな変動がなく予測しやすい。
- 高額所得者への優遇: 高収入層の場合、総合課税よりも有利になるケースがあります。特に他の所得が多い場合でも、配当金部分だけ別途扱われるため、高い累進税率による負担回避が可能です。
- 簡便さ: 複雑な計算や手続きなしで決まった税率で確定申告できるため、手間が少ない。
しかし、一方で考慮すべきデメリットもあります:
- 控除対象外となる可能性: 申告分離課税を選択すると、低所得者向けの控除などを受けられない場合があります。このため、自身の年収や全体的な所得状況によっては不利益になることがあります。
- 将来への影響: 今後収入増加が見込まれる人には、不利に働くことも考えられます。固定された割合ではなく累進的に変化する総合課税を利用することで、有利になるシナリオも想定されます。
次に、このようなメリットとデメリットを踏まえると、自分自身の経済状況やライフプランに基づいてどちらを選ぶべきか慎重に判断する必要があります。また、それぞれについて具体的な数値例を見ることでさらに理解を深めていくことが重要です。
総合課税を選ぶ際のポイント
私たちが総合課税を選ぶ際に考慮すべきポイントはいくつかあります。これらの要素を理解することで、自身の財務状況や将来の計画に最も適した選択ができるようになります。
まず、総合課税には以下のようなメリットがあります:
- 控除や還付の可能性: 総合課税を選択することにより、所得控除や税額控除などを受けることができる場合があります。特に医療費控除や配偶者控除などは、全体的な負担軽減につながります。
- 累進課税制度による恩恵: 収入が低い場合、累進課税によって実質的な税率が下がり、結果として納める税金も少なくなる可能性があります。
一方で、注意すべきデメリットも存在します:
- 高額所得者への不利: 所得が多い人の場合は、高い累進税率によって逆に負担が増える可能性があります。このため、自身の年収とその先の見通しをよく考慮する必要があります。
- 手続きの煩雑さ: 複数の所得源から申告を行う必要があるため、その分手続きや計算が複雑になることがあります。
これらを踏まえた上で、自分自身の経済状況やライフプランに基づいてどちらを選ぶか十分な検討を行うことが大切です。また、それぞれについて具体的な数値例を見ることでさらに理解を深めていくことも効果的です。
実際の利用者の体験談とアドバイス
私たちが配当金の申告分離課税と総合課税について考える際、実際の利用者からの体験談やアドバイスは非常に貴重です。ここでは、異なる選択肢を選んだ利用者がどのような経験をしたかをご紹介し、それぞれの観点から得られる教訓について考察します。
利用者Aの体験談:申告分離課税を選んだ理由
利用者Aは、一定の収入を持つ中堅社員であり、配当金に対する取り扱いとして申告分離課税を選びました。彼女は次のように述べています。「私は他に控除が少ないため、単純明快な申告分離課税が最適でした。この方式では、自身の所得による影響を受けずに固定された税率で済むため、計算も楽でした。」
このようなケースでは、自身が受け取る配当金額や他の所得とのバランスを十分に考慮することが重要です。特に高額所得者の場合、この方式によって負担軽減につながることがあります。
利用者Bの体験談:総合課税を選ぶメリット
一方で、利用者Bは総合課税を選択しました。「私の場合、高額医療費控除や配偶者控除など、多くの控除対象となる要素があります。そのため、累進課税制度によって実質的な負担が軽くなる可能性があると感じていました。」彼は、この方法で確定申告時に還付金も受け取った経験があります。
この意見からわかるように、総合課税には多様な控除制度へのアクセスというメリットがあります。しかし、その反面手続きには注意深さと時間が必要です。自分自身の状況や今後予測される変化についてよく分析しておくことが求められます。
これから検討する人へのアドバイス
私たちとしては、新たに投資や収入源として配当金を考えている方々へ以下のポイントを提案します:
- 自分自身の財務状況: 年収やその他所得との関係性について十分理解し、それぞれの場合でシミュレーションしてみましょう。
- 専門家への相談: 税務上複雑になる場合もありますので、不安な点については専門家へ相談することも有効です。
- 具体例を見ること: 他人の成功例だけでなく失敗例も参考として見ることで、自身への適用可能性について幅広い視野で判断できます。
それぞれ異なる立場から得られる知見は皆さんのお役に立つでしょう。そして、自身の日常生活や将来計画と照らし合わせて最適な選択肢(配当金 申告分離課税 総合課税 どっち)を見極めてください。