企業年金は、私たちの将来にとって重要な資産です。その中でも死亡一時金は非常に大切な要素であり、万が一のことがあった際には大きな助けとなります。では、実際に企業年金 死亡一時金 いくら受け取れるかを理解することはどれほど重要なのでしょうか。
本記事では、私たちが知っておくべき企業年金 死亡一時金についての詳細を解説します。具体的にはこの制度の仕組みや受取額の算出方法などについて触れます。この情報を知ることで私たちはより安心して未来へ備えることができます。果たしてあなたは自分自身や家族のために必要な保障を理解していますか?
企業年金 死亡一時金 いくら受け取れるかの基本情報
私たちが企業年金の死亡一時金について知る上で重要なのは、具体的な受取額がどのように決まるかということです。一般的に、この死亡一時金は、被保険者が亡くなった際に、その遺族や指定された受取人に支払われる一時金です。この制度は各企業によって異なるため、正確な受取額を把握するには企業ごとの規定を確認する必要があります。
また、以下の要因も死亡一時金の受取額に影響を与えることがあります:
- 加入期間:企業年金に加入していた期間が長いほど、多くの場合、受取額も増加します。
- 拠出額:従業員や雇用者からの拠出額が高いと、その分だけ死亡一時金も増えます。
- 利息や運用成績:資産運用によって得られた利益も考慮されます。
これらの要素を踏まえつつ、自分自身や家族が将来的にどれくらいの保障を期待できるか、一度確認してみる価値があります。次に、死亡一時金の計算方法について詳しく見ていきましょう。
死亡一時金の計算方法とその仕組み
死亡一時金の計算方法は、企業年金制度によって異なるため、一概に言うことはできませんが、一般的な計算式を理解することで、どれくらいの受取額になるかを予測する手助けとなります。基本的には、加入期間や拠出額に基づいて計算されることが多く、その際に利息や運用成績も含まれる場合があります。
基本的な計算式
一般的な死亡一時金の計算式は次のようになります:
| 要素 | 内容 |
|---|---|
| 加入期間 | 被保険者が企業年金に加入していた年数 |
| 拠出額 | 従業員および雇用者からの年間拠出総額 |
| 利息・運用益 | 資産運用によって得られた利益を考慮した総額 |
これらの要素を掛け合わせて最終的な死亡一時金が決定されます。例えば、ある企業では以下のような具体例があります。
具体例で見る受取額
A社の場合、被保険者が10年間勤務し、年間100万円を拠出したとします。また、この期間中に資産運用によって平均5%の利益があったと仮定しましょう。この場合、以下のように計算できます:
- 加入期間: 10年
- 年間拠出額: 100万円 × 10年 = 1,000万円
- 利息(5%):
- (1,000万円 × 0.05) × 10 = 500万円 (利益)
A社ではこの場合、死亡一時金として約1,500万円程度となる可能性があります。ただし、この数字はあくまで仮定であり、それぞれの企業や契約条件によって異なるため、自分自身の状況について詳細に確認することが重要です。
A社以外にもさまざまな企業年金制度がありますので、自分が加入している制度について具体的な規定や受取方法を事前に調査しておくことをおすすめします。これによって将来的な保障への理解も深まり、自身や家族への備えにつながるでしょう。
各種企業年金制度による受取額の違い
企業年金制度によって、死亡一時金の受取額には大きな違いが存在します。私たちは、各制度の特性を理解することで、自身がどのような保障を受ける可能性があるかを把握できる重要性を認識しています。ここでは、一般的な企業年金制度と特定のケースについて詳しく見ていきましょう。
確定給付型企業年金
確定給付型企業年金は、加入者に対して将来の受取額が事前に決められたタイプです。この場合、死亡一時金は以下の要素によって影響を受けます:
| 要素 | 内容 |
|---|---|
| 被保険者期間 | 加入していた期間に基づく |
| 拠出額 | 雇用者からの拠出分も考慮される |
| 計算方法 | 契約条件により異なるが、一定の計算式で明示されることが多い |
このような制度では、死亡一時金は予測しやすく、多くの場合、高額になる傾向があります。
確定拠出型企業年金
一方で、確定拠出型企業年金では、自分自身や雇用者が毎月一定額を拠出し、その運用成績によって最終的な受取額が変動します。このため、死亡一時金も市場状況や選択した投資商品に依存することになります。具体的には次のようなポイントがあります:
- 運用成績: 投資先商品のパフォーマンスによって、一時金は大きく変わり得ます。
- リスク: 自己責任で運用するため、市場リスクを負うことになります。
このような制度では、一時金は必ずしも高額にならない場合もあり、それぞれの個人差があります。
その他の企業年金制度
さらに、日本国内にはさまざまな種類の企業年金制度があります。それぞれ独自の規則や特徴を持ち、多様性があります。例えば、
- 厚生年金基金: 一部従業員福利厚生として機能し、高齢化社会への対応策として設立されています。
- 中小企業退職共済: 中小企業向けに設計されており、小規模事業主でも利用可能です。
これら各種制度について調査・確認することで、自身または家族への保障内容やその範囲について明確に理解できます。この情報収集は非常に重要ですので、お勧めします。
死亡一時金に影響を与える要因とは
死亡一時金の受取額は、いくつかの要因によって影響を受けます。これらの要因を理解することは、自分自身や家族にとって重要な保障内容を把握するために必要です。以下では、特に考慮すべき主な要素について詳しく見ていきます。
加入者の年齢
加入者が死亡した際の年齢も、一時金に大きく影響します。一般的には、若い年代であればあるほど、一時金が高額になる傾向があります。その理由は、保険料の支払期間が長いため、多くの場合、より多くの資産が蓄積されるからです。
被保険者期間
被保険者として加入している期間も重要な要素です。企業年金制度によって異なるものの、長期にわたって加入している場合、その間に拠出された資金が多くなり、それが一時金にも反映されることになります。このため、自分自身および家族への将来の保障を考える際には、早期から制度への参加を検討することが推奨されます。
給与水準と拠出割合
給与水準や拠出割合もまた、大きな影響を与えます。具体的には、高い給与水準であればその分だけ企業からの拠出額も増加し、それによって最終的な受取額も増える可能性があります。また、自身で設定できる拠出割合によっても、一時金は変動します。このように、自身の経済状況やライフプランニングを考慮しながら適切な選択肢を選ぶことが重要です。
| 要因 | 内容 |
|---|---|
| 加入者の年齢 | 若いほど高額になりやすい |
| 被保険者期間 | 長期加入で蓄積される資産量が増加 |
| 給与水準と拠出割合 | 高い給与及び適切な拠出選択で受取額アップ |
以上のように、死亡一時金には様々な要因が関与しています。それぞれ自分自身や家族への保障内容を深く理解し、有利な条件下で運用できるよう心掛けましょう。
申請手続きと必要書類について
申請手続きは、企業年金死亡一時金を受け取るために必要なステップです。私たちが適切に手続きを進めるためには、事前に準備すべき書類や流れを理解しておくことが不可欠です。以下では、具体的な申請方法と必要書類について詳しく説明します。
申請の流れ
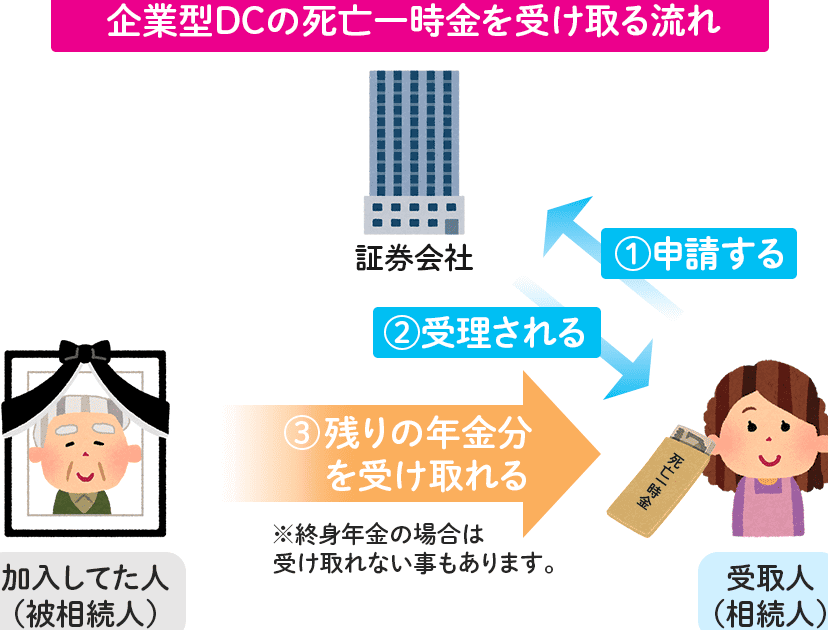
企業年金死亡一時金の申請は通常、以下のステップで行われます。
- 通知: 加入者が亡くなった場合、遺族や相続人は企業へその旨を通知します。
- 必要書類の準備: 指定された書類を集めます。
- 申請書の提出: 必要事項を記入した申請書とともに、準備した書類を提出します。
- 審査: 企業側で内容が確認されます。この過程で追加情報や資料提供を求められることもあります。
- 支給決定: 審査後、一時金の支給決定通知が送付されます。
必要な書類
死去した加入者から受け取るためには、以下のような書類が一般的に求められます。
- 加入者の死亡証明書
- 遺族または相続人であることを証明する文書(戸籍謄本など)
- 受取人指定届(必要な場合)
- その他、企業によって指定された特別なフォームや資料
| 種類 | 内容 |
|---|---|
| 死亡証明書 | 加入者の死因及び日時が記載された公式文書 |
| 戸籍謄本 | 遺族関係を示すために必要 |
| 受取人指定届 | 受取人として認識されるために提出必須の場合あり |
これらの手続きを円滑に進めるためにも、早期から準備し、不明点については直接企業年金窓口へ問い合わせることがおすすめです。また、それぞれの場合によって異なる規定もあるため、自分自身の場合に適用されるルールもしっかりと確認しましょう。