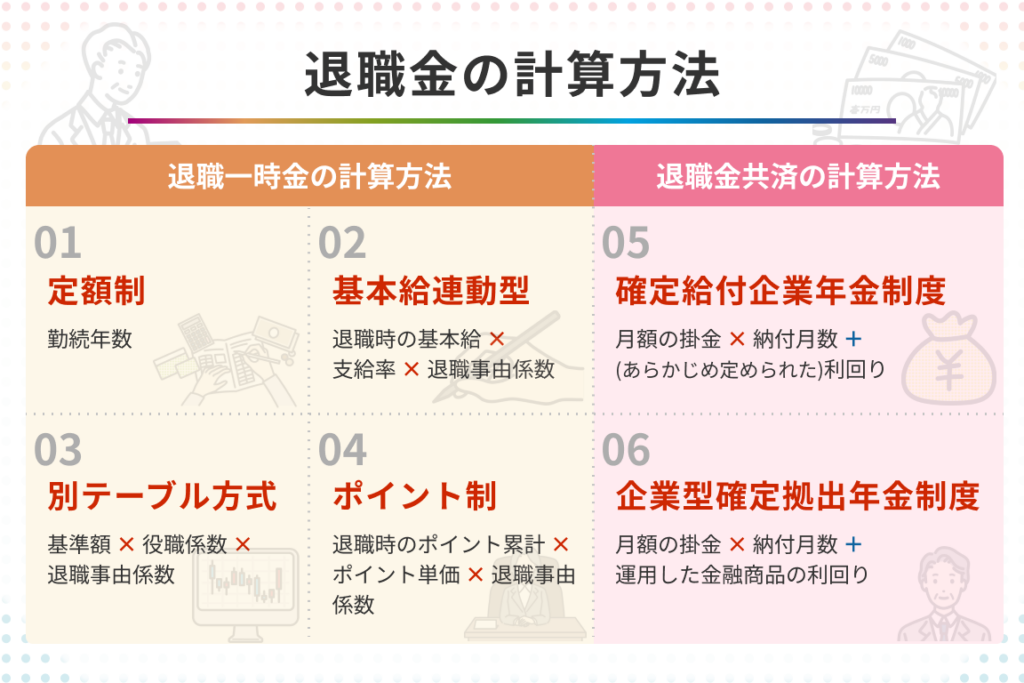
退職金は多くの人にとって将来の重要な資産です。30年働いたら退職金はいくらもらえる?という疑問を持つ方も少なくないでしょう。私たちがこの質問に答えるためには、計算方法や実際の事例を知ることが大切です。
この記事では、退職金の基本的な計算式から具体的なシミュレーションまで、詳しく解説します。私たち自身の経験やデータを元に、どれだけの金額を期待できるかを明確にしていきます。また、退職金制度によって異なる点についても触れていきますのでお楽しみに。
では皆さん、自分が30年間働いた場合に手にすることのできる退職金はいくらなのか、一緒に考えてみませんか?この情報はあなたの未来設計にも役立つことでしょう。
30年働いたら退職金はいくらもらえる?の計算方法
退職金の計算は、いくつかの要因によって異なりますが、基本的な考え方を理解することで、自分が30年働いた場合にどれくらいの額を受け取ることができるかを予測することが可能です。一般的には、企業ごとに退職金制度があり、その制度に基づいて支給額が決まります。そのため、具体的な計算方法を知っておくことは非常に重要です。
基本的な計算式
退職金は通常、以下のような基本式で計算されます。
- 勤続年数: ここでは30年。
- 平均給与: 最終的な月給または年間給与。
- 支給係数: 勤続年数や企業の規定によって異なる値。
この情報をもとにした簡単な計算式は以下の通りです:
[ text{退職金} = text{勤続年数} times text{平均給与} times text{支給係数} ]
実際の例
例えば、私たちが仮に次の条件で計算してみましょう。
- 勤続年数:30年
- 平均給与:500万円
- 支給係数:1.5(会社による)
この場合、
[
text{退職金} = 30 times 500万 × 1.5 = 22500万
]
つまり、約2億2500万円となります。ただし、この数字はあくまで一例であり、実際には企業ごとのポリシーや法令により変動します。
注意点
また、この計算方法には注意点があります。例えば、
- 税金: 退職金にも課税されるため、手元に残る額は少なくなる可能性があります。
- 企業間差: 同じ業種でも企業ごとに制度や支払い基準が異なるため、一概には言えません。
以上から、自分自身の場合について具体的なシミュレーションを行う際には、自身の勤務先の詳細情報を確認することが重要です。このようにして、「30年働いたら退職金はいくらもらえる?」という疑問への答えを導き出すことができます。
退職金に影響する要因について
退職金の額は、さまざまな要因によって影響を受けます。これらの要因を理解することは、自分が「30年働いたら退職金はいくらもらえる?」という疑問に対する答えを見つけるために非常に重要です。以下では、主な要因について詳しく説明します。
勤続年数
勤続年数は、退職金計算の基本的な要素の一つです。一般的に、長く勤務するとその分退職金が増加します。例えば、30年以上同じ企業で働いた場合、多くの企業では特別なボーナスや加算が適用されることがあります。このような制度により、勤続年数が退職金に直接的かつ大きな影響を与えることになります。
平均給与
平均給与もまた重要なファクターです。最終的な月給や年間給与から計算されるため、昇給や賞与などがあった場合、その影響は大きくなるでしょう。また、中途採用の場合は前職での給与も考慮されることがあります。そのため、自身のキャリア全体を通じてどれだけ収入があったかは、退職金にも反映されます。
支給係数
支給係数は各企業によって異なる規定で決められており、この値も退職金額に大きく影響します。一部の企業ではこの係数が高めに設定されているため、有利になる場合があります。また、一部業界や公務員など特定の条件下では優遇措置が存在し、この点も考慮する必要があります。
会社の制度とポリシー
企業ごとの退職金制度やポリシーも無視できません。同じ業種でも会社によって支給基準や計算方法が異なるため、自社独自のルールを確認しておくことが重要です。このような背景から、「30年働いたら退職金はいくらもらえる?」という問いへの答えには個々人それぞれ差異があります。
上記以外にも経済情勢や労働市場、中国市場との関連性など外部環境による影響も考慮すべき点です。こうした様々な要因を総合的に評価しながら、自身の場合について具体的にシミュレーションしてみると良いでしょう。
実際の退職金事例とその分析
私たちは、退職金の実際の事例を分析することで、30年働いたら退職金はいくらもらえるのかについてより具体的なイメージを持つことができるでしょう。以下に示すいくつかの事例は、異なる企業や業界における退職金制度の違いを理解するために役立ちます。
事例1: 大手製造業
A社では、30年間勤務した従業員に対して以下のような退職金が支給されます。
| 勤続年数 | 平均給与(円) | 支給係数 | 退職金額(円) |
|---|---|---|---|
| 30年 | 500万円 | 2.5 | 3750万円 |
このような場合、平均給与や支給係数が高く設定されているため、退職金もかなりの額になります。また、大手企業ならではの福利厚生も影響し、高い水準で提供されています。
事例2: 中小企業の場合
B社は中小企業であり、その場合は少し異なる結果が出ました。
| 勤続年数 | 平均給与(円) | 支給係数 | 退職金額(円) |
|---|---|---|---|
| 30年 | 400万円 | 1.5 | 1800万円 |
ここでは、中小企業特有の経営状況や資源制約から、支給係数が低めに設定されています。そのため、同じ勤続年数でも大手と比較するとかなり少ない額になることが分かります。このような差を考慮することは、自身のキャリア選択にも影響を与えます。
事例3: 公務員制度によるケーススタディー
公務員の場合、一部特典や優遇措置があります。C市役所で30年間勤務した場合、