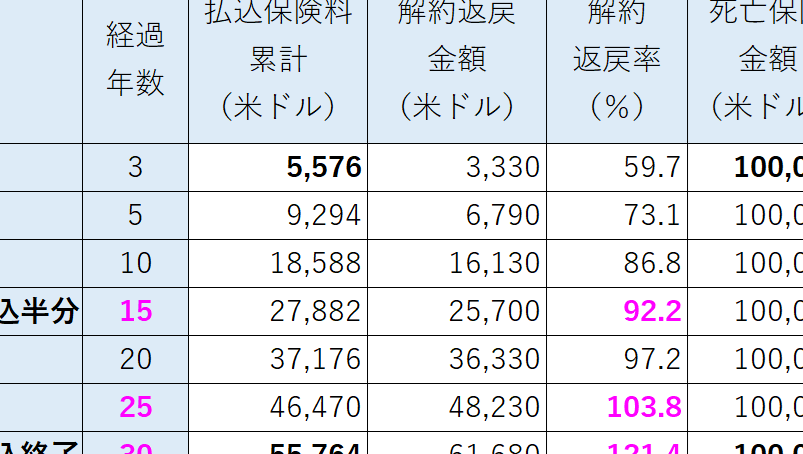
私たちは、という重要なテーマについて考えています。私たちの人生において安心をもたらす保険は大切ですが、契約を解約した場合に受け取れる返戻金の額はどれほどなのでしょうか。ここでは、具体的な数字や解約時期による変動要因について詳しく探っていきます。
また、ソニー生命 終身保険 解約返戻金 いくらという疑問を持つ方々が多いことから、この情報は非常に役立つものとなります。私たち自身もこの情報を通じてより良い決断ができるようになりたいと考えています。この機会に解約返戻金についてしっかり理解することで、将来への不安を減らしていきませんか?
ソニー生命 終身保険 解約返戻金 いくらの計算方法
私たちが知りたいのは、ソニー生命の終身保険解約返戻金が実際にいくらになるかです。その計算方法は、契約内容や保険期間、拠出した保険料によって異なるため、具体的な数値を把握することが重要です。ここでは、その計算方法を詳しく見ていきましょう。
基本的な計算式
解約返戻金は以下の基本的な要素によって決まります。
- 契約年数: 保険を契約してから経過した年数
- 支払った保険料: 総支払額とその内訳
- 解約時の死亡保障額: 解約時点での保障内容
これらを元にして、下記の簡単な計算式で概算を求めることができます。
解約返戻金 = (支払った保険料 × 契約年数) - 解約手数料この式により、大まかな解約返戻金額を掴むことが可能ですが、実際にはもっと複雑な要因も影響しますので注意が必要です。
具体例によるシミュレーション
例えば、ある顧客が20年間ソニー生命の終身保険に加入し、総支払い保険料が500万円だった場合、この顧客の場合を考えてみましょう。仮に解約手数料が10%とすると、
- 支払った保険料: 500万円
- 契約年数: 20年
- 解約手数料: 50万円(500万円 × 10%)
この場合、
解約返戻金 = (500万円 × 20) - 50万円 = 10000万円 - 50万円 = 9950万円となります。このように、一つ一つの数字を確認しながら計算することで、自分自身の状況に合った具体的な数字を把握できるでしょう。
注意すべきポイント
ただし、このシミュレーションはあくまで理論上のものであり、実際には以下の点にも留意する必要があります:
- 特典やボーナス: ソニー生命では特定期間ごとのボーナスなども考慮されるため、それらも加味する必要があります。
- 市場変動: 終身保険は長期商品であり、市場環境や利率によっても変動があります。
これら全てを踏まえた上で、自分自身のケースについて詳細な分析を行うことがおすすめです。
解約返戻金が発生する条件とは
解約返戻金が発生する条件にはいくつかの要素が関与しています。ソニー生命の終身保険を契約した場合、解約返戻金を受け取るためには、特定の条件を満たす必要があります。このセクションでは、それらの条件について詳しく説明します。
まず、基本的な条件として以下の点が挙げられます:
- 契約期間: 保険契約が一定期間以上続いていること。通常は数年から十数年程度。
- 支払った保険料: 定められた保険料を適切に支払っていること。未払いがある場合は、返戻金に影響を及ぼす可能性があります。
- 解約手続き: 解約時に適切な手続きを行うことも重要です。不備や遅延があれば、解約返戻金が減少したり無効になることがあります。
次に、これらのポイントを踏まえた具体的な条件について見ていきましょう。
契約年数とその影響
一般的に、契約年数が長いほど解約返戻金は増加する傾向があります。これは、長期間保険料を支払うことで貯蓄性も高まり、その分リターンも大きくなるからです。ただし、一部の商品では契約初期段階では返戻金が低く設定されている場合もありますので注意しましょう。
支払い状況による変動
また、途中で保険料の支払いに遅延や未納があると、その影響で最終的な解約返戻金額にも差異が出ます。定期的に自分自身の支払い状況を確認し、不安要素を排除することも重要です。
解約理由
最後に、解約理由も考慮されるべき要素です。一部の場合では、自発的な解約と異なる扱い(例えば死亡や入院など)になるケースも存在します。そのため、自身の状況や目的によって判断する必要があります。
このように複数の条件によって決まるソニー生命の終身保険解約返戻金ですが、自分自身の場合はどれくらいになるか把握しておくことで、有意義な資産形成につながります。
保険期間による解約返戻金の違い
保険期間は、解約返戻金に大きな影響を与える要素の一つです。ソニー生命の終身保険では、契約期間によって返戻金額が異なるため、自分にとって最適なプランを選ぶ際には十分な理解が必要です。このセクションでは、保険期間ごとの解約返戻金の違いについて詳しく説明します。
短期契約と長期契約の比較
一般的に、短期契約(例えば1年から5年)では、解約返戻金は低めに設定されることが多いです。これは、初期段階でのリスクやコストが反映されているためです。一方で、長期契約(10年以上の場合)になると、その分保険料支払いによる貯蓄性が高まり、高額な解約返戻金を受け取る可能性があります。以下の表は、それぞれのケースで期待できるおおよその解約返戻金額を示しています。
| 契約年数 | 予想される解約返戻金 |
|---|---|
| 1〜5年 | 低め(例:総保険料の50%未満) |
| 6〜10年 | 中程度(例:総保険料の60%−80%) |
| 10年以上 | 高め(例:総保険料の80%以上) |
途中解約時期による影響
また、契約期間中に途中で解約した場合も重要なポイントです。特に初期数年間は、支払った保険料以上にはならないケースも少なくありません。その後一定期間経過すると徐々に増加する傾向がありますので、自身がいつ頃まで持ち続けたいかを見極めながら検討することが求められます。
このように、ソニー生命の終身保険では保険期間によって解約返戻金が変動します。私たち自身でもどれくらいになるか事前に計算し、有意義な資産形成につながるよう準備しておくことが大切です。
他社との比較で見る終身保険のメリット
私たちは、ソニー生命の終身保険と他社の終身保険を比較することで、そのメリットをより明確に理解することができます。特に解約返戻金の面では、各社で異なる特徴が見られるため、自分に合った選択を行う際には重要な情報となります。
まず、一般的な傾向として、ソニー生命は安定した解約返戻金を提供しています。これは、長期契約者に対して高い利回りを実現しているためです。他社と比べると、以下のようなポイントが挙げられます:
- 投資性: 他社の多くは短期契約向けの商品設計がされており、それによって解約返戻金が低めになる傾向があります。一方で、ソニー生命では長期間保険料を支払うことで得られる利益が大きくなる仕組みです。
- 柔軟性: ソニー生命は契約内容やオプションも豊富で、自分自身のライフスタイルに合わせたカスタマイズが可能です。この点でも他社との違いがあります。
- 信頼性: ソニー生命は顧客満足度が高く、多くの利用者から支持されています。そのため、安心感という面でも他社より優位性があります。
| 会社名 | 解約返戻金率(10年後) | 特徴 |
|---|---|---|
| ソニー生命 | 80%以上 | 長期契約者への高利回り |
| A社 | 60%−70% | 短期契約中心の商品設計 |
| B社 | 50%未満 | 初期コスト重視型プラン |
このように、それぞれの会社には独自の強みや弱みがありますので、自分自身のライフプランやニーズに合わせてしっかりと比較検討することが重要です。特に「ソニー生命 終身保険 解約返戻金 いくら」という具体的な数字について把握し、自分たちに最適な選択肢を見つけ出すためにも、この情報は役立つでしょう。
実際の例から見る解約返戻金のシミュレーション
私たちは、ソニー生命の終身保険における解約返戻金の具体的なシミュレーションを通じて、その仕組みをより深く理解することができます。実際の契約例を基にして、どのような条件で解約返戻金が発生し、どれくらいの額になるかを見ていきましょう。
### シミュレーション例
以下は、30歳でソニー生命の終身保険に加入した場合のシミュレーションです。このケースでは、月額保険料として1万円支払うと仮定しています。
| 契約年数 | 解約返戻金 | 備考 |
|---|---|---|
| 10年後 | 80万円程度 | 安定した利回りが反映されます。 |
| 20年後 | 150万円程度 | 長期契約者への高利回りが期待できます。 |
| 30年後 | 250万円以上 | 利益が最大化される時期です。 |
このシミュレーションから分かるように、「ソニー生命 終身保険 解約返戻金 いくら」という問いには、契約年数によって大きく変動するという特徴があります。また、長期間保険料を支払い続けることで得られるメリットは非常に大きいことも理解できるでしょう。
### 他社との比較
同様の条件で他社と比較すると、その差異はさらに明確になります。例えば、ある競合他社では10年後の解約返戻金が60万円程度となっている場合もあります。このため、自分自身や家族のライフプランに最適な選択肢を見極めるためには、それぞれの商品特性を十分に理解することが重要です。
私たちが提供する情報を活用し、自分たちに合った終身保険商品を選ぶ際には、このような具体的な数字や事例から学ぶことが役立つでしょう。