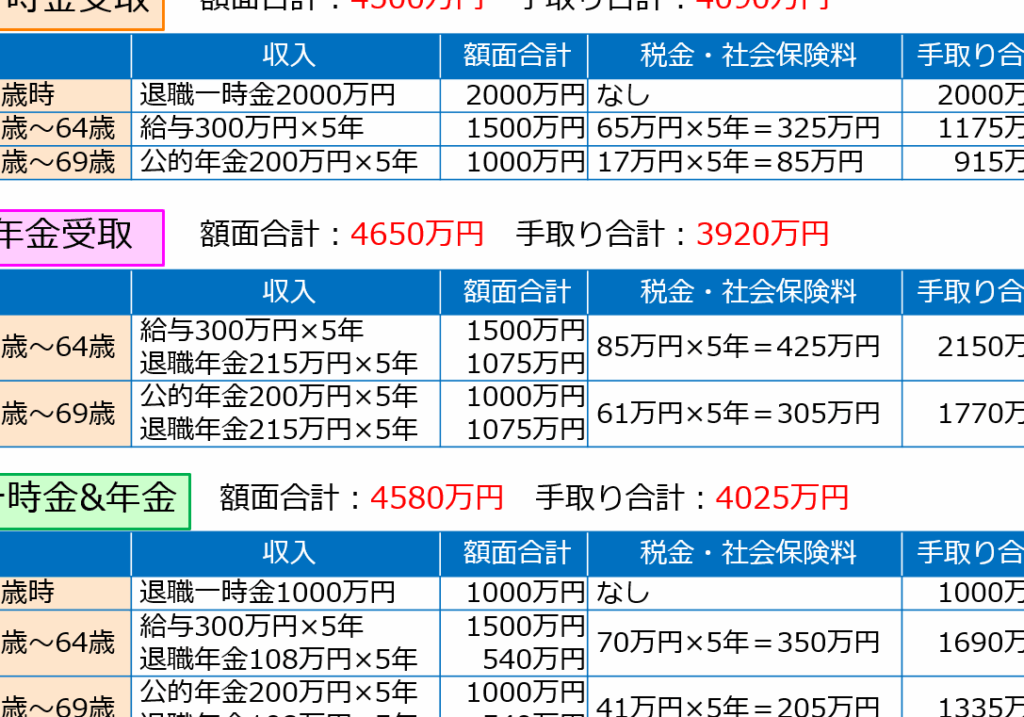
転職を考える際に私たちが直面する重要な選択肢の一つが、確定給付企業年金 一時金 年金 どっちが得かという問題です。退職後の生活を見据えたときこの選択は大きな影響を与えます。一時金として受け取るべきか、それとも年金として長期的に受給するべきか、その判断には多くの要素が絡んでいます。
この記事では、私たちがその選択を行う際に考慮すべきポイントやメリット・デメリットについて詳しく探ります。具体的には、一時金受け取りの利点や年金制度の安定性について触れながら、転職活動中に必ず押さえておくべき知識を提供します。この情報は私たち自身の未来設計にも直結するため非常に重要です。皆さんはこの選択肢についてどんなことを考えていますか?
確定給付企業年金 一時金 年金 どっちが得 転職のメリットとデメリット
転職を考える際、確定給付企業年金と一時金の選択は非常に重要な決断です。それぞれの制度にはメリットとデメリットがあり、それを理解することが私たちの将来に大きな影響を与えます。ここでは、転職時におけるそれぞれの選択肢について詳しく見ていきましょう。
確定給付企業年金のメリット
- 安定した収入: 確定給付企業年金は、退職後に一定額が支給されるため、長期的な経済的安定性があります。
- ライフプランへの適用: 年金受取は老後資金として計画しやすく、生涯にわたって安心感をもたらします。
- 税制優遇: 一部の国では、年金受取に対して税制上の優遇措置があります。
確定給付企業年金のデメリット
- 流動性の欠如: 中途解約や早期受取が難しいため、急な資金ニーズには対応できません。
- 転職による移行手続き: 転職先で同様の制度がない場合、新たな手続きや制度への移行が必要です。
一時金のメリット
- 即時アクセス: 退職時にまとまった資金を得られるため、大きな出費や投資など自由度が高いです。
- 投資機会: 手元のお金として活用し、自分自身で運用することも可能なので、高いリターンを狙うこともできます。
一時金のデメリット
- 管理責任: 自分で運用する場合、その管理とリスク負担は全て自己責任となります。
- 長期的視点不足: 生活設計によっては、一時的な利益追求が将来的な資産形成を妨げる可能性があります。
このように、私たちは「確定給付企業年金」と「一時金」のそれぞれについて十分理解した上で、自身のライフスタイルや将来設計に基づいて選択する必要があります。次章では、この選択肢についてさらに深掘りしていく予定です。
転職時に考慮すべき年金制度の選択肢
私たちが転職を考える際、年金制度の選択肢は非常に重要なポイントです。特に、確定給付企業年金と一時金のどちらを選ぶかは、将来の資産形成や生活設計に大きな影響を与えます。それぞれの制度には独自の特徴があり、それによって得られるメリットやデメリットも異なります。そのため、自身のライフスタイルや将来計画に基づいて慎重に検討する必要があります。
確定給付企業年金
確定給付企業年金は、退職後に一定額が支給されるため、経済的安定性を提供します。また、この制度では以下のような利点があります。
- 長期的保障: 退職後も安定した収入が期待できるため、不安なく老後生活を送ることができます。
- 税制上の優遇: 年金受取については、所得税などで優遇措置が適用される場合があります。
ただし、この制度にはいくつか注意点もあります。
- 流動性不足: 資金ニーズが急増した場合でも、中途解約や早期受取が難しいことがあります。
- 転職先での移行手続き: 転職前とは異なる制度への移行手続きが必要になる可能性があります。
一時金
一時金は退職時にまとまった資金として受け取れるため、多様な用途で活用することが可能です。この選択肢には次のような利点があります。
- 即時アクセス: 大きな出費や投資機会にすぐ対応できる自由度があります。
- 自己運用: 手元のお金として利用し、自分自身で運用して高いリターンを狙うこともできます。
しかし、一時金にも留意すべきデメリットがあります。
- 管理責任: 自分で運用する場合、そのリスクと管理責任は全て自己負担となります。
- 長期的視点欠如: 一時的な利益追求によって将来的な資産形成を妨げる危険性もあります。
このように、それぞれの年金制度には固有の特徴と関連するリスク・メリットがあります。私たちはこれらを十分理解し、自身の将来設計やライフスタイルに最適な選択肢を見極める必要があります。
一時金受取の影響と税制上の注意点
一時金を受け取ることは、転職時に重要な選択肢となりますが、その影響や税制面での注意点についても理解しておく必要があります。特に、一時金の受取額が大きい場合、税金の負担が増える可能性がありますので、計画的な資産運用が求められます。
まず、一時金には所得税と住民税が課せられるため、実際に手元に残る金額は減少します。具体的には、一時金として受け取った額面から一定の控除が適用された後、それに基づいて課税される仕組みです。このため、自分自身の所得状況や将来の生活設計を考慮した上で、一時金を受け取るタイミングや方法を慎重に選ぶべきです。
次に、以下のようなポイントにも留意する必要があります。
- 退職所得控除: 一時金は退職所得扱いとなり、一定額まで控除されるため、実質的な課税対象額は低く抑えられます。
- 年齢による影響: 受取人の年齢によって控除額が異なるため、自身の年齢を考慮することも重要です。
- 再就職後の収入との調整: 転職後すぐに高収入になる場合、その年度内で一時金を受け取ると、高い累進課税率が適用される可能性があります。
このような要素から、一時金受取後にはしっかりとした資産管理と計画的な支出管理が求められます。また、自営業や投資など他の収入源とのバランスも考慮することで、より効果的な資産形成につながります。私たちはこれらの情報を踏まえて、「確定給付企業年金 一時金 年金 どっちが得 転職」について深く考えるべきです。
長期的な視点で見る年金プランの重要性
長期的な視点で年金プランを考えることは、私たちが将来の生活設計を成功させるために不可欠です。特に転職時には、確定給付企業年金と一時金の選択肢が大きな影響を及ぼします。一見すると、一時金の受け取りが魅力的に思えるかもしれませんが、これだけでは将来的な安定を十分に保障することは難しい場合があります。
長期的な視点で見ると、確定給付企業年金には以下のような利点があります。
- 安定した収入源: 確定給付企業年金は、退職後も一定額の年金を受け取ることができるため、経済的不安から解放されます。
- インフレーション対策: 一部のプランでは物価上昇に応じて年金額が増加する仕組みもあり、長期的にも購買力を維持できます。
- 遺族保障: 確定給付企業年金は万一の場合でも遺族への支援として機能し、自分自身だけでなく家族の生活も守ります。
このように、一時的な資産形成よりも継続的な収入源として機能する確定給付企業年金は、多くの場合、転職後の安心感につながります。しかし、この選択肢を選ぶ際には慎重にならざるを得ません。具体的には、自身のライフスタイルや将来的な目標によって、その最適解は変わります。
年齢とライフステージによる影響
また、自身の年齢やライフステージによっても異なる判断基準が求められます。例えば:
- 若い世代:
- 早期から積立てられる傾向にあるため、一時金よりも長期プランへの投資効果が期待できます。
- 中高年層:
- 定年間近になると、一時金を受け取った方が即効性ある資産形成となり得ます。しかし、その場合でもリタイアメント後の生活費についてしっかり考慮すべきです。
- 家庭状況:
- 子どもの教育費用や住宅ローンなど、大きな出費が見込まれる場合、それぞれ異なる戦略で計画する必要があります。
このように私たちは各自の状況やニーズに合わせて、適切な選択肢を選ぶ重要性があります。確定給付企業年金、一時金ともそれぞれメリット・デメリットがありますので、よく検討しながら「確定給付企業年金 一時金 年金 どっちが得 転職」について考えることこそ、未来への第一歩なのです。
転職後の生活設計と資産形成について
転職後の生活設計は、私たちの将来に大きな影響を与える重要な要素です。特に、確定給付企業年金と一時金の選択がもたらす影響を考慮することは欠かせません。安定した収入源として機能する年金制度は、長期的な視点で見ると非常に有益ですが、一時金受取についても慎重に検討しなければなりません。
転職後の資産形成にはいくつかの戦略があります。以下では、その中でも特に重要なポイントを挙げてみます。
- 予算管理: 転職による収入変動や新しい生活環境に応じて、適切な予算管理が求められます。この段階で無駄遣いを避け、将来的な投資へ回すための基盤を整えましょう。
- 貯蓄・投資: 一時金を受け取る場合、その使い道について深く考える必要があります。例えば、大きな出費(住宅購入や教育費)への充当だけでなく、中長期的視点での投資にも目を向けるべきです。
- リスク分散: 資産形成にはリスクが伴いますので、多様化したポートフォリオ構築が推奨されます。一部を確定給付企業年金として運用しつつ、一時金から得た資産を他の金融商品(株式、不動産など)へ分散投資することで安全性を高めることができます。
生活スタイルとの調和
私たち一人ひとりのライフスタイルや価値観によっても、最適な選択肢は異なるものです。家族構成や健康状態など、さまざまな要因が影響します。そのため、自身に合ったプランニングが必要となります。
家庭状況によるアプローチ
- 独身者: 将来への不安材料が少ないため、一時金よりも長期的な積立て先行型プランがおすすめです。
- 子育て世代: 教育費など短期的支出が見込まれる場合、一時金受取後に賢明に運用する方法が求められます。また、この際には教育ローン等の負担軽減策も併せて検討しましょう。
このように、は多角的な視点からアプローチすることが大切です。「確定給付企業年金 一時金 年金 どっちが得 転職」に関してよく考え、自身および家族全体への影響も踏まえて戦略的決断を下すことこそ未来への鍵となります。