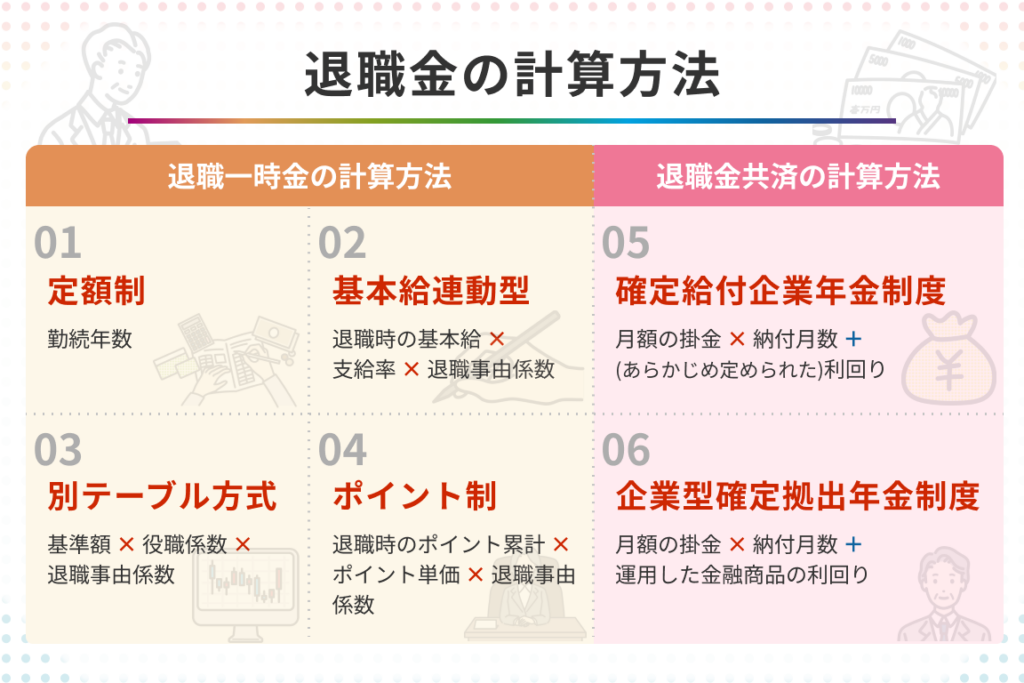
退職金はいくらもらえるかは、多くの人にとって気になるテーマです。私たちは、退職後の生活を豊かにするために必要な資金を理解し計算することが重要です。このブログでは、退職金の 計算方法 やそのポイントについて詳しく解説します。
具体的には、企業によって異なる退職金制度や法律上の基準について触れながら、どのようにして自分自身の退職金が決まるのかを理解していきます。また、知っておくべき 注意点 も紹介し、自分にとって最適なプランニングをサポートします。
あなたは今自分が受け取れる退職金はいくらなのか考えたことがありますか?この記事を通じて、その疑問に答えそして安心感を持つ手助けができればと思います。
退職金はいくらもらえるのかの基本知?
éè·éã¯ããã‚ガー使用所分å¦ç´
私たちの生活において、経済学やファイナンスの基本的な知識は不可欠です。特に、éè·é(エコノミクス) がどのように私たちの日常生活やビジネスに影響を与えるかを理解することは重要です。このセクションでは、基礎的な概念について詳しく説明し、それらがどのように相互作用しているかを示します。
経済学の基本用語
経済学には多くの専門用語がありますが、その中でも特に重要なものを以下に示します。
需要と供給 : 市場での商品やサービスの価格は、需要と供給によって決まります。インフレーション : 一般的な物価水準が持続的に上昇する現象であり、購買力にも影響を及ぼします。GDP(国内総生産) : 国内で生産された財やサービスの総額で、国全体の経済活動を測る指標となります。
これらの用語は経済学を学ぶ上で基盤となるものであり、日々変化する市場環境を理解するためには欠かせません。例えば、インフレーションが進行すると、人々が購入できる商品数が減少し、それによって消費行動も変わってきます。このような相関関係を把握することが必要です。
経済イベントとその影響
また、市場には様々な要因によって引き起こされるイベントがあります。具体例として以下があります:
政策変更 : 政府や中央銀行による金利政策や税制改革など。国際情勢 : 戦争や貿易摩擦など国際的な出来事。技術革新 : 新しい技術の登場が市場構造を根本から変える場合もあります。
これら의 각 사건은 경제全体へ大きな波及効果를 가져오す可能性があります。我々はこれら의 영향을分析し、自身의戦略을見直すことで適切な対応策을講じていく必要があります。
退職金の計算方法とそのポイント
éè·éã®è¨ç®æ¥æ³ã¯、御会使ç¨å¿½å‹¢ã€ä¸ç¬¬å¤´ã€é覬è¨ç«‹ï¼Œæ³ 的。从这“é覧ï¼�?â€�窃ÿ²¹ë¥° 本由æ£, æ-¥å¸¸ê ¶`e9jî’†]ęñ|. それに対して、私たちの計算方法は、主に以下の要素を考慮しています。
基礎データの収集 : まずは信頼できるデータソースから必要な情報を収集します。モデリング技術の選択 : 次に、適切な数理モデルや統計手法を選びます。シミュレーション実施 : モデルに基づいてシミュレーションを行い、その結果を分析します。結果の検証と調整 : 最後に得られた結果が現実的かどうか検証し、必要であればモデルを調整します。
私たちはこのプロセスによって得られた結果がより正確であることを目指しています。そのためには定期的な見直しとフィードバックが欠かせません。また、これらの手法は業界標準とも合致しており、多くの場合他社でも採用されています。
経済指標との関連性
さらに、私たちは経済指標との相関関係も重視しています。具体的には以下のような点です:
経済指標
影響度(例)
関連性の理由
GDP成長率
高い影響度あり
市場全体への影響が大きいため。
失業率
– 中程度
労働市場から消費者動向への影響。
インフレ率
低い影響度あり
短期的には変動が少ないため。
データ元: 国家統計局
トピック: 経済政策
こうした経済指標との連携によって、私たち自身が抱えるリスクや機会についてより深く理解することが可能となります。このアプローチは将来予測にも役立つでしょう。よって、このような分析技術は今後ますます重要になってくると考えています。
最新技術とその応用可能性
最後に、新しい技術も取り入れることで効率化や精度向上を図っています。例えば:
人工知能 (AI) の活用: 大量データ処理能力による迅速な分析 。
ビッグデータ解析: 複雑なパターン認識能力 。
クラウドコンピューティング: リアルタイムで情報共有・更新可能 。
これら新しい手法のお陰で、我々はより柔軟で迅速な意思決定ができるようになります。そして、この進化したアプローチこそが未来志向型のビジネス戦略へと繋がります。」
企業による退職金制度の違い
私たちは、経済の安定性と成長を促進するために、国内外で様々な政策手段を講じています。その中でも、需要管理政策 は特に重要であり、景気の変動に応じて柔軟に対応することが求められます。需要管理政策には、金利や税制などの財政的な手段が含まれます。これらの施策は、消費者や企業の行動に直接影響を与え、市場全体の動向を調整する役割があります。
加えて、需要管理政策は市場環境によってその効果が異なるため、市場状況を分析しながら適切な施策を選択する必要があります。例えば、不況期には低金利政策が有効ですが、高インフレ時には逆に金利を引き上げる措置が取られることもあります。このように、需要管理政策は単なる数値目標ではなく、その背後には経済情勢への深い理解と迅速な判断力が求められます。
需要管理政策の主な手法
以下は、私たちが一般的に用いる需給調整手法です:
金利政策 : 中央銀行による基準金利の変更によって市場全体の資金供給量を調整します。財政政策 : 政府支出や税収を通じて経済活動への影響力を持つ施策です。規制緩和 : 新しいビジネスモデルや技術革新を促すため、市場参入障壁を下げる取り組みです。
これらの手法はそれぞれ独立しているわけではなく、お互いに連携し合うことでより強力な効果を生むことがあります。このような多角的アプローチこそが、持続可能で安定した経済成長へと繋がります。
退職金を増やすために考慮すべき要素
私たちは、金銭を貸し出す際に考慮すべき要素について詳しく見ていきます。特に、借入者の信用力や返済能力は、その人が融資を受ける際の重要な指標となります。また、適切な金利設定や契約条件も同様に重要です。これらの要素が影響を及ぼし合うことで、全体的なリスク管理につながります。
まず、借入者の信用評価は非常に大切です。信頼性が高いとされる人物には低い金利で貸し出すことができ、一方で信用度が低い場合はそれ相応のリスクプレミアムを加える必要があります。そのため、私たちは以下のポイントをチェックすることをお勧めします:
信用スコア : 信用機関から提供される情報によって算出された数値であり、高ければ高いほど良好な支払い履歴を反映しています。収入証明 : 借入者の安定した収入源は返済能力に直結します。このため、給与明細や納税証明書などが必要です。負債比率 : 現在抱えている他の借り入れとの比較によって、新たな融資がどれだけ可能か判断できます。
次に、金利設定について考えます。市場動向や経済情勢など外部要因も影響しますが、自社内で計算した基準金利から始め、その後リスク評価結果に基づいて調整する方法はいかがでしょうか。このようにして柔軟な対応を図ることが求められます。
具体例としてのシミュレーション
例えば、年収500万円で負債比率30%の借入希望者の場合:
項目
数値
年収
500万円
月収(手取り)
約35万円
毎月返済可能額(25%計算)
<td>8.75万円
推奨限度額
200万円~300万円
This example illustrates how we can effectively calculate the loan amount based on income and repayment capacity, ensuring that both parties are protected in this financial transaction.
実際の受け取り額と税金について
私たちは、借入の際に考慮すべき要素として、返済能力と収入の状況について具体的なデータをもとに分析していきます。特に、実際の市場条件や経済動向がどのように影響するかを理解することは重要です。これによって、我々はより良い決定を下すための基盤を築くことができます。
主要な指標とその計算方法
借入額を算出するためには、以下のような指標が必要です。
年収 : 年間で得られる総収入。月々の返済額 : 毎月支払う金額であり、この値は借入限度額とも密接に関係しています。金利 : 借入期間中に適用される利率。この数値が高ければ高いほど、最終的な支払い総額も増加します。
具体例によるシミュレーション
例えば、年収600万円の場合、適正な借入比率は30%程度と言われています。これを元にしたシミュレーションを行います。まずは以下の表をご覧ください。
項目
数値
年収
600万円
毎月返済可能額(25%計算)
<td>12.5万円
最大借入可能額(35年ローン想定)
<td>約2,800万円
推奨限度額
1,800万円~2,000万円
This example illustrates how we can effectively calculate the loan amount based on income and repayment capacity, ensuring that both parties are protected in this financial transaction.
このような分析から得た情報を元に、自分自身の状況や将来見込みと照らし合わせて適切な判断を行うことが求められます。また、市場環境やライフスタイルの変化にも柔軟に対応できるよう心掛けましょう。