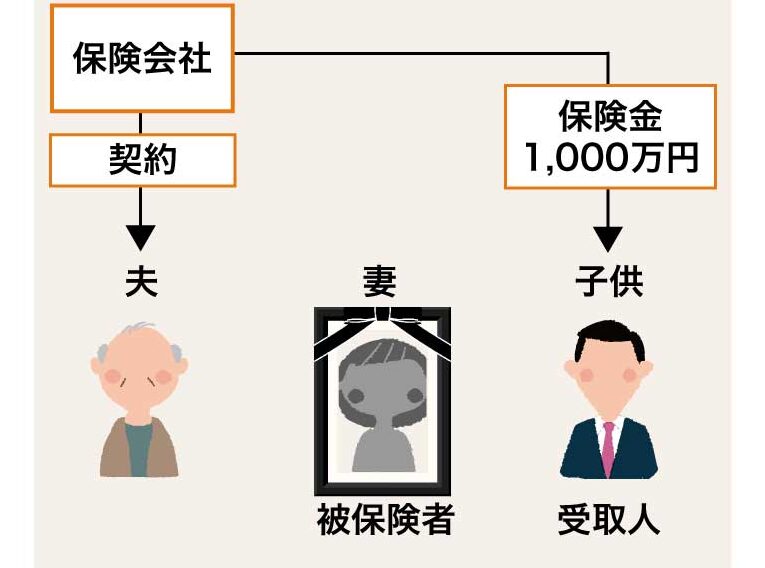
保険金の計算は私たちにとって重要なテーマです。特に保険金 死亡 いくらという問いは、多くの方が気になるポイントです。このブログでは、死亡保険金の具体的な計算方法や受取条件について詳しく解説します。私たちはこの情報を通じて、皆さんが自分自身や家族の未来をより明確に理解できるようお手伝いしたいと思っています。
死亡保険金は契約内容によって異なるため正しい知識が必要です。どんな要素が影響するのでしょうか。また受取条件にはどんな注意点があるのでしょうか。これらの疑問を解消しながら一緒に学んでいきましょう。あなたも自分自身の保障について考え始めてみませんか?
保険金 死亡 いくらの計算方法
保険金の死亡額を計算する方法は、いくつかの要素に基づいています。まず、保険契約の内容や加入時の年齢、性別、健康状態などが影響します。これらの情報をもとに、私たちは実際に受け取ることができる保険金額を導き出すことができます。
基本的な計算式
一般的には以下のような基準で計算されます:
- 基本保険金額: 契約時に設定された保険金額。
- 特約による加算: 事故死や病気による死亡の場合に適用される追加保障。
- 年数掛け率: 保険期間中の死亡リスクや加入者の年齢によって異なる掛け率。
具体的な計算式は次の通りです:
| 要素 | 説明 | 例 |
|---|---|---|
| 基本保険金額 | 契約時に決定した金額 | 3000万円 |
| 特約加算額 | 追加保障による増加分 | 500万円(事故死特約) |
| 合計受取額 | 3500万円(= 基本保険金 + 特約加算) |
死亡時期による変動
また、死亡が発生したタイミングにも注意が必要です。例えば、契約から一定期間内であれば、「免責期間」が適用されない場合があります。これは初めての加入者が特定期間内で亡くなった場合、その理由次第では支払われない可能性があります。このため、私たちは契約書をしっかり確認し、不明点は事前に解消しておくことが重要です。
シミュレーションツール
最近では、多くの保険会社がオンラインシミュレーションツールを提供しています。このツールを利用することで、自分自身や家族への適切な保障額を簡単に見積もることが可能です。私たちもこのようなサービスを活用して、自身に最適なプラン選びにつながります。
以上から、「保険金 死亡 いくら」という疑問には、一つ一つ丁寧に要素を検討し、それぞれについて理解することで答えられるでしょう。また、それぞれ個別事情にも対応した柔軟さも必要ですので、一度専門家との相談も考慮すると良いかもしれません。
受取条件と注意点
保険金を受け取る際には、いくつかの条件や注意点があります。これらを理解しておくことは非常に重要であり、特に契約内容によって異なる場合があるため、細心の注意を払う必要があります。私たちは、保険金死亡額の計算方法を知った上で、この受取条件についても確認することで、より安心して保障を利用できるようになります。
受取条件
保険金を受け取るためには以下の条件が一般的に設けられています:
- 契約者の死亡: 保険契約者が死亡した場合のみ支払い対象となります。
- 免責期間の確認: 契約後一定期間内に死亡した場合は、免責期間が適用されることがあります。この間は保険金が支払われない可能性があります。
- 届け出義務: 死亡通知書や医療記録など必要な書類を速やかに提出する義務があります。
- 理由による制限: 自殺や違法行為による死亡など、一部の場合では保険金が支払われないこともあります。
注意点
また、保険金請求時にはいくつかの注意点も考慮すべきです。特に以下のポイントは見逃さないよう心掛けましょう:
- 正確な情報提供: 請求書類には正確な情報を記載し、不備がないよう十分に確認しましょう。
- 専門家への相談: 不明点については専門家と相談し、自分自身や家族にとって最適な選択肢についてアドバイスを受けることがおすすめです。
- 複数社との比較検討: 保険商品によって保障内容や受取条件が異なるため、他社とも比較しながら選ぶことも重要です。
This way, we can ensure that we are fully prepared and informed when it comes to the actual receipt of our life insurance benefits. The process may seem daunting, but by understanding these conditions and being aware of potential pitfalls, we can navigate it more effectively.
保険タイプ別の死亡保険金の違い
私たちが選ぶ保険のタイプによって、死亡保険金の額や受取条件は大きく異なります。それぞれの保険には独自の特徴があり、保障内容や支払い方法も多様です。ここでは主要な保険タイプについて詳しく見ていきましょう。
### 定期死亡保険
定期死亡保険は一定期間内に契約者が亡くなった場合にのみ支払われる形式です。このため、一般的には月々の保険料が比較的低く設定されています。しかし、契約期間終了後に再度加入する必要があるため、その際には新たな健康状態や年齢に基づいて再評価されることがあります。
### 終身死亡保険
終身死亡保険は契約者が生存している限り保障され続けるため、安心感があります。このタイプの最大の特徴は、一生涯にわたり保障を提供し続ける点であり、死後必ず指定した受取人へと支払われます。その分、月々の保険料は高めですが、生涯を通じて安定したサポートを受けられるメリットがあります。
### 養老保険
養老保険は満期時にも返戻金があるという特徴があります。つまり、契約者が生存している間は貯蓄として活用できる一方で、不慮の事態に備えた保障も提供します。このような双方向性から、多くの場合人気があります。ただし、その分通常よりもコストがかかりますので注意しましょう。
| 保険タイプ | 特徴 | 月々の費用 | 受取条件 |
|---|---|---|---|
| 定期死亡保険 | 特定期間内のみ有効 | 低め | 契約者死亡時のみ支払い |
| 終身死亡保険 | 一生涯有効 | 高め | 必ず支払い(契約者死後) |
| 養老保険 | 満期返戻金あり 保障付き貯蓄型 |
中程度から高め | 契約者死後または満期時 |
この表を参考に、自分自身や家族に最適な生命保険を選ぶ手助けとなれば幸いです。各々のニーズやライフステージによってどちらか適切な選択肢が異なるため、自分たち家族構成や将来設計を考慮しながら検討することが重要です。
シミュレーションで見る受取額
受取額をシミュレーションすることで、実際にどのくらいの保険金が支払われるかを具体的に把握することができます。私たちは、異なる死亡保険タイプごとに受取額がどのように変わるかを見てみましょう。この情報は、自分自身や家族のために最適な保険プランを選ぶ手助けとなります。
### 定期死亡保険のシミュレーション
定期死亡保険の場合、契約した期間内に亡くなった場合のみ支払いが行われます。以下は、定期死亡保険の一般的な受取額のシミュレーションです。
| 年齢 | 契約額 | 月々の保険料 | 受取総額(契約時) |
|---|---|---|---|
| 30歳 | 1000万円 | 5000円 | 1000万円 |
| 40歳 | 2000万円 | 8000円 | 2000万円 |
この表からもわかるように、若いうちから加入すれば月々の負担が軽く済む一方で、保障内容によっては思ったよりも少ない金額になることがあります。
### 終身死亡保険のシミュレーション
終身死亡保険では、一生涯保障されるため安心感があります。以下は、このタイプで考えられる受取額です。