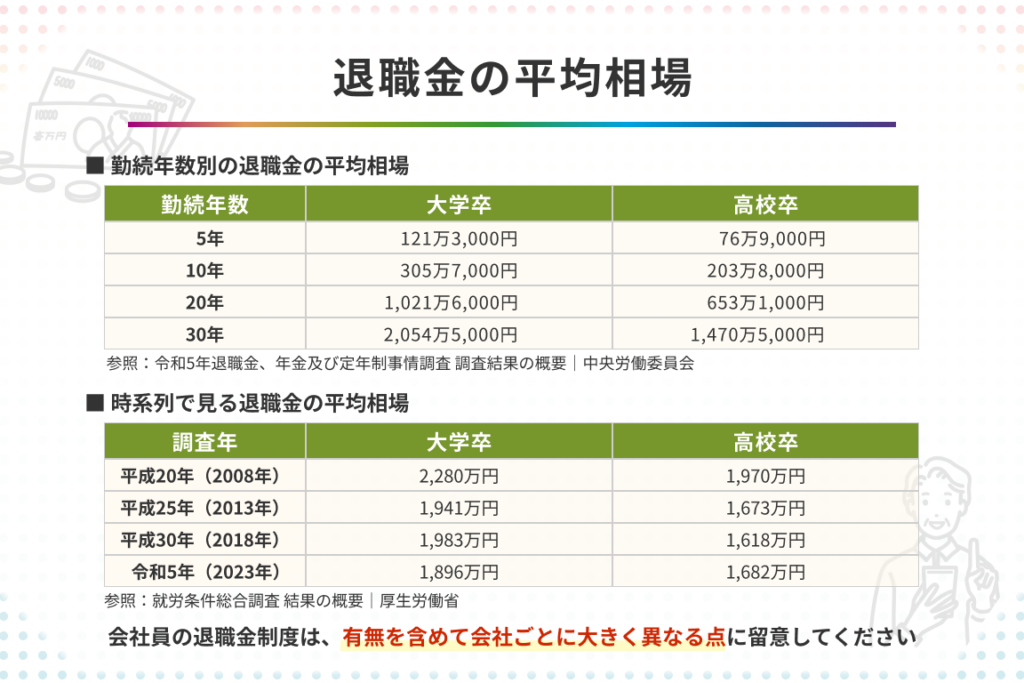
退職金は私たちの将来を左右する重要な要素です。特に「退職金 5年 いくら」という疑問を持つ方が多いでしょう。私たちは長年働いた結果として受け取るこの金額を正確に理解し計算することが大切です。本記事では、退職金の計算方法や具体例を通じて、どれだけの額になるのかを明らかにします。
実際のところ、退職金は企業によって異なるため、一概には言えません。しかし基礎的な計算式やポイントを押さえることで、自分自身の状況に合った推測が可能になります。「退職金 5年 いくら」と考えるとき何が影響するのでしょうか?それについても詳しく探ってみましょう。最後までお付き合いいただければ幸いです。
退職金 5年 いくらの計算方法
退職金の計算方法は、企業や制度によって異なるため、私たちは基本的な計算式を理解することが重要です。退職金は一般的に、勤続年数や給与額に基づいて決定されます。このセクションでは、退職金5年分の具体的な計算方法について詳しく見ていきましょう。
基本的な計算式
退職金の基本的な計算式は以下の通りです。
- 勤続年数: 退職時までの勤務年数
- 平均月収: 直近数ヶ月または1年間の給与総額を月数で割ったもの
- 支給率: 会社ごとに設定された支給率
この情報をもとに、以下のような公式が成り立ちます。
[
text{退職金} = text{勤続年数} times text{平均月収} times text{支給率}
]
具体例で見る計算過程
例えば、私たちが考えるケースとして、次の条件を設定します。
- 勤続年数:5年
- 平均月収:30万円
- 支給率:0.5(つまり50%)
この場合、退職金は次のようになります。
| 項目 | 値 |
|---|---|
| 勤続年数 | 5年 |
| 平均月収 | 30万円 |
| 支給率 | 0.5 |
| 退職金総額 | 750万円 |
このようにして得られた750万円が、この特定の場合での私たちの退職金となります。この数字はあくまで一例であり、それぞれの企業によって異なる点には注意が必要です。また、この基本的な計算方法を理解することで、自分自身でも将来設計を行う際に役立つでしょう。
退職金を決定するための要素とは
退職金の決定には、さまざまな要素が影響します。私たちはこれらの要素を理解することで、退職金5年分の具体的な計算をより正確に行えるようになります。主な要素には以下のものがあります。
- 勤続年数: 勤務している期間が長いほど、一般的に退職金は増加します。
- 給与水準: 在籍期間中の平均給与が高ければ、退職金も比例して増える傾向があります。
- 支給率: 企業によって異なる支給率が設定されており、この率によって最終的な退職金額が大きく変わります。
各企業や業界によってこれらの要素は異なるため、自分自身の勤務先についてしっかりと把握することが重要です。また、特別手当や賞与なども考慮すべきポイントです。これら全てを総合的に評価することで、自身の将来設計に役立つ情報を得ることができます。
具体例で見る勤続年数と給与水準
例えば、同じ勤続年数でも給与水準が異なる場合、その影響はかなり大きいです。次の例をご覧ください。
| 項目 | ケース1(高給与) | ケース2(低給与) |
|---|---|---|
| 勤続年数 | 5年 | 5年 |
| 平均月収 | 40万円 | 25万円 |
| 支給率 | 0.6(60%) | 0.4(40%) |
| 退職金総額(試算) | 1200万円 | 300万円 |
この表からもわかるように、同じ勤続年数であっても平均月収や支給率によって結果は大きく変動します。このため、自分自身がどれだけの退職金を受け取れるかを正確に見積もるためには、それぞれの条件を詳細に確認する必要があります。
具体例で見る退職金の試算
退職金の試算を具体的に理解するためには、実際のケーススタディが非常に役立ちます。ここでは、異なる業種や給与水準に基づいた具体例を見ていきましょう。このような試算は、将来的な計画を立てる上で重要です。
具体例1: IT業界の場合
IT業界は一般的に給与水準が高く、退職金もそれに応じて増加します。以下の条件で試算してみましょう。
| 項目 | ケース(高給与) |
|---|---|
| 勤続年数 | 5年 |
| 平均月収 | 50万円 |
| 支給率 | 0.7(70%) |
| 退職金総額(試算) | 2100万円 |
この例からも分かるように、高い平均月収と支給率によって、退職金が大幅に増加しています。
具体例2: 小売業の場合
次に、小売業のケースを考えてみましょう。こちらは比較的給与水準が低めですが、勤続年数によって影響が出ます。