私たちは「死亡一時金 いくら」の計算方法や受取条件について深く掘り下げていきます。この重要なテーマは多くの人々にとって関心が高く、正しい情報を得ることが大切です。死亡一時金は、突然の不幸に対する経済的な支えとなりますので、その仕組みを理解することは非常に重要です。
本記事では、死亡一時金の具体的な計算方法や受取条件について詳しく解説します。また、どのような要素がその金額に影響を与えるかも見ていきます。私たちと一緒にこの知識を身につけることで、自分自身や家族を守るための準備ができるでしょう。皆さんは「死亡一時金 いくら」という問いかけについてどう考えていますか?
死亡一時金 いくらの計算方法
死亡一時金の計算方法は、保険契約や加入しているプランによって異なりますが、基本的には以下の要素を考慮する必要があります。私たちが把握すべき重要なポイントは、保障額や年齢、性別などによるリスク評価です。これにより、具体的な金額を算出することができます。
基本的な計算式
一般的には、死亡一時金は次のように計算されます。
- 基本保障額: 保険証券に記載された契約者の死亡時に支払われる金額。
- 特約: 追加で加入した特約(例:高度障害特約)によって増加する保険金。
- 年齢係数: 被保険者の年齢によって変動する係数。高齢の場合はリスクが増すため、設定された係数が適用されます。
- 性別係数: 性別に基づくリスクデータも考慮し、それぞれ異なる係数が適用される場合があります。
これらの要素を組み合わせて最終的な死亡一時金を導き出します。
死亡一時金シミュレーション
実際にどのような金額になるかイメージしやすいように、簡単なシミュレーションを行います。以下は仮定条件下での表です。
| 年齢 |
基本保障額 |
特約 |
合計(想定) |
| 30歳 |
2000万円 |
500万円 |
2500万円 |
| 40歳 |
1500万円 |
300万円 |
1800万円 |
| 50歳 |
1000万円 |
– |
1000万円 |
この表からわかるように、年齢や保障内容によって受け取れる死亡一時金には差があります。我々は、自分自身や家族を守るためにも、自分たちに最適なプランについて理解しておくことが重要です。
受取条件と手続きについて
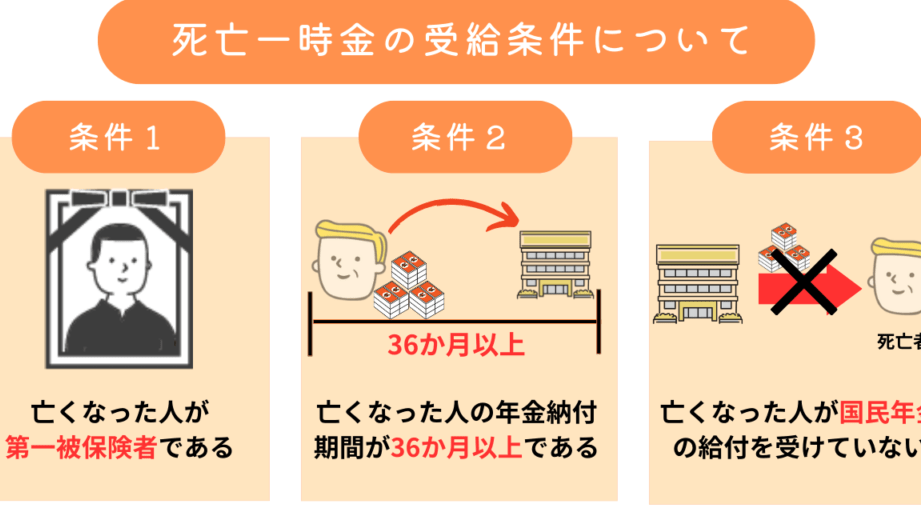
死亡一時金を受け取るためには、いくつかの条件と手続きを理解しておくことが重要です。まず、保険契約に基づいて支払い対象となるのは、被保険者が亡くなった場合のみです。この場合、指定された受取人が適切な手続きを行う必要があります。具体的には以下の要素を確認しましょう。
受取条件
- 契約内容: 死亡一時金は、加入している保険プランに依存します。保障額や特約の有無、それぞれによって異なる支払条件があります。
- 指定受取人: 保険証券に記載されている受取人名義でなくてはなりません。もし変更があった場合は、その旨を保険会社に通知する必要があります。
- 死亡証明書: 被保険者の死亡を証明するためには、公式な死亡証明書が必要です。これは手続きの際に必須となります。
手続き方法
実際に死亡一時金を受け取るためには、次のステップを踏むことになります。
- 連絡: 保険会社へ連絡し、必要な書類や手続きについて確認します。
- 書類提出: 死亡証明書や身分証明書など所定の書類を揃えて提出します。
- 審査期間: 提出後、一時金支払いまでには通常数週間から数ヶ月かかります。この間に保険会社による審査が行われます。
これらの情報を把握し、自分自身や家族が円滑に手続きを進められるよう準備しておくことは非常に重要です。また、不明点については事前に専門家や保険会社へ相談することで、不安要素も解消できるでしょう。
死亡一時金を受け取る際の注意点
死亡一時金を受け取る際には、いくつかの重要な注意点があります。これらは手続きがスムーズに進むためだけでなく、万が一のトラブルを避けるためにも必要です。特に、保険契約や受取人の設定などに関しては慎重になるべきです。
契約内容の確認
まず最初に行うべきことは、自分が加入している保険の契約内容をしっかりと確認することです。具体的には、以下の点をチェックしましょう。
- 保障額: 契約書に記載されている保障額が正しいことを確認します。
- 特約: 特定の条件下で支払われる追加保障についても理解しておく必要があります。
- 支払い条件: 死亡一時金が支払われる条件や免責事項も把握しておきましょう。
指定受取人に関する注意
指定受取人についても気をつけなければならないポイントがあります。この部分では以下の点に留意してください。
- 変更手続き: もし家族構成や状況が変わった場合、速やかに保険会社へ連絡し名義変更手続きを行う必要があります。
- 複数名義の場合: 指定受取人が複数いる場合、それぞれの取り決めについて事前に話し合っておくと安心です。
書類不備による遅延
最後になりますが、書類提出時には必ず求められるすべての書類を揃えることが大切です。不備や不足があると審査期間が延びたり、支払いそのものにも影響を与える可能性があります。主な書類としては以下があります:
これらすべての情報と注意点を考慮することで、死亡一時金 いくら の計算方法や受取条件についてより良い理解につながります。そして、不安要素を解消するためにも専門家への相談も有効でしょう。私たち自身及びご家族の日々直面する可能性について考えながら準備を進めましょう。
保険種類別の死亡一時金の違い
死亡一時金は、契約している保険の種類によって大きな違いがあります。私たちが選択する保険のタイプによって、受け取ることのできる金額や条件が異なるため、事前にしっかりと理解しておく必要があります。ここでは、主要な保険種類別に死亡一時金の特徴を見ていきましょう。
生命保険
一般的な生命保険では、契約者が亡くなった際に指定された受取人へ死亡一時金が支払われます。この金額は契約内容に基づいて決定され、多くの場合、保障額として設定されています。以下のポイントを考慮することが重要です:
- 保障額: 契約書に明記された保障額がそのまま支払われます。
- 特約: 追加で掛けられた特約(例えば重病時の支払い)も影響します。
医療保険
医療保険から得られる死亡一時金は通常、医療費用や入院費用をカバーすることを目的としていますが、一部には死亡給付も含まれるプランもあります。この場合、以下の点に注意してください:
- 給付条件: 死亡した理由や状況によっては給付されない場合があります。
- 支払い遅延: 医療関連の書類提出など手続きが複雑になる可能性があります。
終身保険と定期保険
終身保険と定期保険でもそれぞれ特徴があります。終身保険は生涯保障されるため高めの死亡一時金を受け取れる傾向があります。一方で定期保険は一定期間のみ有効なので、その期間内であれば比較的低コストで加入できます。しかしながら、その分受け取れる死亡一時金も相対的に少なくなることがあります。
| タイプ |
主な特徴 |
平均的な死亡一時金 |
| 生命保険 |
– 基本的な保証
– 特約による変動あり |
1000万円〜3000万円 |
– 受取人指定あり
– 確実性高い |
| 医療保険 |
– 主に医療費用補填
– 条件制限あり |
500万円〜1500万円 (条件付き) |
– 手続き複雑化する可能性
– 支払拒否リスクあり |
終身/定期보험 < td > – 終身: 高額, 生涯保証 < br > – 定期: 低コスト, 一定期間のみ < td > – 終身: 2000万〜5000万
– 定期: 500万〜1500万 (期限内)
このように、それぞれの保険種類には異なる要素が影響しますので、自分自身や家族に最適な選択肢について検討しながら加入することが重要です。「死亡一時金 いくら」の計算方法にも、この情報は非常に役立つことでしょう。正しい知識を持つことで将来への不安感も軽減できるでしょう。
実際の事例から見る金額の目安
実際の死亡一時金の金額は、保険の種類や契約内容によって大きく異なります。ここでは、具体的な事例をもとに、一般的な金額の目安を見ていきましょう。
### 生命保険の場合
ある事例では、30歳で加入した生命保険契約者が亡くなった際に受け取られた死亡一時金は2000万円でした。この契約は基本保障が1500万円でありながら、特約として重病時の給付も含まれていたため、最終的に支払われた金額が増加しました。
### 医療保険の場合
医療保険から受け取ることのできる死亡一時金については、一例として40歳男性が事故で亡くなったケースがあります。この場合、契約内容により500万円が支払われました。ただし、このプランには条件制限があり、病歴や死亡原因によって変動する可能性があります。
### 終身保険と定期保険の場合
終身保険では、生涯保障されるため高額の死亡一時金が期待できます。例えば、50歳で加入した女性は4000万円を受け取りました。一方で定期保険では、特定期間中のみ有効なので、その期間内に亡くなることが条件となります。こちらのケースでは300万円程度となりました。
| タイプ |
平均的な死亡一時金 |
具体例 |
| 生命保険 |
1000万〜3000万 |
30歳男性: 2000万(特約あり) |
| 医療保険 |
500万〜1500万 (条件付き) |
40歳男性: 500万(事故) |
終身/定期보험 < td > – 終身: 2000万〜5000万
– 定期: 500万〜1500万 (期限内) < td > – 終身: 4000万
– 定期: 300万 (期限内)
|
このように、それぞれの実際の事例から見ると、「死亡一時金 いくら」の計算方法や受取条件について理解を深める手助けになるでしょう。また、自分自身や家族に合った最適な選択肢を検討する上でも重要です。
|