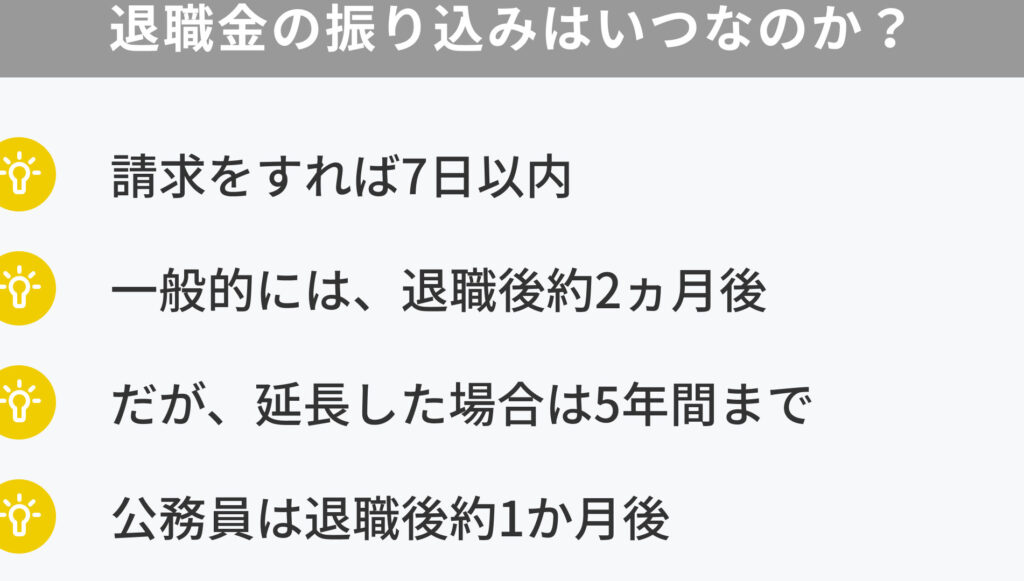
退職後の生活を考えるとき「退職金 いつ貰える」という疑問は多くの人に共通します。私たちは、退職金が支給される時期や受取方法について詳しく解説します。特に、会社によって異なる制度や手続きがあるため正しい情報を知ることが重要です。
まず、退職金の支給タイミングは企業ごとに異なります。一般的には退職後数ヶ月以内に支払いが行われますがその詳細について触れていきます。また、受取方法も現金一括や分割払いなど様々です。このような情報を把握することで計画的な資産管理につながります。
しかし私たちが見落としがちな点もあります。それは具体的な手続きや注意点です。「退職金 いつ貰える?」この問いに答えつつ、必要なステップやアドバイスをご紹介しますのでぜひ最後までご覧ください。
退職金 いつ貰えるのか知っておくべき支給時期
退職金の支給時期については、企業や契約内容によって異なるため、事前にしっかりと確認しておくことが重要です。一般的には、退職後1ヶ月から3ヶ月以内に支給されるケースが多いですが、一部の企業では数ヶ月以上かかる場合もあります。このため、私たちは自分が勤めている会社の規定を理解し、必要な手続きを把握することが求められます。
一般的な支給時期
退職金の支給タイミングには以下のような一般的なパターンがあります:
- 即日支給: 退職日に一括で受け取れる。
- 翌月払い: 退職月の翌月に振込まれる。
- 数ヶ月後: 会社によっては精算作業などがあり、時間を要する場合も。
このように、各企業によって異なる制度がありますので、自分自身で確認することを忘れないようにしましょう。
支給時期の影響要因
また、支給時期にはいくつかの影響要因があります。以下は主なポイントです:
- 就業規則: 各社独自の就業規則に基づいて決まる。
- 労働契約: 契約書内で特定された条件。
- 引き継ぎ期間: 業務引き継ぎに伴う調整。
これらの要因によっても実際の受取時期が変わってくるため、自身がどんな状況なのかを常に把握しておくことが大切です。
具体例
例えばA社では、退職した月末締めとして翌月15日に振込むというシステムを採用しています。一方でB社では、退職から3ヶ月後に一括支払いという方法を選択しています。このような具体例を見ることで、自分自身の場合について考える参考になるでしょう。
私たちがしっかりとした情報収集を行い、自社のルールや流れを把握することで、「退職金 いつ貰える」という疑問にも明確な答えを出すことができるでしょう。
退職金の受取方法と手続きについて
退職金の受取方法は、企業によって異なるため、事前に確認することが大切です。一般的には、一括支給や分割支給など、いくつかの選択肢があります。また、その手続きも会社ごとに異なる場合があるため、自分に合った方法を理解しておくことが必要です。
主な受取方法
退職金を受け取る際の一般的な方法は以下の通りです:
- 一括支給: 退職日当日に全額を振込む方式。
- 分割支給: 一定期間ごとに数回に分けて支払われる方式。
- 確定拠出年金(DC): 会社が設定した制度に基づいて積み立てた資金から受け取る方法。
手続きについて
退職金を受け取るためには、いくつかの手続きを踏む必要があります。主な流れは次の通りです:
- 退職願の提出: まずは正式に退職の意思を伝えます。
- 書類提出: 会社から指定された書類や申請用紙を提出します。
- 最終確認: 必要事項について人事部門との確認作業があります。
- 振込先口座の指定: 支払い先となる銀行口座情報を提供します。
これらのステップは企業によって若干異なる場合がありますので、自社で求められる具体的な手続きを把握しておくことが重要です。特に、転居や名義変更などがある場合には、それに伴う追加手続きも考慮しなければならないでしょう。
私たち自身が適切な情報収集を行い、スムーズな受取りにつながるよう努めましょう。
企業による退職金の違いと影響
退職金は企業によってその制度や支給額が異なるため、私たちにとって重要な要素です。たとえば、大企業と中小企業では、退職金の計算基準や支給方法が大きく異なることがあります。この違いは、従業員の将来設計にも影響を及ぼすため、特に注意が必要です。
退職金制度の種類
日本国内で一般的に見られる退職金制度には以下のようなものがあります:
- 確定給付型: 会社があらかじめ定めた基準に従って支払われる方式。
- 確定拠出型: 従業員自身が積み立てを行い、その運用成果によって受け取る額が変動する方式。
これらの制度は、それぞれメリット・デメリットがあります。例えば、確定給付型の場合は安定した収入を期待できますが、一方で経済状況によって負担も増える可能性があります。逆に確定拠出型では、自分自身で運用するためリスクを伴いますが、高いリターンを狙うことも可能です。
企業規模による影響
企業の規模による退職金への影響も無視できません。大手企業では一般的に高額な退職金制度を導入している傾向があります。一方、中小企業では資金繰りが厳しい場合も多く、退職金の支給額や条件について柔軟性を持たせていることがあります。このような背景から、中小企業で働く際には事前にしっかり情報収集し、自分の将来的な計画と照らし合わせておくことが求められます。
| 企業タイプ | 平均退職金(万円) |
|---|---|
| 大手企業 | 1500 |
| 中堅企業 | 800 |
| 中小企業 | 500 |
この表からわかるように、同じ勤続年数でも受け取れる退職金には明確な差があります。そのため、自身のキャリアプランやライフスタイルに応じて適切な選択肢を見極めることが重要になります。
私たちは、このような違いや影響について理解することで、「退職金 いつ貰える」の具体的なイメージを持つことができ、自分自身の未来設計にも役立てられるでしょう。
受取額を増やすためのポイント
退職金を受け取る際に、私たちが気を付けるべきポイントはいくつかあります。これらのポイントを押さえることで、受取額を増やす可能性が高まりますので、一緒に見ていきましょう。
### 退職金制度の理解
まず重要なのは、自身が所属する企業の退職金制度についてしっかりと理解することです。確定給付型の場合、勤続年数や給与水準によって決定されるため、自分自身のキャリアプランに合わせた最適なタイミングで退職することが重要です。また、確定拠出型では運用成績によって受取額が変動しますので、投資先や運用方法についても情報収集しておく必要があります。
### 勤続年数と評価
次に考慮すべき点は、勤続年数と企業内での評価です。一般的には、長期間勤務した方が退職金は増加します。しかし、その中でも企業内でのパフォーマンスや役割も大切な要素です。昇進や特別なプロジェクトへの参加など、自身の価値を高める努力を怠らないようにしましょう。
### 税制優遇措置の活用
さらに、税制面での優遇措置も重要です。日本では一定額まで非課税となる退職所得控除があります。この控除枠内であれば、実質的な手取り額が増えますので、その範囲内で計画的に受け取る方法を検討してください。また、一時金として受け取るか分割払いとして受け取るかによっても税負担が異なるため、自分に合った選択肢を考えることが求められます。
| 勤続年数 | 退職所得控除額(万円) |
|---|---|
| 20年以下 | 40 |
| 20年以上30年未満 | 70 |
| 30年以上 | 100 |
この表から見てもわかるように、勤続年数によって得られる控除額は変わります。この知識を元に自分自身のライフプランと照らし合わせて計画的に行動することで、大幅な受取額増加につながります。
退職後の資金計画における退職金の役割
退職後の資金計画において、退職金は非常に重要な役割を果たします。退職金は、私たちが長年の勤労によって得られる一時的な大きな収入源であり、その使い方次第で今後の生活に大きな影響を与えることがあります。そのため、受取額や支給時期だけでなく、どのように資金計画を立てるかも慎重に考える必要があります。
資金計画と退職金
まず、退職後の生活費や医療費などを賄うためには、退職金をどのように活用するかが鍵となります。具体的には以下のポイントを考慮してみましょう。
- 生活費: 退職後は収入が減少するため、毎月必要な生活費を見積もり、それに対してどれだけ退職金から捻出できるかを明確にします。
- 医療費: 高齢になるにつれて医療費が増加することが予想されますので、その分も考慮した資金計画が求められます。
- 旅行や趣味: 退職後は自由時間が増えますので、自分自身へのご褒美として旅行や趣味への投資も検討しましょう。
投資としての活用
また、退職金は単なる消費ではなく、将来への投資と捉えることも可能です。特定の金融商品や不動産投資など、自身의リスク許容度やライフスタイルに合った運用方法を選ぶことで、更なる資産形成につながります。この際、大切なのは以下の点です。
- 多様化したポートフォリオ: リスクヘッジとしてさまざまな金融商品へ分散投資することが推奨されます。
- 専門家との相談: 投資内容について不安がある場合はファイナンシャルプランナーなど専門家と相談し、自身に最適なプランニングを行うことが重要です。
| 用途 | 割合(%) |
|---|---|
| 生活費 | 50 |
| 医療費 | 20 |
| 旅行・趣味 | 15 |
| 投資・貯蓄 | 15 |
この表からわかるように、私たちはバランスよく配分しながら計画的な使い道を決めることが求められます。これによって安心して充実した retirement life を送る準備が整います。