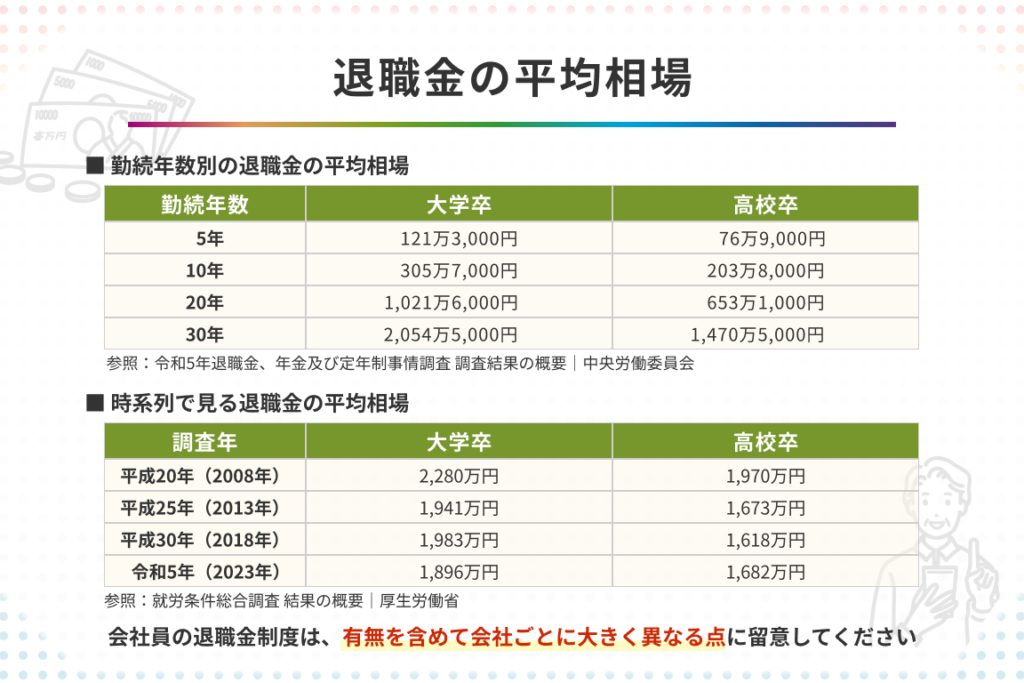
退職金は多くの人にとって重要な資産です。私たちは、退職金 どのくらいでもらえるかを知ることで、将来の計画を立てやすくなります。このブログ記事では、退職金の計算方法や目安について詳しく解説します。具体的な数字や条件を理解することで、自分に合った退職プランを見つける手助けができるでしょう。
この情報は私たち全員にとって有益です。特にこれから退職を考えている方には必要不可欠な内容です。私たちが提示するデータやシミュレーションによって、自分自身の状況に即した適切な判断が可能になります。さて、あなたは自分の退職後の生活費用についてどれほど考えていますか?この記事で一緒に考えてみましょう。
退職金 どのくらいでもらえるかの計算方法
退職金の額を計算することは、退職後の生活設計において非常に重要です。私たちは、自分がどのくらいの退職金を受け取ることができるかを理解するために、いくつかの要素を考慮しなければなりません。これには、勤務年数や給与水準、企業の制度などが含まれます。以下では、具体的な計算方法とその際に考慮すべきポイントについて詳しく説明します。
退職金計算式
一般的に、日本での退職金は以下のような公式で計算されます。
- 基本給 × 勤続年数 × 掛け率
ここで、「掛け率」は企業ごとに異なるため、自社規定を確認する必要があります。また、この掛け率は通常、勤続年数が長くなるほど高くなる傾向があります。
例えば、
- 勤続5年の場合:基本給 × 5 × 0.1
- 勤続10年の場合:基本給 × 10 × 0.15
- 勤続20年以上の場合:基本給 × 20 × 0.2
このように設定された基準から自分自身の場合を当てはめてみることで、おおよその退職金額を把握できます。
計算例
実際に数値を使って具体例を見てみましょう。仮に基本給が30万円で、勤続年数が15年とした場合、
- 基本給 = 30万円
- 勤続年数 = 15年
- 掛け率(例えば0.175) = 0.175
この場合、
[
30万円 times 15 times 0.175 = 約787,500円
]
このようにして求められた約78万7500円が予想される退職金となります。ただし、この数字はあくまで概算であり、実際には税金や社会保険料なども考慮しなければならないことも忘れてはいけません。
また、自営業や非正規雇用の場合など、それぞれ異なる条件によっても変わりますので、自身の状況や契約内容によって柔軟に対応することが大切です。
退職金の目安と業界別平均額
退職金の目安を知ることは、私たちが将来の生活設計を考える上で非常に重要です。特に、業界ごとの平均額を把握することで、自分自身の退職金がどの程度になるかをより具体的にイメージしやすくなります。以下では、日本国内の主な業界別の退職金平均額について詳しく見ていきましょう。
| 業界 | 平均退職金(円) |
|---|---|
| 製造業 | 1,200,000 |
| 情報通信業 | 1,500,000 |
| 金融業 | 2,000,000 |
| 小売業 | 800,000 |
| 建設業 | 1,100,000 |
この表からもわかるように、各業界によって退職金には大きな差があります。例えば、金融業では他の業種と比べて高い水準となっており、一方で小売業は比較的低めです。この違いは、企業文化や利益率、経済状況など多様な要因によって生じています。
また、私たちが考慮すべきポイントとして、自社独自の制度や勤務年数によっても変動するため、一概には言えません。それぞれの企業が採用している評価基準や掛け率も影響しますので、自分が勤めている会社と同じような特徴を持つ企業群で比較することが有効です。
これらの情報を踏まえながら、自身のキャリアプランやライフプランニングに役立てることができます。さらに詳細なデータや分析を行うことで、「退職金 どのくらいでもらえる」について具体的なビジョンを描く手助けとなるでしょう。
退職金に影響を与える要因とは
退職金は多くの要因によって変動します。私たちが受け取る退職金額を左右する主な要因には、企業の業績や働き方、個人の勤務年数などがあります。これらの要素を理解することで、自分自身が退職時にどれくらいの金額を得られるかより具体的に予測できるようになります。
企業の業績
企業の経済状況は退職金に大きな影響を与えます。特に利益率が高い企業では、従業員への報酬も相対的に高くなる傾向があります。そのため、同じ業界内でも企業ごとに退職金には差が生じることがあります。このことから、自社だけでなく、同様の条件を持つ競合他社と比較することが重要です。
勤務年数と役職
勤務年数もまた重要な要因です。一般的には、長期間勤めた従業員ほど、高い退職金を得る傾向があります。また、役職によっても支給される退職金は異なるため、自身のキャリア形成について考慮しながら計画を立てる必要があります。
社内制度や評価基準
各企業には独自の退職金制度や評価基準があります。それぞれ異なる掛け率や制度内容が設定されているため、一概には言えません。このため、自分が所属している会社およびその特徴について十分に理解し、それに基づいて将来設計を行うことが求められます。
これらすべての要因を考慮することで、「退職金 どのくらいでもらえる」についてより明確なビジョンを描く手助けとなります。そして、この知識は私たち自身や家族との将来計画にも非常に有益です。
税金や社会保険料の取り扱いについて
退職金を受け取る際には、税金や社会保険料の取り扱いが非常に重要です。私たちが手にする最終的な金額は、これらの費用によって大きく影響されるため、しっかりと理解しておく必要があります。退職金は一般的に一時金として支給され、その額面から所得税や住民税が控除されます。また、社会保険料についても注意が必要です。
所得税と住民税
退職金には所得税と住民税が課せられます。以下は、それぞれの概要です。
- 所得税: 退職手当の課税対象額は通常、本来の年収とは異なる特別な計算方法で決定されます。このため、実際に支払う所得税額も変動します。
- 住民税: 住民税は前年の収入を基に算出されるため、退職後すぐには影響しません。ただし、その後数年間分の課税にも影響を与える可能性があります。
社会保険料
退職時には社会保険料についても考慮することが重要です。具体的には以下の点に留意しましょう。
- 健康保険: 退職後も一定期間は健康保険への加入義務があります。このため、自己負担分が発生します。
- 年金: 企業型年金などの場合、一時金として受け取った場合でもその後継続的な支払い義務がある場合があります。
これらの要素を総合的に考えることで、「退職金 どのくらいでもらえる」の正確な見積もりにつながります。我々自身だけでなく、家族との将来設計にも深く関わってくる重要なポイントですので、事前に確認しておきましょう。
退職後の資産運用とライフプランニング
退職後の資産運用は、私たちのライフプランニングにおいて極めて重要な要素です。退職金を受け取った後、その資産をどのように運用するかが、将来の生活水準や安心感に大きく影響します。ここでは、退職後の資産運用方法とそれに伴うライフプランニングについて詳しく見ていきましょう。
資産運用の基本方針
退職金を受け取る際には、まず自分たちの生活スタイルや将来設計を明確にすることが必要です。以下は、資産運用を考える上で留意すべきポイントです。
- リスク許容度: 自分たちがどれだけリスクを取れるかを判断しましょう。年齢や健康状態、市場環境などからリスク許容度は変わります。
- 投資目的: 何のために資産を運用するのか、その目的によって選ぶ金融商品も異なります。老後資金なのか、子供への教育費なのか、それぞれで戦略が変わります。
- 期間: 投資計画は短期、中期、長期で異なるアプローチが必要です。特に長期的な視点で見ることで複利効果を享受できます。
ライフプランニングとの関連
ライフプランニングとは、自分たちと家族の人生設計全般について考えることです。この中には、住宅購入や教育費用、医療費など多岐にわたる要素があります。このため、退職金から得られるフィナンシャルインパクトも考慮しながら計画することが求められます。
ライフイベント別支出予測
| ライフイベント | 予想支出額 |
|---|---|
| 子供の教育費 | ¥2,000,000 |
| 住? | |
| 購? | |
| ? | ¥30,000,000 |
| 医療・介護 | ¥5,000,000 |
これらの数値はあくまで参考ですが、自分たちの場合でも具体的な数字を書き出してみることでより現実味が増します。また、この表からもわかる通り、大きな支出項目ごとに前もって準備しておくことが重要になります。
賢い投資先選び
最後に、多様化した投資先も忘れてはいけません。一つの商品だけではなく、以下のような複数の商品へ分散投資することでリスクヘッジにつながります。
- 株式投資: 成長性高い企業への直接投資
- 債券投資: 安定した収入源として利用
- 不動産投資信託(REIT): 不動産市場への間接的参加
- 貯蓄型保険商品: 将来的な保障と貯蓄機能兼ね備えた商品
このように、多様化されたポートフォリオ構築によって、不安定な経済状況にも対応できる柔軟性が生まれます。「退職金 どのくらいでもらえる」その額面以上に、その使い道こそ大切だと言えるでしょう。