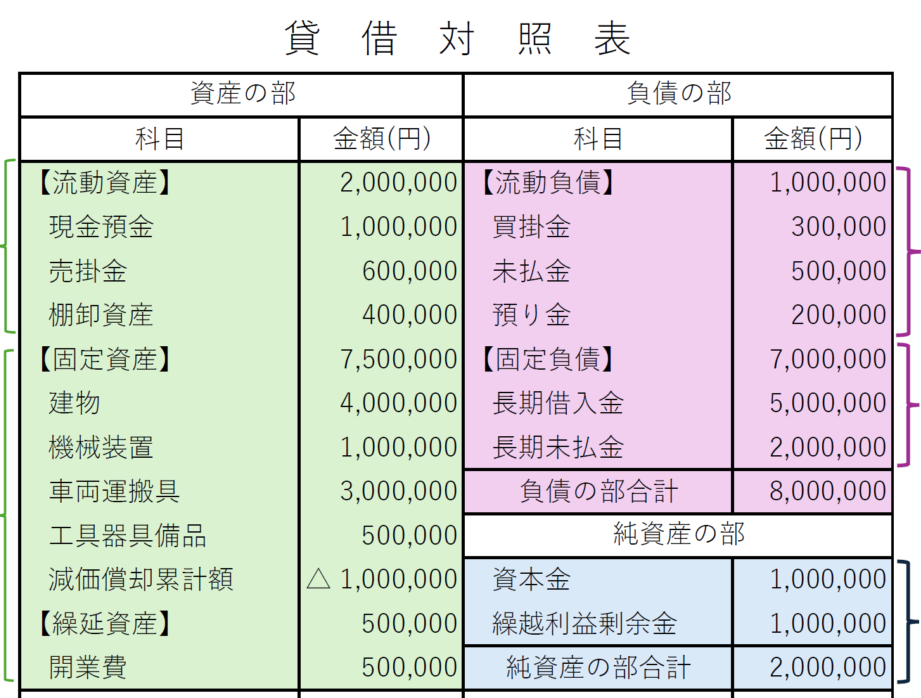
私たちは、企業の財務状況を理解するために重要な役割を果たす貸借対照表について考えています。その中でも特に注目すべきは資本金の位置です。多くの人がこの情報を探している理由は、資本金が企業の健全性や成長性を示す指標となるからです。このブログでは、貸借対照表 資本金 どこに記載されているかを明確に解説します。
資本金は企業の基盤でありその数値は投資家や経営者にとって欠かせない情報です。しかし多くの場合その具体的な場所がわからず混乱してしまいます。私たちが用意した内容ではこの疑問を解決しその重要性を再確認します。あなたも自分の知識を深めたいと思いませんか?次のセクションへ進んでみましょう。
資本金の定義と重要性
資本金は、企業が設立時に出資者から集めた資金の総額を指し、会社の財務状況や経営基盤を示す重要な指標です。この資本金は、企業が行う事業活動や投資に必要な資源を提供するための基本的な要素であり、貸借対照表上で特に注目されます。したがって、「貸借対照表 資本金 どこ」に関して理解を深めることは、ビジネス運営において非常に重要です。
資本金の役割
資本金には以下のような役割があります:
- 信用力の向上: 高い資本金は金融機関からの信頼を得やすくし、融資などの際にも有利になります。
- 経営安定性: 資本が充実していることで、一時的な損失にも耐えられる余裕が生まれます。
- 投資能力: 資本金を活用して新規事業への投資や設備更新などが可能となります。
これらの要素は企業成長に直結し、その後の利益創出にも大きく寄与します。また、私たち自身もこの知識を活かしてより良い経営判断を行うことができるでしょう。
法律上の観点
法律では、株式会社の場合最低限必要な資本金額が定められており、この基準は国によって異なることがあります。このため、新しく設立する際には各国法令に従った適切な金額設定が求められます。これによっても企業としての信頼性と社会的責任感が強調されます。
経済環境との関連
さらに、経済環境によっても持続可能なビジネスモデル構築には影響があります。例えば、不況期には消費者支出が減少するため、それに備えて十分な資本準備を整える必要があります。このように、多様な要因から見ても、弊社としても常日頃から「貸借対照表 資本金 どこ」の位置づけについて意識することは不可欠です。
貸借対照表における資本金の位置
貸借対照表には、資本金が特定の位置に記載されており、企業の財務健全性を示す重要な要素となっています。一般的に、資本金は貸借対照表の「純資産」の部門に分類されます。このセクションでは、「貸借対照表 資本金 どこ」に関して具体的な位置付けやその重要性について詳しく説明します。
まず、貸借対照表は企業の財務状況を一目で把握できるよう設計されています。資本構成は「負債」と「純資産」で構成されていますが、その中で資本金は純資産の主要な項目です。私たちがこの情報を理解することによって、企業の信用力や安定性を評価する手助けになります。
資本金の表示形式
貸借対照表上での資本金は、通常以下のように表示されます:
| 項目 | 金額(例) |
|---|---|
| 発行済株式総数 | 1,000,000株 |
| 1株当たり金額 | 100円 |
| 総資本金 | 100,000,000円 |
このように記載されることで、一目で企業が集めた出資金額とその規模感を把握することができます。また、この情報は投資家や金融機関からも注目されるため、適切な管理と開示が求められます。
他項目との関連性
さらに、貸借対照表内では他の財務項目とも密接に関連しています。例えば、利益剰余金やその他の包括利益なども純資産として扱われ、それぞれが相互に影響し合います。このため、私たちはこれらの関連性を考慮しながら分析を進める必要があります。
以上から見ても、「貸借対照表 資本金 どこ」という問いへの理解は単なる場所確認だけではなく、その背後にある意味や影響範囲にもつながります。私たち自身もこの知識を活かしてより良い経営判断へと結びつけていくことが可能です。
他の財務項目との関連性
貸借対照表における資本金は、他の財務項目と深く関連しています。特に、「利益剰余金」や「その他の包括利益」は純資産として扱われ、これらがどのように相互作用するかを理解することは非常に重要です。このセクションでは、資本金と他の財務項目との関係について詳しく探ります。
まず、資本金は企業が株主から集めた出資金を反映しているため、その変動は企業の経営状況や成長戦略にも影響します。一方で、利益剰余金は企業が過去に得た利益を再投資した結果であり、この部分もまた企業の健全性を示す指標となります。私たちがこれらの項目を分析する際には、それぞれがどのように結びついているかを把握する必要があります。
資本金と利益剰余金
- 関連性: 資本金が増加すると、新しい株式発行によって得られた資金が直接的な影響を与えます。その結果、企業がより多くのプロジェクトへ投資できるため、将来的な収益増加につながりやすいです。
- リスク管理: 利益剰余金が高い場合、その分だけリスク耐性も向上します。つまり、万一経営環境が厳しくなった際でも安定した運用が期待できます。
資本金と負債
さらに、負債との関係も重要です。負債比率(総負債 / 総資産)が高まると、企業は外部から調達した資本に依存することになり、この状態では利息支払いなど追加コストへの配慮も必要になります。この点でも私たちは注意深く見守る必要があります。
このように、「貸借対照表 資本金 どこ」という問いへの答えは単なる位置確認以上のものです。他財務項目との関連性を考慮しながら分析し、自社または他社の経営判断につなげていくことが求められます。
資本金の変動要因と影響
資本金の変動は、企業の経営戦略や市場環境に大きく影響されます。私たちは、この変動要因を理解することで、企業がどのように資本を増減させているのか、その背後にある理由や目的を探求することができます。特に、新しい株式発行や自己株式取得などは、資本金に直接的な影響を与える重要な要素です。
資本金の増加要因
- 新規株式発行: 企業が新たな投資家から資金を調達するためには、新しい株式を発行することがあります。この場合、貸借対照表上での資本金が増加します。
- 合併・買収: 他社との合併や買収も資本金に影響します。例えば、買収された会社の株主への支払いによって、既存の企業はその分だけ自社の資本構成を見直す必要があります。
- 投資促進策: 政府から提供される助成金や税制優遇措置によっても間接的に企業活動が活性化し、それによって新たな出資機会が生まれることがあります。
リスクと回報への影響
また、これらの要因は単なる数値上の変動だけでなく、企業全体のリスクプロファイルにも関わります。例えば、新規株式発行による負債比率低下はリスク管理につながり、一方で過剰な自己株式取得は流動性問題となる可能性があります。このようなダイナミクスについても注意深く考慮する必要があります。
| 要因 | 影響 |
|---|---|
| 新規株式発行 | 短期的なキャッシュフロー改善 |
| 自己株式取得 | 長期的にはEPS向上だが流動性低下リスクあり |
| 合併・買収 | シナジー効果期待できる一方で統合コストも存在 |
This analysis highlights how understanding the factors behind capital fluctuations enables us to make informed decisions regarding our financial strategies. By closely monitoring these elements, we can better navigate the complexities of financial management and ensure a stable growth trajectory.
正確な資本金の確認方法
資本金を正確に確認する方法は、企業の財務状況を把握する上で非常に重要です。特に、貸借対照表を通じて資本金がどこに記載されているかを理解することは、投資家や経営者にとって不可欠な知識となります。このセクションでは、資本金の具体的な確認手順や留意点について説明します。
貸借対照表の読み方
まず最初に、貸借対照表自体の構成を理解することが大切です。貸借対照表は主に「資産」「負債」「純資産」の三つのセクションから成り立っています。この中で、資本金は純資産セクション内で表示されます。以下のポイントを押さえておくと良いでしょう:
- 純資産欄: 資本金は通常、「株式会社名 発行済株式数」といった形式で記載されています。
- 累積利益: 資本金だけではなく、その後の利益も影響してくるため、合わせて確認することが必要です。
- 注釈: 貸借対照表には補足情報として注釈が付けられていることがありますので、それにも目を通すべきです。
外部リソースとの連携
企業によっては、自社の公式ウェブサイトや金融報告書でも詳細な情報を提供しています。これらのリソースには最新の財務データや過去数年分のトレンド分析が含まれることがあります。また、公認会計士による監査報告書も参考になります。私たちは次のような外部リソースから情報収集できます:
- IR資料: 投資家向け広報(IR)ページには定期的な財務報告が掲載されています。
- Securities and Exchange Commission (SEC) : 米国の場合、この機関への提出文書からも有用なデータが得られます。
- Auditor’s Report: 監査法人による独立した評価も重要な信頼性源となります。
| 情報源 | Description |
| IDR資料 | – 定期的な財務状況 – 最新ニュースやイベント情報 |
| Securities and Exchange Commission (SEC) | – 提出された全ての文書 – 財務諸表や開示内容 |
| Auditor’s Report | – 独立した意見 – 正確性と透明性への保証 |
This comprehensive approach to confirming capital allows us to maintain a clear understanding of our financial standing, ensuring that we make informed decisions based on accurate data. By leveraging both internal records and external resources, we can effectively navigate the complexities surrounding capital verification.