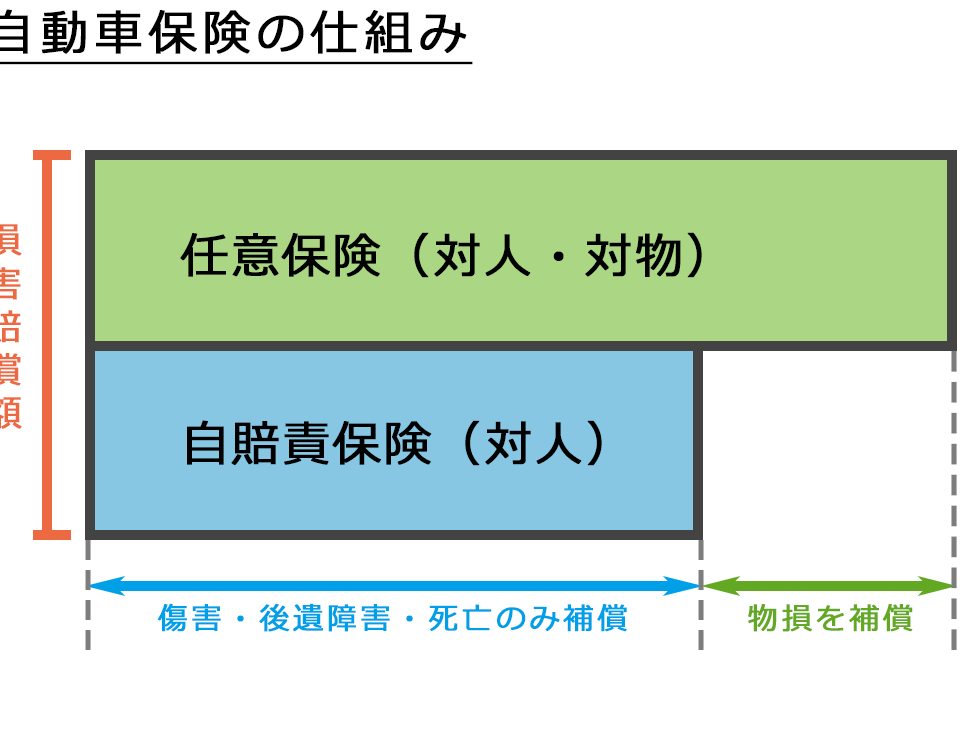
交通事故は日常生活の中で誰にでも起こりうる出来事です。そのため私たちは、交通事故 保険金 いくらもらえるかという疑問を抱えることが多いでしょう。保険金の受け取り額はさまざまな要因によって異なるため、正確な理解が重要です。本記事では具体的な計算方法や注意点について詳しく解説します。
私たちの目的は、交通事故 保険金 いくらもらえるかを明確にし、多くの人々が適切な補償を受け取れるようサポートすることです。事故後の手続きや必要書類についても触れながら、実際にどれだけの金額が見込めるのかを探ります。この情報を知ることで、自分自身や家族を守る手助けになるでしょう。
あなたは今までにこのテーマについて考えたことがありますか?一緒に詳細を見ていきましょう。
交通事故 保険金 いくらもらえるかの計算方法
交通事故による保険金の計算方法は、さまざまな要因に基づいています。私たちが受け取ることができる金額を明確に理解するためには、まず基本的な計算式や考慮すべき要素を把握することが重要です。このセクションでは、交通事故保険金の具体的な計算方法について詳しく説明します。
基本的な計算式
交通事故によって支払われる保険金は、以下の基本的な要素を考慮して計算されます。
- 医療費: 怪我の治療にかかった全ての医療費
- 休業損害: 仕事を休んだことによる収入の減少
- 慰謝料: 精神的苦痛に対する賠償
これらの要素を合算し、最終的な保険金額が決まります。それぞれの項目について詳しく見ていきましょう。
医療費
医療費は実際にかかった診察料や治療代などで構成されます。具体的には以下のようになります。
- 診察・検査費用
- 入院費用
- リハビリテーション費用
これら全てを合計した額が、医療費として認められます。特に長期入院や高額な治療が必要となった場合、この項目は大きく影響します。
休業損害
事故によって働けなくなると、その期間中に得られるべきだった給与も補償対象となります。この場合、次の点を考慮します。
- 事故前6ヶ月間の平均月収
- 休業日数
例えば、月収30万円で30日間働けない場合、
[
text{休業損害} = frac{30万円}{30日} times 30日 = 30万円
]
上記からわかるように、自分自身の状況に応じた正確な数字を当て込む必要があります。
| 項目 | 内容 |
|---|---|
| 医療費 | 実際かかった診察・治療代 |
| 休業損害 | 過去6ヶ月間平均月収 × 休業日数/31(または28) |
| 慰謝料 | 精神的苦痛への賠償(基準あり) |
慰謝料
慰謝料は精神面で受けた影響への賠償です。一般的には怪我の程度や後遺症によって変動します。また、日本では一定基準が設けられており、それに従った金額設定となります。具体例として、
- 軽傷の場合:10万〜50万円
- 中程度の場合:50万〜100万円以上
- 重度の場合:100万〜300万円以上
このように多様性がありますので、自分自身の場合には専門家との相談も推奨いたします。各項目ごとにどれだけ影響があるか確認しながら進めていくことで、自分自身が受け取れる保険金についてより良い理解につながります。
保険金の種類とその特徴
私たちが交通事故に遭遇した際、受け取れる保険金は多岐にわたります。それぞれの保険金には異なる特徴があり、具体的な状況や事故の内容によって適用されるものが変わるため、理解しておくことが重要です。このセクションでは、主なについて詳しく解説します。
医療保険金
医療保険金は交通事故によって発生した治療費をカバーするためのもので、以下のような項目が含まれます。
- 診察・検査費用
- 入院費用
- 手術費用
- リハビリテーション費用
これらの医療関連の支出は、実際にかかった額を基に算出されます。特に長期的な治療や入院を要する場合、この部分で大きな額になることがあります。
休業損害
休業損害は、交通事故によって仕事を休む必要がある場合、その期間中の収入減少分を補償するものです。主に以下の要素から計算されます。
- 事故前6ヶ月間の平均月収
- 休業した日数
このように計算された額は、私たちの日常生活にも影響を及ぼす大切な補償となります。例えば、月収30万円の場合であれば、その期間中働けない日数分だけしっかりと補填されることになります。
慰謝料
慰謝料は精神的苦痛への賠償として位置づけられており、怪我や後遺症によって変動します。日本では一定基準が設けられているため、それに従った形で設定されています。一般的には以下のようになります。
- 軽傷の場合:10万〜50万円
- 中程度の場合:50万〜100万円以上
- 重度の場合:100万〜300万円以上
このように慰謝料もケースバイケースですが、自身がどれくらい受け取れるか専門家と相談しながら進めていくことがおすすめです。それぞれ異なるタイプの保険金について理解しておくことで、「交通事故 保険金 いくらもらえる」かという疑問にもより明確な答えを見つける手助けとなります。
賠償額に影響を与える要因
交通事故において受け取れる保険金の額は、さまざまな要因によって影響を受けます。これらの要因を理解することは、「交通事故 保険金 いくらもらえる」かを明確に把握するために重要です。以下では、賠償額に影響を与える主な要素について詳しく解説します。
事故の状況
まず最初に考慮すべきは、事故そのものの状況です。具体的には、以下のような点が挙げられます。
- 事故の種類(単独事故か他者との衝突か)
- 過失割合(どちらがどれだけ責任を負うか)
- 発生した場所や時間帯(交差点や高速道路など)
これらの条件が賠償額に直接的な影響を与えます。また、警察による報告書や目撃者の証言も重要な役割を果たします。
被害者の状態
次に、被害者自身の健康状態も大きく関わります。怪我の程度や治療期間、後遺症が残る場合など、それぞれ異なるケースがあります。このため、医療費や慰謝料といった部分で変動が生じることになります。具体的には:
| 怪我の程度 | 想定される慰謝料範囲 |
|---|---|
| 軽傷 | 10万〜50万円 |
| 中程度傷害 | 50万〜100万円以上 |
| 重度傷害または後遺症あり | 100万〜300万円以上 |
加害者側の保険内容と限度額
También es crucial considerar el tipo de seguro que tiene el responsable del accidente. Las pólizas pueden variar en términos de cobertura y límites. Por ejemplo:
- *Seguro a terceros*: Puede tener una cantidad máxima para la compensación.
- *Seguro completo*: Generalmente ofrece una mayor protección, lo que podría aumentar el monto total recibido.
- *Uso de seguros adicionales*: En algunos casos, se puede recurrir a seguros personales o complementarios que ayuden a cubrir costos no incluidos en la póliza principal.
Teniendo en cuenta todos estos factores, podemos comprender mejor cómo se determina la cantidad final de compensación y qué aspectos son relevantes al calcular “交通事故 保険金 いくらもらえる” en cada caso particular.
実際の受け取り事例とその金額
実際の交通事故において、保険金がどのように支払われるかを理解するためには、具体的な受け取り事例を参考にすることが重要です。ここでは、異なる状況や条件下での賠償額についていくつかのケーススタディを紹介します。
ケース1: 軽傷による受け取り
あるドライバーが軽微な接触事故に遭った場合、怪我はほとんどなく数日の通院で済みました。この場合、医療費や慰謝料として合計30万円を受け取った事例があります。
ケース2: 中程度傷害の場合
別の事例では、中程度の腰痛を負った被害者がいました。この被害者は治療期間が約6ヶ月で、その間にリハビリも必要でした。その結果として、賠償金として80万円以上を受け取ることになりました。以下は、このケースで発生した主な費用です:
| 項目 | 金額(円) |
|---|---|
| 医療費 | 50,000 |
| 慰謝料 | 500,000 |
| その他(交通費等) | 30,000 |
| Total: | Total: 580,000円 |
ケース3: 重度傷害または後遺症ありの場合
さらに重度の事故では、一名が骨折し後遺症が残ってしまいました。この場合、長期的な治療と生活への影響から、高額な賠償金が認められました。最終的には300万円以上の保険金を受け取ることになりました。
This case illustrates that the amount of compensation can vary greatly depending on the severity of injuries and their impact on the victim’s life. Understanding these real-world examples helps to clarify how we can answer the question “交通事故 保険金 いくらもらえる” effectively.
保険請求の手続きと注意点
交通事故による保険金を受け取るためには、適切な手続きを踏むことが不可欠です。このプロセスは複雑に感じるかもしれませんが、必要な書類や手順を理解することで、スムーズに進めることができます。以下では、保険請求の具体的な手続きと注意点について詳しく解説します。
保険請求の流れ
まず最初に行うべきなのは、事故後できるだけ早く保険会社に連絡することです。これには以下のステップがあります:
- 事故の報告: 事故発生から24時間以内に報告することが望ましい。
- 必要書類の準備: 医療機関からの診断書や賠償請求書など。
- 保険会社との連携: 定期的に進捗状況を確認し、不明点を解消する。
提出すべき主な書類
保険金請求にはいくつかの重要な書類がありますので、正確に揃えることが大切です。代表的なものは次の通りです:
| 項目 | 内容 |
|---|---|
| 事故証明書 | 警察署で取得したもの。 |
| 医療費領収証 | |
| 診断書 | |
| 賠償請求書 |
注意すべきポイント
最後に、保険請求時にはいくつか注意すべき点があります:
- • TIMELY SUBMISSION: 書類は速やかに提出しないと期限切れになる可能性があります。
- • A COMPLETE DOCUMENTATION: 不完全な情報や不足している文書は処理遅延につながります。
- • CLEAR COMMUNICATION: 保険会社とのコミュニケーションを密にし、不明点をその都度確認してください。
This careful approach will ensure that we maximize our chances of receiving the appropriate compensation when dealing with a traffic accident. Understanding these procedures and points allows us to effectively navigate the question “交通事故 保険金 いくらもらえる” and secure our rightful claims.