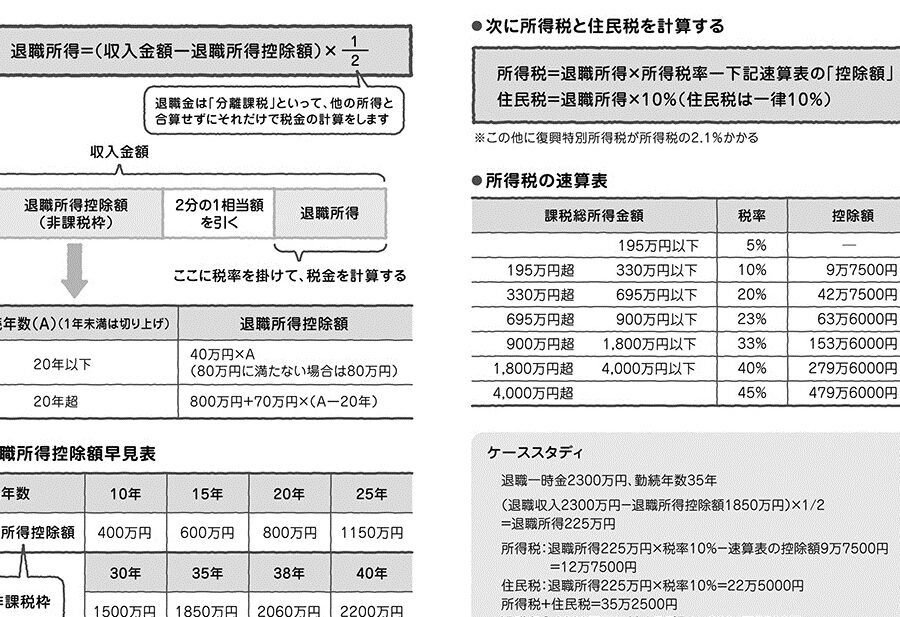
退職金は私たちの人生において重要な資産です。しかし、退職金 課税 いくらからが適用されるかを理解していないと、思わぬ損失を被る可能性があります。私たちはこのトピックについて詳しく探求し、どのように課税が行われるのか具体的な数字や基準を解説します。
多くの方が退職後の生活設計を考える際に見落としがちなポイントです。適切な情報を得ていないと、実際には受け取れる額面よりも大幅に少なくなることもあります。ここでは退職金 課税 いくらから始まるのか基本知識を身につけましょう。
この情報はあなたの将来に直結しています。私たちと一緒に、この重要なテーマについて深掘りしてみませんか?
退職金を受け取る際、課税についての理解は非常に重要です。私たちは、退職金がどのように課税されるか、それがいくらから始まるのかを知っておくことで、将来の計画に役立てることができます。特に、日本では退職金に対する税制が複雑であるため、正しい情報を把握しておくことが必要です。
退職金の課税対象
まず、退職金には 所得税 と 住民税 が関連しています。これらは以下の条件によって異なります:
- 退職理由(定年、自己都合など)
- 勤続年数
- 支給額
一般的に、多くの場合は一定額以上の支給額になると課税対象となります。このため、自分自身の状況を確認することが大切です。
課税基準とその影響
具体的な課税基準についても理解しておく必要があります。一般的には以下のようになります:
| 支給額 | 課税対象 |
|---|---|
| 300万円未満 | 非課税(条件付き) |
| 300万〜500万円 | 約10%程度 |
| 500万円以上 | 段階的に増加(最大45%) |
この表からもわかるように、支給額によって実際に負担する所得税率や住民税率は変動します。また、この他にも気をつけたい点として「退職所得控除」の制度がありますので、自分自身で事前に調べておきましょう。
知識を持つことの重要性
私たちが知識を持つことで、適切な節約策や資産管理方法へとつながります。特に、大きな金額になるほど、その影響は顕著ですので、一度しっかりと計算してみる価値があります。また、不明点や疑問点については専門家への相談も検討すべきでしょう。
退職金の課税対象となる条件
退職金の課税対象は、いくつかの条件に基づいて異なります。私たちはこの内容を理解することで、自身が受け取る退職金に対する課税の影響を事前に把握できるようになります。そのためには、以下の条件を確認しておくことが重要です。
- 退職理由: 退職金は、定年退職や自己都合、会社都合など、退職の理由によって課税されるかどうかが変わります。特に定年退職の場合は優遇措置があることがあります。
- 勤続年数: 勤めていた期間も大きなポイントです。長期間勤続した場合、高額な退職金が支給されることになり、その分課税も影響してきます。
- 支給額: 支給される額面自体も大切であり、多くの場合、一部以上の金額になると課税対象となります。このため、自分自身の具体的な状況をしっかりと確認しましょう。
さらに、この他にも「受取時期」や「企業の規模」など、さまざまな要因が関与する可能性があります。これらすべてを考慮しながら、自分自身のケースについて適切な情報収集を行うことが求められます。また、不明点については専門家へ相談することでより良い方向へ進む助けとなるでしょう。
退職金にかかる税率の仕組み
退職金にかかる税率は、受け取る金額や個人の状況によって異なります。私たちはこの仕組みを理解することで、退職金の課税がどのように行われるのか、また自分にとって最適な対策を考える手助けとなります。具体的には、以下の要素が税率に影響を与えます。
- 所得税: 退職金は一時所得として扱われ、そのため通常の給与とは異なる税率が適用されます。一時所得は支給額から特定の控除額を引いた残りに対して課税されるため、実際に負担する税金は軽減されることがあります。
- 住民税: 住民税も一時所得に基づいて計算されます。この場合、前年の総所得に基づくため、一時的な高収入であっても翌年への影響があります。
- 控除制度: 日本では退職金受領者向けに特別な控除制度が設けられています。具体的には「退職所得控除」という制度があり、勤続年数に応じて一定額が控除されます。
ここで重要なのは、自身の勤続年数や受取額によってどれだけ控除が受けられるかという点です。また、この制度をうまく活用することで、大きな節税効果を得られる可能性があります。それぞれの場合について詳しく見ていくことも必要です。当社では、お客様ごとの事例を元にしたシミュレーションもご提案しておりますので、ご興味ある方はぜひお問い合わせください。
退職金を受け取った際の注意点
退職金を受け取る際には、さまざまな注意点があります。特に税金面での影響や、将来の収入計画に大きく関わるため、しっかりと把握しておくことが重要です。以下に挙げるポイントを考慮することで、自分自身の資産管理や節税対策を行う上で役立つでしょう。
税金の申告期限
退職金は一時所得として扱われますが、そのためには適切な申告が必要です。私たちは、受け取った年の翌年3月15日までに確定申告を行う必要があります。この期限内に正しく申告しないと、延滞税などのペナルティが発生する可能性がありますので注意しましょう。
住民税への影響
退職金を受け取った年は、一時的に所得が増加するため、翌年度の住民税にも影響を及ぼします。具体的には前年の総所得額によって計算されるため、一時的な高収入でもその後数年間にわたり負担が続く場合があります。この点も考慮しながら、受け取り方や使い道を検討することが賢明です。
退職金控除との兼ね合い
日本では「退職所得控除」という制度があり、勤続年数によって一定額が控除されます。この控除制度をご利用いただくことで、大きな節税効果を得られる可能性があります。しかし、この控除を適用する際には、自身の状況や勤続年数などによって異なる条件もあるため確認しておくべきです。また、この制度は他の所得とは別枠で扱われるため、一緒に計算してしまうと誤解を招くこともあります。
これらのポイントについて十分理解した上で、自分自身または家族との相談・計画作成がおすすめです。当社では個別相談も行っていますので、ご興味ある方はぜひお問い合わせください。
節税対策としての退職金活用法
退職金を受け取る際に、私たちはその資産をどのように活用するかが重要です。特に節税対策としての退職金の利用方法は、多くの方にとって大きなメリットとなります。正しく活用すれば、税負担を軽減し、将来への備えを強化できるでしょう。
退職金の分割受け取り
退職金を一括で受け取る代わりに、分割して受け取ることも選択肢の一つです。この方法によって、一時的な所得が抑えられ、その結果として課税額が減少する可能性があります。また、毎年少しずつ受け取ることで、住民税など他の税金への影響も緩和されます。このような計画的な受け取り方は、多くの場合有効な節税手段となります。
投資信託や積立型保険への転換
退職金を直接使用せずに、投資信託や積立型保険に回すことも考えられます。これらの金融商品は長期的には運用益が期待できるため、お金を増やす手段として非常に効果的です。さらに、一部の商品では非課税枠が設けられているため、その範囲内で運用することで追加的な節税効果も得られるでしょう。
専門家との相談
私たち自身だけで判断するには難しい部分も多いですが、専門家との相談は非常に有効です。ファイナンシャルプランナーや税理士といったプロフェッショナルからアドバイスを受けることで、自身の状況に合った最適なプランニングが可能になります。また、最新の法律改正や制度変更にも適切に対応できますので、不安な点は早めに相談しましょう。
このようなについて理解し、自分自身または家族との今後について計画していくことが大切です。当社でも個別相談をご提供していますので、ご興味ある方はぜひお問い合わせください。