退職後の人生を考えるとき、退職金 退職後 いつ受け取れるのかは非常に重要なポイントです。私たちはこのプロセスを理解し、スムーズに進めるための詳細な情報を提供します。退職金は将来の生活設計に大きく影響するため、その受け取り時期や方法について正確に知っておくことが必要です。
本記事では、退職金がどのように支給されるか具体的な流れや一般的なタイミングについて解説します。また、会社によって異なる制度や注意点も考慮しながら、私たちが知っておくべき基本的な知識を共有します。これからの生活設計に向けて備えたいと思いませんか?
退職金 退職後 いつ受け取れるのか
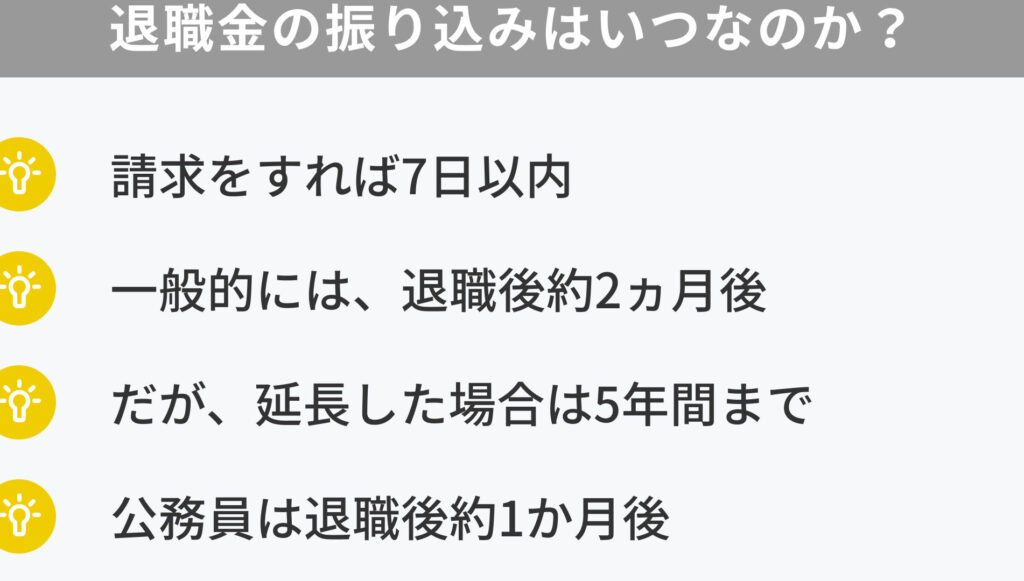
退職金は、退職後の生活を支える重要な資金源です。しかし、実際に受け取るタイミングについては多くの方が疑問を持つことでしょう。一般的には、退職した翌月または数か月以内に支給されることが多いですが、会社によって異なる場合があります。このため、自分の勤務先の規定やプロセスを確認することが大切です。
受け取りまでの流れ
退職金を受け取るまでにはいくつかのステップがあります。以下にその流れを示します。
- 退職手続き: 会社との契約終了日が確定したら、正式に退職手続きを行います。
- 書類提出: 必要な書類(例:退職届など)を人事部門に提出します。
- 計算と通知: 会社側で最終的な退職金額が計算され、その結果が通知されます。
- 振込手続き: 確認後、指定口座へ振り込みが行われます。
この流れはあくまで一般的なものであり、企業によって異なる場合がありますので注意しましょう。
支給時期について
具体的な支給時期は企業ごとに異なるため、自社の就業規則や労働契約書で確認する必要があります。以下に一般的な支給時期をまとめました。
| 企業タイプ | 支給時期 |
|---|---|
| 大企業 | 通常 1〜3ヶ月以内 |
| 中小企業 | 通常 3〜6ヶ月以内 |
| 特例措置の場合 | それ以上になる可能性あり |
これらの情報からもわかるように、大企業では比較的早めに受け取れるケースが多いですが、中小企業の場合は時間がかかることもあります。そのため、自分自身の状況や計画を考慮しながら準備しておくことが重要です。
受け取りのタイミングと注意点
退職金を受け取る際には、タイミングだけでなく、いくつかの注意点も考慮する必要があります。特に、各企業の規定や個人の状況によって異なるため、事前にしっかりと確認しておくことが重要です。私たちは、このセクションで具体的な受け取りのタイミングとその際に気を付けるべきポイントについて詳しく説明します。
受け取り時期に関する注意点
退職金は通常、退職後1~6ヶ月以内に支給されますが、この間にも以下のような注意点があります。
- 会社規定の確認: 各企業には独自の就業規則があり、それによって受け取り時期が大きく変わります。
- 手続きの遅延: 書類不備や手続きの遅れなどがあると、支給まで時間がかかる可能性があります。
- 振込先口座情報: 振込先口座を誤って指定すると、受け取りが滞る原因になりますので、正確な情報を提供することが求められます。
予想外の事態への備え
また、一部の場合では予想外の事態も考えられます。例えば、大企業でも経営状況によっては支払いが遅れるケースや、中小企業では資金繰りにより予定通りに支給されない場合もあります。このため、自分自身で十分な生活資金を見込むことも大切です。
確認すべき書類
退職金をスムーズに受け取るためには、必要な書類を準備することも欠かせません。一般的には次のような書類が求められます:
- 退職届: 会社へ提出した正式な文書
- 身分証明書: 本人確認用として必要となります
- 振込依頼書: 指定口座情報を記載したもの
これらを書類一式として揃えておくことで、不測のトラブルを防ぎながら円滑に受け取れるでしょう。私たち自身もしっかりと準備し、有意義な退職後生活につなげていきたいものです。
退職金の種類とそれぞれの受取方法
退職金には主に「一時金」と「年金」の2つの種類があり、それぞれ受取方法にも違いがあります。私たちは、これらの種類を理解することで、退職後いつ受け取れるかやその過程で注意すべき点についても明確に把握できます。
一時金の受取方法
一時金は、退職後にまとまった額を一括で支給される形式です。多くの企業では、この方式が一般的です。一時金を受け取る際には以下のポイントに留意する必要があります:
- 申請手続き: 会社から指定された書類を提出し、必要な手続きを行います。
- 支払日: 通常、退職後1~6ヶ月以内に振込されますが、具体的な日付は会社によって異なるため確認が必要です。
年金形式の受取方法
年金形式の場合は、定期的な支払いとして分割して受け取ることになります。この方式は特に長期勤続者向けであり、老後資金として計画的に利用できるメリットがあります。年金形式での受取りには次のような特徴があります:
- 毎月または毎年の支払い: 定められたスケジュールに基づいて定期的に振込まれます。
- 変更や中止: 生活状況や健康状態によっては、一部変更や停止も可能ですが、その際には事前通告が求められる場合があります。
退職後いつこのような形態でお金を得るかという点では、それぞれ選択肢があるため、自身のライフプランと照らし合わせて最適な方法を選ぶことが重要です。また、一時金と年金どちらか一方だけではなく、中には両方を組み合わせて利用するケースもあります。そのため、自社規定や自身のニーズについて十分理解しておくことが大切です。
手続きに必要な書類と流れ
退職金を受け取るためには、いくつかの手続きが必要です。これらの手続きをスムーズに進めるためには、事前にどのような書類が必要なのかを把握しておくことが重要です。以下では、具体的な書類とその流れについて詳しく説明します。
必要な書類
退職金の支給を受けるためには、主に以下の書類が求められます:
- 退職届: 会社に提出した正式な退職通知。
- 雇用保険被保険者証: 雇用保険に加入していた証明書。
- 源泉徴収票: 前年度の所得税額を示す書類。
- 振込先口座情報: 退職金振込先となる銀行口座の詳細。
これらの書類は、会社や制度によって若干異なる場合がありますので、自分自身でも確認することをおすすめします。
手続きの流れ
- 退職届の提出: まず初めに、人事部門または上司へ正式に退職届を提出します。この際、一時金や年金形式で受け取る希望も伝えておくと良いでしょう。
- 必要書類の準備: 上記で挙げた必要な書類を揃えます。不明点があれば人事部門に相談しながら進めましょう。
- 申請手続き: 書類が整ったら、指定された手続き方法で申請します。この段階では、自社内で定められたプロセス(オンライン申請や対面での提出)がありますので注意してください。
- 支払い日の確認: 手続き後、通常は1~6ヶ月以内に支払いが行われます。ただし、この期間も企業によって異なるため、その都度確認することが大切です。
このような流れで手続きを進めていけば、「退職金 退職後 いつ」という疑問にも対応できるでしょう。また、一時金と年金形式両方の場合には、それぞれ異なる手順や必要事項がありますので、自身の状況をよく考慮することが重要です。
税金や社会保険料について知っておくべきこと
退職金を受け取る際には、税金や社会保険料についても理解しておくことが重要です。これらの要素は、退職金の受け取り額に直接影響を与えるため、事前に確認しておくことで予期せぬトラブルを避けることができます。
まず、退職金には所得税が課されます。この所得税は、その年の総所得に基づいて計算されるため、他の収入との兼ね合いによって異なる可能性があります。また、退職金だけでなく、その後の年金なども含めた全体的な収入とみなされることから、私たちが納めるべき税額についてしっかりと把握しておく必要があります。
次に、社会保険料についてですが、退職後も一定期間は健康保険や年金保険への加入義務があります。具体的には以下のような点に注意する必要があります:
- 健康保険: 退職後は国民健康保険に加入するか、自営業として活動する場合は適用対象となります。
- 年金: 国民年金への切り替えが求められるため、その手続きも忘れず行う必要があります。
また、実際にどれくらいの額面から税金や社会保険料が引かれるかについては整理しておくと良いでしょう。以下の表をご参照ください。
| 項目 | 割合/額面 |
|---|---|
| 所得税率 | 5%~45% |
| 健康保険料率 | 約9%(労使折半) |
| 厚生年金保険料率 | 約18.3%(労使折半) |
このように、税金や社会保険料を考慮した上で「退職金 退職後 いつ」受け取れるかという疑問にも答えられるようになります。私たちは自分自身の状況をよく見据えながら、それぞれの負担額を明確化し、有意義な選択を行うことが大切です。