退職金は私たちの将来にとって重要な資源です。しかし、退職金は収入になるのかという疑問を持つ方も多いでしょう。実際には、退職金がどのように税金に影響するのかや受け取り方法について理解しておくことが必要です。
この記事では、退職金が私たちの収入として扱われる場面やそれに伴う税金について詳しく解説します。また、退職金を受け取る際の選択肢についても触れ、最適な方法を見つける手助けをします。私たちは、この大切な資産をどのように活用すべきか考えていきましょう。
さて皆さん、あなたは自分の退職金が本当にどれほど価値があるか知っていますか?この機会に一緒に考えてみましょう。
退職金は収入になるのか
退職金は、一般的に私たちが長年の勤労に対する報酬として受け取る重要な資産です。しかし、「」という疑問には複雑な側面があります。この問題を考慮する際、まずは退職金の性質や税法上の扱いについて理解しておく必要があります。
退職金の定義とその特徴
退職金とは、従業員が会社を辞める際に支給される一時金や年金形式での給付を指します。通常、企業によって異なる制度が存在し、その額も勤務年数や役職によって変動します。以下は、退職金に関する基本的なポイントです。
- 支払方法: 一時払いまたは年金形式
- 計算基準: 勤続年数や給与水準
- 企業差: 各企業ごとの規定
このように、退職金は単なる収入ではなく、多くの場合、私たちが生涯働いて得た権利として認識されています。そのため、その取り扱いには特別な注意が必要です。
税法上の位置づけと影響
日本では、税法上「退職所得」として扱われるため、一時所得とは異なる課税方式が適用されます。具体的には、一定額まで非課税となり、それを超える部分のみが課税対象となります。この点について詳しく見てみましょう。
| 条件 | 詳細 |
|---|---|
| 非課税枠 | 40万円 × 勤続年数(20年以上の場合) |
| 課税対象額 | 総額 – 非課税枠 |
このように「退職金」は収入と見なされますが、その取り扱いや計算方法には独自のルールがありますので、自分自身の状況を把握した上で適切に対処することが求められます。また、この知識は今後の財政計画にも大きく影響します。
退職金の税金について知っておくべきこと
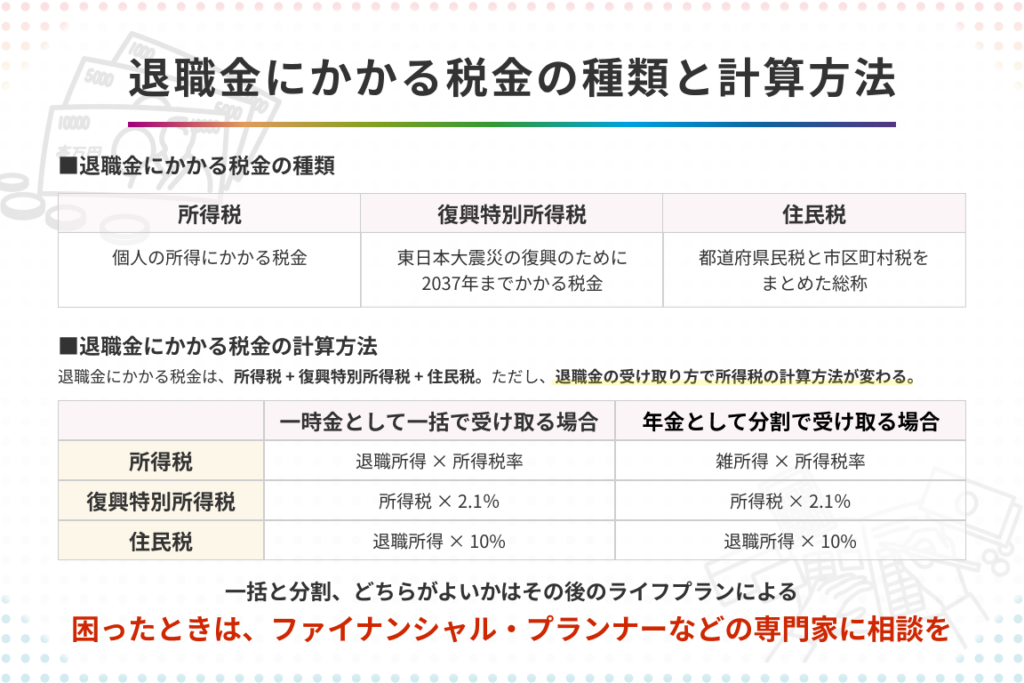
退職金は、私たちが長年の努力の結果として受け取る重要な資産ですが、その税金に関しても知識を深めておくことが不可欠です。退職金は税法上「退職所得」として扱われており、通常の給与とは異なる課税方式が適用されます。このため、退職金を受け取る際には、その税務処理についてしっかりと理解する必要があります。
退職所得控除
まず、退職金に対する課税の基礎となるのが「退職所得控除」です。この控除は、勤続年数に応じて設定されており、一部まで非課税であることから、多くの人にとって大きなメリットがあります。具体的には以下のようになります。
| 条件 | 詳細 |
|---|---|
| 勤続年数1~20年 | 40万円 × 勤続年数 |
| 勤続年数20年以上 | 800万円 + (70万円 × 勤続年数 – 20) |
このように計算された控除額は、実際に支給される退職金から差し引かれ、それを超える部分のみが課税対象となります。したがって、自分自身または家族のためにも、この控除を最大限利用することが重要です。
課税方法
次に、実際の課税方法について見ていきましょう。退職所得は、一時所得や事業所得とは異なり、「総収入金額」から控除額を引いた後、その半分だけが課税対象となります。この仕組みにより、高額な退職金でも比較的低い負担で済む可能性があります。
具体的には以下の手順で計算します:
- 総収入金額: 支給された全体の退職金
- 控除額: 上記で説明した退職所得控除
- 課税対象額 = (総収入金額 – 控除額)/ 2
このプロセスによって私たちは、公平な形で納税を行うことになります。また、この知識は今後どれだけ資産形成やライフプランニングにも役立つでしょう。
税率と注意点
最後に、具体的な税率について触れておきます。通常、累進課税制度が適用されるため、高い納付義務になる場合もあります。しかし多くの場合、先ほど述べた非課税枠のおかげで予想以上に負担は軽減されます。その一方で、新しい法律や制度変更について常に情報収集し、自分自身や家族への影響を把握することも忘れてはいけません。これら全てを考慮しながら計画的な財政管理につなげていきましょう。
受け取り方法とその影響
退職金の受け取り方は、私たちの将来の財政状態に大きな影響を与える要素です。選択肢としては、一時金での一括受け取りや、年金形式での分割受け取りなどがあります。それぞれにメリットとデメリットがあり、自分自身のライフプランに合った方法を選ぶことが重要です。特に、税務処理や生活費との関連性などを考慮する必要があります。
一時金受け取りのメリットとデメリット
一時金で受け取る場合、以下のような利点があります:
- 即効性: 退職後すぐにまとまった資金を得ることができ、大きな支出や投資に使いやすい。
- 自由度: 資産運用やライフスタイルに応じて使い道を自由に決められる。
しかし、一括受け取りにはデメリットも存在します:
- 税負担: 一時的に高額所得となり、高く課税される可能性があるため注意が必要。
- 資産管理リスク: 大きな額のお金を短期間で使ってしまうリスクもある。
年金形式受け取りの特徴
年金形式では、以下のようなポイントがあります:
- 安定した収入源: 定期的にもらえるため、生活費として安心感がある。
- 税負担軽減: 毎月少しずつ受け取ることで、その都度納税しやすくなる。
ただし、この方式にも注意点があります:
- 流動性制限: 必要なタイミングで大きなお金が得られない場合も多いため計画的な利用が求められる。
- 長生きリスク: 予想以上に長生きをした場合、十分な資産を残せない可能性も考慮する必要がある。
このように、それぞれの受け取り方法には異なる影響があり、自分たちの状況や目標によって最適な選択肢を見極めることが不可欠です。また、この判断は今後どれだけ安定した生活基盤を築くかにも直結しているため、慎重さと情報収集は欠かせません。
退職金を受け取る際の注意点
退職金を受け取る際には、いくつかの重要な注意点があります。まず、受け取り方法によって税務上の扱いや生活設計に与える影響が大きく異なるため、自分たちのライフプランと照らし合わせて慎重に選択することが求められます。また、退職金は将来の資産形成や生活費の基盤となるため、その使い方についても明確な計画を立てる必要があります。
税金・控除の確認
退職金を一時金で受け取る場合、高額所得となり課税されるリスクがあります。この際、特別控除などを活用することで税負担を軽減できる可能性がありますので、事前に詳細を確認しておくことが肝要です。具体的には以下のようなポイントがあります:
- 特別控除: 退職金には一定額まで非課税になる特例があるため、自身の年収や状況に応じた適用条件を調べましょう。
- 納税スケジュール: 一時的に高額所得になることで予想以上の納税が発生する場合も考えられるため、事前にシミュレーションしておくと安心です。
資産運用への影響
受け取った退職金はその後の資産運用にも大きな影響を及ぼします。一括で受け取った場合、大きな資金流入によって急激な支出増加や無駄遣いが起こり得ます。そのため、以下のような戦略が有効です:
- 貯蓄・投資計画: 受け取った資金をどれだけ貯蓄または投資に回すかあらかじめ決めておくこと。
- 支出管理: まとまったお金だからこそ、一時的ではなく長期的視野で利用しないと失敗する可能性があります。
契約内容と規定
最後に、退職金制度自体や契約内容についてもしっかり理解しておくことが重要です。企業ごとに異なる制度や規定が存在し、それによって将来的にもらえる額面や条件も変わりますので注意しましょう。以下は確認すべきポイントです:
- 企業内規則: 自社で採用されている退職金制度について詳しく把握しておく。
- 変更リスク: 経済情勢や会社業績によって変更される可能性も考慮し、不安要素として留意しておきます。
これら全ての注意点を踏まえながら、自分たちに最適な選択肢を見極める姿勢こそが安定した生活基盤作りにつながります。
退職後のライフプランと資産管理
退職後のライフプランを考える際には、退職金は重要な役割を果たします。私たちが受け取るこの一時金は、将来の生活設計に大きく影響するため、しっかりとした資産管理が必要です。具体的には、生活費や医療費、趣味や旅行などの支出をどのように賄っていくかを考えながら計画を立てることが求められます。
長期的な視点での資産運用
退職金を活用した資産運用では、短期的な利益だけでなく、長期的な成長も視野に入れるべきです。以下のポイントに注意して計画を立てましょう:
- ポートフォリオの多様化: 株式、不動産債券など複数の投資先を持つことでリスクヘッジが可能になります。
- 定期的な見直し: 市場環境や自身のライフステージに合わせて定期的に投資内容を見直すことが重要です。
予算策定と支出管理
退職後は収入源が限られるため、適切な予算策定と支出管理が不可欠です。我々は以下のステップで効果的な財務管理を実現できます:
- 月次予算作成: 収入と固定費(家賃・光熱費)および変動費(食料品・娯楽)のバランスを見る。
- 無駄遣いチェック: 定期的に支出状況を確認し、不必要な出費を削減する方法について検討します。