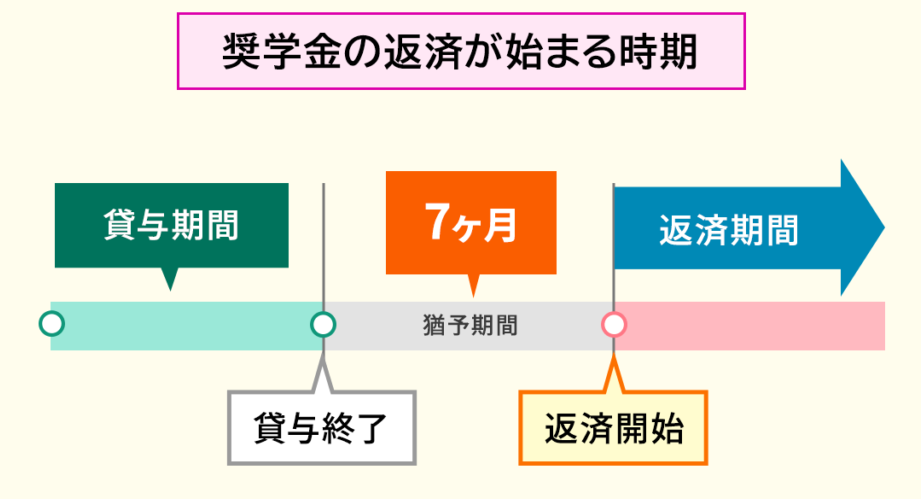
奨学金 いつ返すかは多くの学生にとって重要なテーマです。私たちは、奨学金を受け取った後の返済について正しい情報を持つことが必要です。返済のタイミングや方法を理解することで、経済的負担を軽減し、将来への計画を立てやすくなります。
この記事では、奨学金 いつ返すという疑問に対して具体的な情報をご提供します。私たちが直面する様々な選択肢や注意点についても触れますので安心してください。例えば、どのような状況で返済が始まるのか。またその際に考慮すべきポイントとは何でしょうか。
皆さんも奨学金の返済について不安や疑問を抱えていませんか?この機会に一緒に考えながら進んでいきましょう。
奨学金 いつ返す?返済のタイミングを理解する
奨学金の返済は、学生生活を終えた後に直面する重要なステップです。私たちがこのタイミングを理解することで、計画的に返済を進めることが可能になります。通常、奨学金の返済は卒業後から始まりますが、その具体的な時期や条件は借りた種類によって異なる場合があります。
返済開始時期
一般的には、奨学金の返済は以下のようなスケジュールで行われます:
- 卒業後6ヶ月以内: 多くの奨学金では、卒業または退学から6ヶ月後に返済が始まるケースが多いです。
- 在学中も可能: 一部の奨学金では在学中から利息のみを支払うオプションがあります。
このように、各種奨学金によって異なるため、自分が利用している奨学金についてしっかりと確認することが大切です。
返済期間
奨学金の返済期間も種類によって異なります。通常、この期間は以下の範囲内で設定されます:
| タイプ | 平均的な返済期間 |
|---|---|
| 国公立大学の奨学金 | 10年程度 |
| 私立大学・専門学校の奨学金 | 5〜15年程度 |
この表からもわかるように、私たち自身の経済状況や将来設計に合わせて適切なプランニングを行う必要があります。
特別措置
特定の場合には、一時的な返済猶予や減額措置なども考慮されることがあります。これらは主に収入状況や家庭環境によって決まるため、自分自身で積極的に情報収集し、それに基づいて申し出ることが重要です。このような制度を利用することで、負担軽減につながります。
正確な情報を把握し、自身の状況に応じて柔軟に対応できる準備を整えておきましょう。それこそが「奨学金いつ返す」という問いへの答えにもつながります。
返済方法の種類とそれぞれの特徴
奨学金の返済方法にはいくつかの種類があり、それぞれに特徴があります。私たちがどの方法を選ぶかによって、返済の負担や計画に大きな影響を与えることになります。ここでは、一般的な返済方法について詳しく見ていきましょう。
元利均等返済
元利均等返済は、毎月同じ額を支払う方式です。この方法では、最初は利息が多く含まれており、時間が経つにつれて元本部分が増えていきます。このため、一貫した予算管理がしやすく、多くの人にとって利用しやすい選択肢となっています。しかしながら、総支払額は他の方法よりも高くなる可能性があります。
元金均等返済
元金均等返済では、毎月同じ額の元本を支払い、その都度発生する利息分を加えた額を支払います。このため、最初は高めの支払いになりますが、時間とともに減少していきます。この方式は早期に負債を減らしたい方には有効ですが、初めての場合、高額な負担になる可能性もあるので注意が必要です。
猶予制度や特別措置
また、一時的な収入減少などで困難になった場合には猶予制度や特別措置もあります。これらによって、一時的に返済を停止したり減額することが可能です。ただし、この制度は申請する必要がありますので、自身で情報収集し適切な手続きを行うことが重要です。
このように、多様な奨学金の返済方法から自分に合ったものを選ぶことで、「奨学金 いつ返す」という問いへの答えもより明確になります。それぞれの特徴を理解し、自身の状況に合わせてプランニングしましょう。
奨学金の利息について知っておくべきこと
奨学金を利用する際、利息の仕組みについて理解しておくことは非常に重要です。利息がどのように計算されるかによって、返済総額や月々の支払いが大きく変わるためです。ここでは、奨学金の利息に関する基本的な知識と注意点を解説します。
利息の種類
奨学金には主に次のような利息が存在します:
- 固定金利: 借入時に設定された利率が返済期間中ずっと変わらない方式です。このため、将来的な支出を予測しやすいメリットがあります。
- 変動金利: 市場状況によって定期的に見直される利率で、一定期間ごとに変更されます。経済情勢によっては有利になる場合もありますが、不安定要素も含まれます。
利息計算方法
一般的な奨学金の場合、以下のような方法で利息が計算されます:
- 元本残高への適用: 毎月の元本残高に対して所定の割合で計算されます。
- 返済開始後から発生: 一般的には借入時からではなく、返済開始時から発生します。このため、猶予期間中は実質的には負担が軽減されます。
| 項目 | 説明 |
|---|---|
| 固定金利 | 借入時点で決まった金額。 |
| 変動金利 | 市場状況による変更あり。 |
利息への注意点
私たちが意識すべきポイントとして以下があります:
- 返済プランを立てる際には、各種手数料や追加費用も考慮する必要があります。
- 特殊条件や優遇措置(例えば成績優秀者向けなど)がある場合、それらを活用することで利益を得られる可能性があります。
- 奨学金契約書内で詳細な条件を確認し、自身の理解を深めておくことが重要です。
このように奨学金について知識を深めることで、「奨学金 いつ返す」という疑問にもより具体的かつ明確な答えにつながります。私たちはこれらの情報を基に、自分自身または家族・友人との話し合いにも役立てていきたいものです。
返済計画を立てるためのポイント
返済計画を立てる際には、いくつかの重要なポイントを考慮する必要があります。これらの要素を理解することで、効率的で負担の少ない返済が可能になります。私たちは、自身の経済状況に合ったプランを構築し、将来的な不安を軽減するためにこれらの情報を活用しましょう。
収入と支出の見直し
まずは、自分自身の月々の収入と支出を正確に把握することから始めます。これには以下が含まれます:
- 固定費: 家賃や光熱費、保険料など。
- 変動費: 食費や交通費、娯楽代など。
この見直しによって、どれだけ奨学金返済に充てる余裕があるかが明確になり、その結果として現実的な返済額や期間を設定できます。
返済スケジュールの選択肢
次に、具体的な返済スケジュールについて検討します。一般的には以下のような方法があります:
- 定額返済: 毎月同じ金額を支払う方式。計画が立てやすく安心感があります。
- 元利均等返済: 先に利息分が多く含まれ、その後徐々に元本分が増えていきます。この方式では最初は負担感がありますが、時間とともに軽減されます。
自分自身や家族との話し合いによって最適な方法を選ぶことが重要です。
| 返済方法 | 特徴 |
|---|---|
| 定額返済 | 毎月一定額で予測しやすい。 |
| 元利均等返済 | 初期負担は大きいが徐々に軽減。 |
借入条件と特典
最後に、自身の借入条件や利用できる特典について再確認します。一部の場合では、
- 特定条件(成績優秀者向けなど)によって金利優遇措置
- 奨学金制度ごとの柔軟性
これらは大きなメリットとなり得るため、十分に調査しておくことがおすすめです。このような情報も織り交ぜながら、自分自身でも効果的なプランニングを進めていきましょう。「奨学金 いつ返す」と考えた時、この情報は非常に役立ちます。
早期返済のメリットとデメリット
早期返済を考える際には、メリットとデメリットをしっかりと理解することが重要です。私たちは奨学金の返済方法として早期返済を選択することで、将来的な経済的負担を軽減できる可能性がありますが、一方で注意すべき点も存在します。ここでは、その両方について詳しく見ていきましょう。
メリット
- 利息の軽減: 早期に返済することで、借入残高が少なくなるため、支払う利息総額が減ります。このため、長期間にわたって利息を支払い続ける心配がなくなります。
- 経済的自由度の向上: 奨学金の負担が軽くなることで、その後の生活設計や投資に対して自由度が増します。新しい挑戦にも積極的になれるでしょう。
- 信用力の向上: 借入金を早めに完済することは、信用情報にもプラスとなり、将来的なローンやクレジットカード申請時に良好な評価につながる可能性があります。
デメリット
- 流動性資金の減少: 早期返済によって手元資金が圧迫される場合があります。他の必要な出費や緊急時への備えとして使えるお金が減少してしまうことは考慮すべき点です。
- 機会損失: 奨学金以外で得られる投資機会(例えば株式投資など)よりも低い利率である場合、本来ならばその分野への投資へ回せた資金を奨学金の早期返済に充てることで利益を逃すことになります。
- ペナルティーや手数料: 一部の奨学金制度では、早期返済時にペナルティーや手数料が発生する場合があります。このような条件も確認しておく必要があります。
これらの要素は「奨学金 いつ返す」と考える際に非常に重要です。我々自身の状況と照らし合わせながら、慎重に判断しましょう。