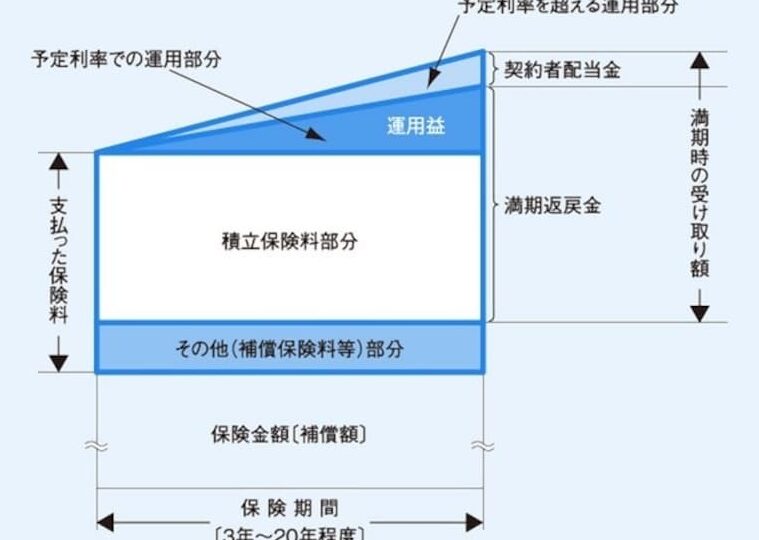
私たちは、保険の積立金とは何かについて深く掘り下げることにしました。この仕組みは、多くの人々にとって重要な金融商品であり、将来の安心や安定を提供します。保険の積立金は、単なる保障だけでなく、自分自身や家族のために資産を築く手段でもあります。
この記事では、保険の積立金がどのように機能し、そのメリットについて詳しく解説します。私たちがこのテーマを取り上げる理由は、多くの方がその価値を十分に理解していないからです。保険の積立金とは何かについて知識を深めることで、より良い選択ができるようになるでしょう。
あなたも自分自身や家族の未来を守りたいと思いませんか?私たちと一緒に、この魅力的な金融商品の世界を探求しましょう。
保険の積立金とは何かを理解する
保険の積立金とは、保険契約において、一定期間ごとに積み立てられる資金を指します。この資金は、将来的な保障や利益を得るために利用されます。私たちが保険の積立金について理解することは、賢明な金融計画を立てる上で非常に重要です。特に、この仕組みがどのように機能し、私たちの経済的な安定性をどれほど向上させるかについて知識を深める必要があります。
保険の積立金の基本概念
保険の積立金にはいくつかの基本的な要素があります。それぞれについて詳しく見ていきましょう。
- 目的: 積立金は主に将来への備えとして機能します。例えば、老後資金や子供の教育資金など、多岐にわたります。
- 運用方法: 保険会社によって運用され、その結果として利息や配当が期待できます。この利回りは契約内容によって異なるため注意が必要です。
- 解約返戻金: 万が一契約者が途中で解約した場合でも、一定額以上のお金が返還されることがあります。この点も他の商品との大きな違いとなります。
これらの要素を踏まえることで、保険の積立金とは何かという理解がより深まり、今後どのように活用していくべきか考える手助けになります。また、この制度は長期的な視点で考えることが重要であり、一時的な利益だけではなく持続可能な成長につながる可能性があります。
積立金の仕組みとその機能
私たちが保険の積立金について理解を深める際、特に注目すべきはその仕組みと機能です。保険の積立金とは、単なる資金の蓄積ではなく、さまざまな目的に応じて活用される柔軟な金融商品です。このセクションでは、具体的な運用方法や機能について詳しく探っていきます。
積立金の運用方法
保険の積立金は、契約者が定期的に支払う保険料から形成されます。これらの資金は以下のような方法で運用されます:
- 利息による増加: 保険会社はこの資金を運用し、利息を生むことで契約者へ還元します。一般的には、市場環境や経済状況によって変動するため、その影響を受けやすいです。
- 配当: 一部の保険商品では、利益が出た場合に配当として還元されることがあります。この配当も将来への備えとして有効に活用できます。
このような運用方法によって、お客様は長期的な視点で安定したリターンを期待することができるでしょう。
積立金の機能
次に、保険の積立金が持つ主な機能について見ていきます。これらは私たちの日常生活や将来設計において非常に重要です。
- 保障機能: 万一の場合にも一定額以上のお金が返還されるため、大切な家族を守る役割も果たします。
- 貯蓄機能: 将来必要となる資産形成(老後資金や教育費など)にも利用でき、自分自身や家族への安心感を提供します。
- 流動性: 解約返戻金制度のおかげで急な出費にも対応可能ですが、この点には注意が必要です。解約時期によって返戻額が異なるため、不必要な損失を避ける工夫も大切になります。
これらの要素から考えると、保険の積立金とは単なる投資手段ではなく、多面的な価値を提供する存在であると言えるでしょう。我々はその仕組みと機能について正確に理解し、有効活用していくことが求められています。
保険の積立金のメリットとデメリット
私たちが保険の積立金について考えると、その利点と欠点は非常に重要な要素です。特に、将来の資産形成や保障を目的とする際には、これらのメリットとデメリットをしっかり理解しておく必要があります。このセクションでは、保険の積立金が持つ主な利点とその一方で考慮すべきリスクについて詳しく見ていきます。
メリット
- 長期的な資産形成: 保険の積立金は定期的に支払うことで徐々に増えていくため、老後資金や教育費などの計画的な資産形成が可能です。
- 税制優遇: 日本では、一部の保険商品に対して税控除や非課税枠が適用されることがあります。これによって、実質的な負担を軽減することができます。
- 保障機能との併用: 保険としての側面も持っているため、大切な家族を守る役割も果たします。万一の場合にも一定額以上のお金が返還される安心感があります。
デメリット
- 流動性の低さ: 保険契約には解約時期によって異なる返戻額が設定されています。急な出費には対応できない場合もあるため、この点には注意が必要です。
- 運用リスク: 利息や配当は市場環境や経済状況によって変動します。そのため、期待したリターンを得られない可能性もあります。
- 手数料負担: 保険会社への手数料が発生することがあります。これらは契約内容によって異なるため事前に確認しておくことが大切です。
このように、保険の積立金とは多面的な価値を提供する金融商品ですが、その利用方法には慎重になる必要があります。我々は自身の日常生活や将来設計にどれほど効果的かを評価しながら、有効活用していくことが求められています。
他の金融商品との比較
保険の積立金は、他の金融商品と比較するとその特性や利点が際立ちます。私たちは、定期預金や投資信託などの一般的な金融商品と保険の積立金を比較することで、どのようなメリットがあるかを理解することができます。
### 定期預金との比較
定期預金は元本保証があり、リスクなく安定した利息を得られる一方で、その利息は非常に低く抑えられています。以下に比較ポイントを示します。
| 項目 | 保険の積立金 | 定期預金 |
|---|---|---|
| リターン | 市場環境によって変動しうる 長期的には高い可能性も |
固定された低い利率 |
| 流動性 | 解約時に返戻額が異なる場合あり 短期間で引き出すことは難しい |
満期前でも引き出せるがペナルティあり |
| 保障機能 | 家族への保障も含む場合が多い | No保障機能なし。 |
このように、保険の積立金は単なる資産形成だけではなく、家族への保障も考慮されているため、より多面的な価値を提供します。
### 投資信託との比較
投資信託は、市場で運用されるためリターンの可能性は高いですが、それに伴うリスクも大きくなります。この点を以下に整理しました。