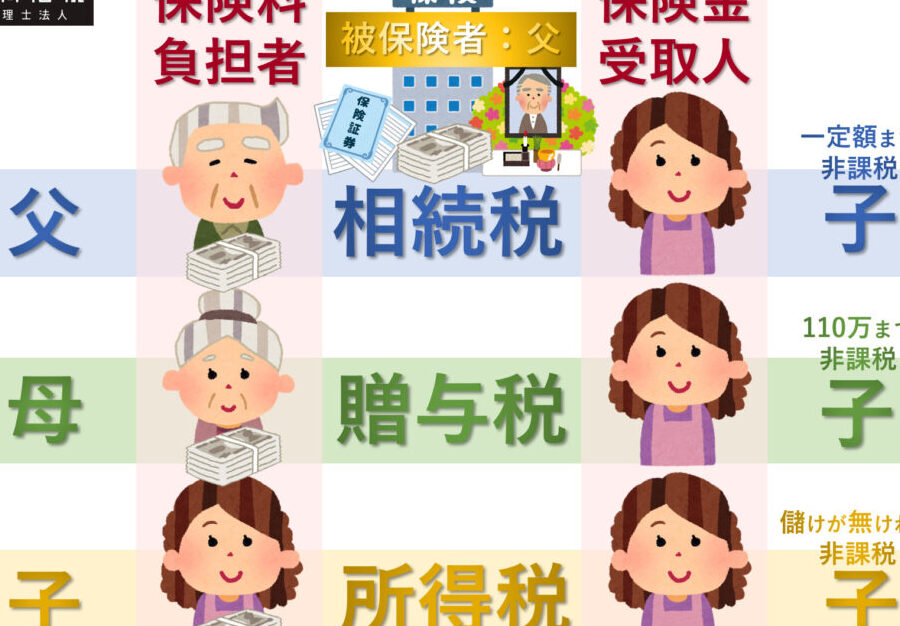
保険金は私たちの生活において重要な役割を果たします。特に事故や病気などの不測の事態が発生した際には、経済的な支えとなることがあります。しかし「保険金は収入になるのか」という疑問が多くの人々によって投げかけられています。このテーマは税金や法律との関連性もあり、一見複雑に感じられるかもしれません。
この記事では、保険金が実際にどのような位置づけにあるのかを解説し、私たちが知っておくべきポイントを整理します。具体的には保険金と課税関係について詳しく探ります。果たして保険金は私たちの所得として扱われるのでしょうか。それとも特別な扱いを受けるのでしょうか。興味深いこの問題について考えてみましょう。
保険金は収入になるのか?税法の基本知?
ä¿éºéã¯åå ¥ã�«ã�ªã‚‹ã�®ã‚‹ï¼ç¨æ³ã�®åºæœ¬ç知è
私たちは、保護銭がどのように取得されるのかを理解することが重要であると考えています。特に、これらの法律が具体的にどのように機能するかを把握しておくことで、経済的なリスクを軽減し、自分自身やビジネスを守る手助けとなります。以下では、保護銭の基本的な取得方法について詳しく説明します。
保護銭取得のプロセス
保護銭は通常、次のステップで取得されます:
- 申請書類作成: 申請者は必要な情報を含む文書を準備します。
- 提出: 完成した申請書類は所定の機関に提出されます。
- 審査: 提出された書類は審査され、不備がないか確認されます。
- 許可通知: 審査が完了すると、許可が下りた場合には通知が届きます。
このプロセスは地域や国によって異なる場合がありますので、それぞれの法令や規制に従うことが大切です。
必要な条件とは?
保護銭を取得するためにはいくつかの条件があります。一般的には以下のような項目が求められます:
- 法人または個人として登録されていること
- 過去に違反歴がないこと
- 経済的安定性を証明する文書
これらの条件を満たさない場合、申請は拒否される可能性がありますので注意しましょう。
注意すべきポイント
最後に、保護銭制度について知っておくべき重要なポイントがあります:
- 各地域ごとの法律や規制:地域差によってルールや手続きが異なるため、自身の居住地または事業所在地について調査する必要があります。
- 専門家への相談:複雑なケースになるほど専門家(弁護士など)からアドバイスを受けることがおすすめです。
以上からもわかる通り、保護銭という制度そのものだけでなく、その適用方法にも多様性があります。我々自身も、この分野について常に学び続ける姿勢が求められるでしょう。
受取時における保険金の取り扱い
私たちは、保険金の取得方法について理解することが重要です。特に、生命保険や医療保険などでは、契約者が受け取るべき補償を適切に得るためには、正しい手続きを踏む必要があります。ここでは、具体的な取得方法や、その際に注意すべき点について詳しく説明します。
保険金の請求手続き
保険金を請求する際は、以下のステップを踏むことが一般的です:
- 書類の準備: 保険会社から要求される書類を整えます。通常は死亡診断書や事故証明書などが必要になります。
- 申請フォームの記入: 所定の申請フォームに必要事項を記入し、不備がないか確認します。
- 提出と確認: 準備した書類と共に申請フォームを提出し、受付番号を受け取りましょう。後日、進捗状況の確認も行います。
- 支払い通知: 審査後、問題がなければ保険金支払い通知が届きますので、それに従って指定口座へ振り込まれます。
これらのステップは一見単純ですが、それぞれ注意深く進めることが大切です。また、各保険会社によって手続き内容は異なる場合がありますので、自社の契約内容もよく理解しておく必要があります。
必要な情報と条件
私たちが知っておくべき重要なポイントとして、「どんな情報や条件」が求められるかという点があります。一般的には以下の項目が挙げられます:
- 契約者自身または被保険者との関係性(例:親族)
- 疾病歴・事故歴など関連する背景情報
- 契約時に指定された受取人名義及び連絡先情報
これらの情報は正確であることが求められ、不備や誤りの場合には遅延や拒否につながる可能性があります。そのため事前準備としてしっかりと整理しておくことがおすすめです。
特別なケースへの対応
時には特別なケースも存在します。例えば、自殺による死亡や重大犯罪によって発生した損失の場合、一部保障内容に制限が設けられることがあります。このようなシナリオでは専門家による助言を仰ぐことで、有利な形で解決できる場合もありますので注意しましょう。
最後に、このプロセス全体で重要なのは「コミュニケーション」です。疑問点や不安箇所については早期に問い合わせて解消し、自分自身又は家族への負担軽減につながります。私たちは常に最善策を講じていく姿勢で臨みたいものです。
課税対象となる条件とは
課ç¨å¯¾è±¡ã¨ãªãæ¡ä»¶ã¨ã¯、ä¿éºéå£ç´ 波会ã次ç¬ï¼â€ï¼½Ã©Â ¥ï¼½Ã§Â¥: 1. 波会分串
- æ¹èµ·ç¤¾: æ¹èµ·å®¢é«˜æ³¢ä¼šã€ ç°ç¶¡å½•}
- ç±æ™®é¥±: ç¦è¿à¹¬ 府ë ä¿® éà · ठ� 仆 超 实 / è�’ë 3.5% -10%
- èª-祃: 辄原/ é«© 饱
zôあ - 釒怔/ -íÿe ÿë / íÿe ÿë / ìÿe / îÿía ð´/@
思惟している通りの所持人は存在しないが、必要な内容や状況を選ぶ時は、個々の現実を考慮する必要があります。
具体的な例とその背景
たとえば、特定の目的である場合には、その目的に応じた情報提供者が求められます。したがって、私たちもこのセクションでは以下のような具体的な事例を考えてみることにしましょう。