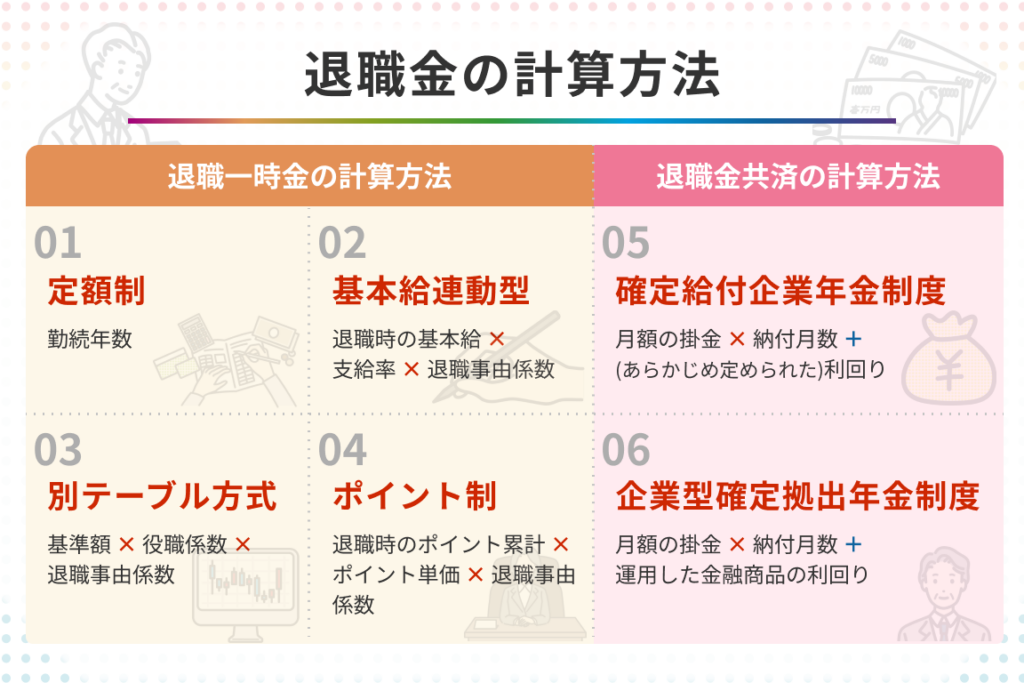
退職金は私たちの将来において非常に重要な要素です。特に「退職金10年いくら」という疑問は、多くの人々が直面する課題です。このテーマを深く掘り下げることで、私たちは計算方法や必要なポイントを明確に理解することができます。
本記事では、退職金を正確に計算するための具体的なステップや考慮すべき要因について説明します。また、退職後の生活設計にも役立つ情報を提供します。どれだけの資金が必要なのか知っていますか?未来に備えるためには、この計算を怠ってはいけません。興味を持った方はぜひ読み進めてみてください。
退職金10年いくらを計算する方法
退職金を計算する際には、いくつかの重要な要素を考慮する必要があります。私たちは、退職金10年いくらになるのかを正確に把握するために、基本的な計算式や個々の状況に応じた調整方法について詳しく解説します。具体的な数字や条件によって異なるため、自分自身のケースに合わせた理解が求められます。
計算ステップ
- 基本給: まずは現時点での基本給を確認しましょう。この金額が退職金の基礎となります。
- 勤続年数: 勤続年数も重要です。一般的には、長く働いた方が退職金は増える傾向があります。
- 会社の規定: 各企業ごとに退職金制度が異なるため、会社内で定められた規定も確認しておきましょう。
具体的な計算例
以下は、簡単な計算例です。この例では仮に基本給が30万円で、勤続年数が10年の場合を考えます。
| 項目 | 値 |
|---|---|
| 基本給 | 300,000円 |
| 勤続年数 | 10年 |
| 退職金(概算) | 30万円 × 10年 = 3,000,000円 |
このようにして得られた数字から、更に税金や社会保険料なども考慮しながら最終的な受取額へと繋げていきます。
注意点
- 上記はあくまで一例であり、それぞれの企業や業種によって変動します。
- 特別手当や賞与なども加味される場合がありますので、自身の契約内容を十分理解しておくことが大切です。
これらの情報を基に、「退職金10年いくら」と問いかける際には、個人ごとの条件や企業ごとのルールもしっかりと反映させることが重要です。
退職金の基本的な計算式とは
退職金の計算式は、私たちが「退職金10年いくら」を把握するための重要な基盤です。この計算式は、基本給や勤続年数といった要素を組み合わせて算出されるため、自分の状況に応じた理解が必要です。ここでは、一般的な計算式を紹介し、その適用方法について詳しく述べます。
基本的な計算式
退職金の一般的な計算式は次の通りです:
[ 退職金 = 基本給 times 勤続年数 times 係数 ]
この係数は企業によって異なる場合がありますが、一般的には以下のように設定されています:
- 1.0:通常の企業
- 1.5:特定の業種や役職
- 2.0:管理職など特別な条件下
具体例として、仮に基本給が30万円で勤続年数が10年の場合、通常企業であれば次のように計算できます。
| 項目 | 値 |
|---|---|
| 基本給 | 300,000円 |
| 勤続年数 | 10年 |
| 係数(通常) | 1.0 |
| 退職金(概算) | 300,000円 × 10年 × 1.0 = 3,000,000円 |
この結果からも明らかなように、基本給や勤続年数だけでなく、係数によって最終的な受取額も大きく変わります。
注意点
- 各企業ごとに規定や制度が異なるため、自身が属する会社のルールを確認すること。
- 特別手当や賞与なども考慮する必要があります。これらを含めることでより正確な予測が可能になります。
この情報を元に、「退職金10年いくら」と問いかける際には、自分自身の条件や会社独自のルールもしっかりと反映させておくことが重要です。
年齢や勤続年数が影響する要因
退職金の計算において、年齢や勤続年数は非常に重要な要素です。これらの要因は、最終的な受取額に大きく影響を及ぼします。特に勤続年数が長いほど、企業からの評価も高まり、その結果として退職金も増加する傾向があります。また、年齢によっても基本給や係数が変わることがあるため、自分自身の状況をしっかりと把握しておく必要があります。
年齢が影響する要因
一般的に、退職金は労働者のキャリアを反映したものとされています。以下のポイントで具体的な影響を見てみましょう:
- 給与水準:歳を重ねるにつれ、通常は昇進や昇給があり、基本給が高くなることが期待されます。
- 係数の変更:若い頃よりも経験豊富な中堅社員や管理職になることで、高い係数が適用される可能性があります。
このように年齢は退職金計算における基本給に直接関与し、その結果として「退職金10年いくら」という問いにも大きな影響を与えます。
勤続年数が影響する要因
勤続年数は明確に退職金額を左右します。以下にはその主な理由を挙げます:
- 評価制度:多くの企業では、勤続年数によって評価基準や報酬体系が異なるため長期勤務者には有利になります。
- ボーナスや手当:長く働いた従業員には特別手当やボーナスなども支給される場合がありますので、それら全体で考慮する必要があります。
例えば、同じ基本給でも5年間勤務した人と20年間勤務した人では、その差額が非常に大きくなることがあります。このような背景から、「退職金10年いくら」を理解する際には、自身の勤続期間もしっかりと把握しておかなければならないと言えるでしょう。
税金や社会保険料の考慮点
退職金を受け取る際には、税金や社会保険料の影響も考慮する必要があります。これらの要素は、最終的な手取り額に大きく関わってくるため、私たち自身がしっかりと理解しておかなければなりません。特に退職金は一時金として支払われることが多く、その処理方法によって異なる税制や社会保険料が適用されます。
まず、退職金に対する課税について見てみましょう。退職金は「退職所得」として扱われ、その課税は以下のようになります:
- 控除額:勤続年数に応じた控除があり、初めの20年までは1年あたり40万円、それ以降は1年あたり70万円が控除されます。
- 課税方式:退職所得には分離課税が適用され、このため通常の所得税とは異なる計算方法で納付することになります。
次に、社会保険料についてです。退職後も健康保険や年金制度への加入義務がありますので、その点も考慮する必要があります。具体的には:
- 健康保険:退職後一定期間内に新しい就業先を見つけない場合、自営業者として国民健康保険への移行を検討しなければならないでしょう。
- 年金:厚生年金から国民年金へ切り替えとなります。この際にも負担額や受給権利について確認しておくことが重要です。
また、実際に支給された退職金からどれだけの手取りになるかを把握するためには、試算を行うことを推奨します。例えば以下のような表でシミュレーションすると良いでしょう。
| 勤続年数 | 総支給額(円) | 控除額(円) | 課税対象額(円) |
|---|---|---|---|
| 10 年 | 800 万円 | 400 万円 | 400 万円 |
| 20 年 | 1200 万円 | 1400 万円 | -200 万円(非課税) |
このような情報を基に、「退職金10年いくら」を正確に理解し、自身の将来設計につながる資産運用などにも役立てていきたいものです。それぞれの状況によって異なるため、一度専門家と相談することも有効です。
退職後の資産運用についてのポイント
退職後の資産運用は、私たちが安心して生活を送るために非常に重要な要素です。退職金を受け取った際には、その使い道や運用方法についてしっかりと考える必要があります。退職金をどのように活用するかによって、将来の経済状況が大きく変わることもありますので、慎重な計画が求められます。
資産運用の基本方針
まず、資産運用の基本方針として以下のポイントを考慮しましょう:
- リスク分散:さまざまな金融商品(株式、債券、不動産など)に投資することでリスクを分散し、一つの投資先への依存度を下げます。
- 長期的視野:短期間で利益を追求するよりも、長期的に安定した成長を目指すことが理想です。このためには市場動向や経済情勢にも目を配る必要があります。
- 流動性確保:緊急時に備えて現金や流動性の高い資産も一定割合持っておくことが重要です。
具体的な運用方法
退職後、新たな収入源となる可能性がある資産運用方法はいくつかあります。例えば:
- 株式投資:企業の成長に伴う利益還元や配当収入は魅力的ですが、市場リスクにも注意が必要です。
- 不動産投資:賃貸収入や物件価値上昇によるキャピタルゲインが期待できます。ただし維持管理費用等も考慮してください。
- 債券投資:比較的安全で安定した利息収入が得られる方法ですが、大きなリターンは望めない場合があります。
これらそれぞれにはメリットとデメリットがありますので、自身のライフスタイルやリスク許容度に応じて選択することが大切です。
専門家との相談
また、私たち自身だけで全てを決定するのは難しい場合もあります。そのため、金融アドバイザーやファイナンシャルプランナーとの相談も有効です。専門家から適切なアドバイスを受ければ、「退職金10年いくら」を最大限活かす手助けになるでしょう。特に税務面でも専門知識が役立つ場面がありますので、多角的な観点から計画することがおすすめです。
このようにして、自分自身とパートナーとの未来設計につながる賢明な選択肢として、効果的な資産運用法を模索してみましょう。