私たちは、生命保険解約返戻金いくらが受け取れるのかについて真剣に考える必要があります。多くの人々が生命保険を契約する理由はさまざまですが、解約時の返戻金はその重要な要素です。この返戻金は契約内容や保険期間によって異なるため、正確な理解が求められます。
この記事では、生命保険解約返戻金いくらを具体的に見ていきます。どのような条件で変動するのかまたどれくらいの額面を期待できるのかを詳しく解説します。私たちと一緒にこのテーマを深掘りしながら、自分自身や家族にとって最適な選択肢を見つけませんか?あなたはこの重要な情報を知りたいと思いますよね?
生命保険解約返戻金いくらが受け取れるかの計算方法
生命保険の解約返戻金はいくら受け取れるかを計算する方法は、契約内容や解約時期によって異なります。私たちは、基本的な計算式を理解することで、将来的にどれだけの返戻金が得られるかを予測できます。このセクションでは、その手順と必要な要素を詳しく説明します。
基本的な計算式
解約返戻金は一般的に以下のように計算されます。
- 保険料総支払額:契約期間中に支払った保険料の合計。
- 保障額:契約時に設定された死亡保障や満期保険金。
- 経過年数:契約から経過した年数。
この情報を基にして、次のような簡単な公式で解約返戻金を求めることができます。
[
text{解約返戻金} = text{保険料総支払額} – text{取消し手数料} + text{保障額}
]
具体例
例えば、10年間払い続けてきた生命保険について考えてみましょう。以下はその詳細です:
- 保険料総支払額: 100万円
- 取消し手数料: 5万円
- 保障額: 50万円
この場合、解約返戻金は次のようになります:
| 項目 | 金額 |
|---|---|
| 保険料総支払額 | 1,000,000円 |
| 取消し手数料 | -50,000円 |
| 保障額 | 500,000円 |
| 解約返戻金合計 | 1,450,000円 |
このケースでは、私たちは145万円の解約返戻金を受け取ることができるという結果になります。
注意点
ただし、この計算方法にはいくつか注意すべきポイントがあります。特に、
- 解約時期によって変動する可能性があるため、
- 契約内容やオプション(特定疾病特則など)も影響します。
これらを考慮することで、自分自身でより正確な見積もりを行うことが可能になります。また、具体的な数字については各保険会社から提供されるシミュレーションツールなども活用すると良いでしょう。
解約時期による返戻金の変動について
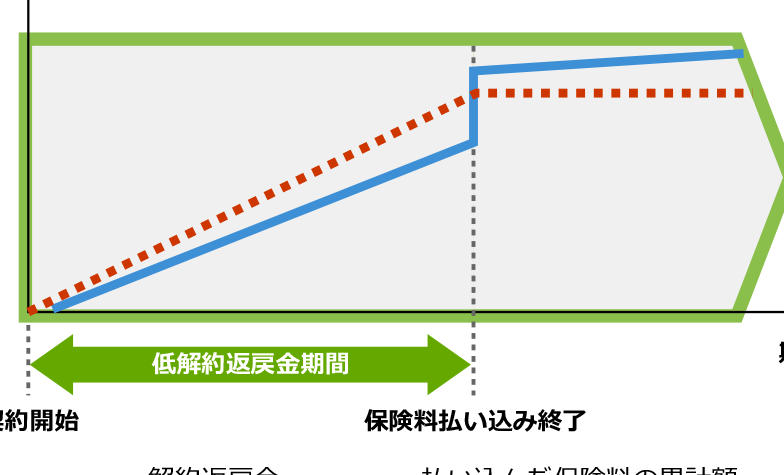
解約返戻金は、契約を解約する時期によって大きく変動します。この要因は、保険会社が設定した返戻率や契約期間の経過年数に密接に関連しています。特に、契約初期に解約すると、受け取れる返戻金が大幅に減少する場合があります。そのため、自分がどのタイミングで解約を検討するかは非常に重要です。
一般的には、以下のようなポイントが解約時期による返戻金の変動に影響を与えます:
- 契約年数:長期間保険を継続すればするほど、積立額も増加し、その結果として返戻金も高まります。
- 保険商品の種類:定期保険や終身保険など、それぞれの商品によって返戻金の計算方法や利率が異なるため、一概には比較できません。
- 市場環境:経済状況や金融市場の変化も影響します。例えば、市場金利が上昇すると新たな商品と比較して既存商品への魅力が低下し、その影響で解約返戻金にも変動が生じることがあります。
これらの要素を考慮しながら、自分自身のライフプランや必要性と照らし合わせて適切なタイミングで決断することが求められます。また、多くの場合、保険会社ではシミュレーションツールを提供しているため、それらを活用して具体的な数字を把握することも一つの手段です。
契約内容が返戻金に与える影響
契約内容は、生命保険解約返戻金に非常に大きな影響を与えます。具体的には、契約の種類や特約の有無、保障期間、保険料の支払い方法などが返戻金に反映されるため、私たちはこれらの要因をしっかりと理解しておく必要があります。
保険商品の種類
生命保険にはさまざまな商品があり、それぞれに特徴があります。以下は主要な保険商品とその返戻金への影響です:
- 終身保険:一般的には長期的な保障を提供し、解約した際の返戻金も高めです。契約から時間が経つほど積立額が増加するため、多くの場合メリットがあります。
- 定期保険:主に一定期間のみ保障があるため、解約時の返戻金は少なくなる傾向があります。このタイプでは短期で解約すると損失が大きいことも考慮すべきです。
- 養老保険:満期時に満額受取れる一方で、中途解約時は市場環境や契約年数によって変動するため注意が必要です。
特約やオプション
特约やオプションを追加することで保障内容が充実しますが、その分契約内容も複雑になり、返戻金にも影響します。例えば:
- 医療特約:このようなオプションを付けることで、本来の死亡保障だけでなく入院費用などへの対応も可能になります。その場合、一部の保険料は積立部分に影響しないことがあります。
- リビングニーズ特約:生前中に給付金を受け取ることができる特典ですが、この選択肢によって将来的な返戻金額にも違いが出てきます。
私たちは、自分自身のライフスタイルや将来設計と照らし合わせながら、それぞれの商品特徴や特约について十分理解した上で選択することが重要です。また、自動シミュレーションツールなどを利用して具体的な数字感覚を持つことも効果的です。
他の保険商品との比較と選び方
私たちが生命保険解約返戻金いくらを考える際、他の保険商品との比較は非常に重要です。さまざまな保険商品の特性やメリット・デメリットを理解することで、自分に最適な選択ができるからです。以下では、主な保険商品とその選び方について詳しく見ていきます。
保険商品の特徴
各種保険商品には、それぞれ独自の特徴があります。これらを理解することは、ニーズに合った保障を得るための第一歩となります。
- 終身保険:長期的な保障を提供しながら、解約時の返戻金も高めになる傾向があります。また、契約期間が長くなるほど積立額が増加します。
- 定期保険:一定期間のみ保障されるため、その間に解約すると返戻金は少なくなる可能性があります。このタイプは短期での契約には適していますが、中途解約時のリスクも考慮すべきです。
- 養老保険:満期時には満額受取れる一方で、中途解約の場合、市場環境や契約年数によって変動するため注意が必要です。
特徴別の選び方
どの商品を選ぶかについては、自分自身のライフスタイルや将来設計と照らし合わせながら判断することが大切です。特に以下のポイントに留意すると良いでしょう。
- 生活環境:家族構成や収入状況によって必要な保障内容は異なります。
- 将来設計:子供の教育資金など、具体的な目標に応じたプランニングが重要です。
- リスク許容度:中途解約時のリスクを理解した上で、自分自身がどれだけリスクを取れるか考慮しましょう。
このように、多角的に検討してこそ、自分に合った生命保険商品への道筋が見えてきます。また、自動シミュレーションツールなども活用しつつ具体的数字感覚を持つことも効果的です。
実際の事例から見る受け取り額の目安
実際の生命保険解約返戻金はいくらになるのか、具体的な事例を通じて考えてみましょう。ここでは、異なる契約内容や解約時期による受け取り額の目安を示します。これにより、自分にとってどれだけの返戻金が見込めるかを理解する手助けとなります。
事例1:終身保険の場合
私たちが終身保険を契約した場合、その返戻金は一般的に高くなる傾向があります。例えば、30歳で月々1万円の掛け金で20年間支払った場合、解約時にはおおよそ以下のような受け取り額が期待できます。
| 年数 | 推定返戻金 |
|---|---|
| 10年後 | 200万円 |
| 20年後 | 400万円 |
| 30年後(満期) | 700万円以上 |
このように、長期間にわたり積み立てた分が反映されるため、早めに契約しておくことが有利です。
事例2:定期保険の場合
次に、定期保険について見ていきます。このタイプは一定期間のみ保障されるため、中途解約すると返戻金は少なくなる可能性があります。仮に35歳で月々1万5000円の掛け金で10年間契約し、その期間中に解約した場合、おおよその受け取り額は以下になります。
| 年数 | 推定返戻金 |
|---|---|
| 5年後 | 50万円未満 |
| 10年後(満期) | N/A(更新必要) |
このようなケースでは短期間での保障が重要ですが、中途解約の場合にはリスクも考慮する必要があります。
事例3:養老保険の場合
最後に養老保険について考えましょう。この商品は満期時には全額受取れる一方、中途解約では市場環境や契約内容によって変動します。例えば40歳から始めて月々2万円のプランを選択した場合、5年間支払い続けた結果、おおよその受取額は次の通りです。
| 年数 | 推定返戻金(中途解約時) |
|---|---|
| 5年後 | 150万円程度 |