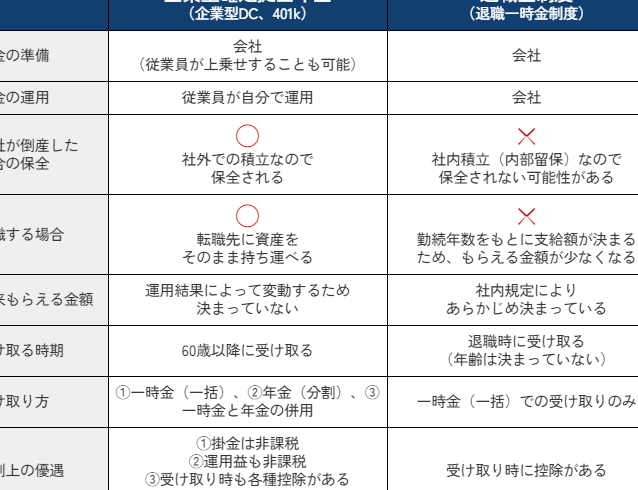
私たちは将来の経済的安定を求めて、さまざまな退職金制度に目を向けています。その中でも特に注目されるのが確定拠出年金 退職金 いくらというテーマです。この制度は自分自身で資産を形成する手段として、多くの人々に利用されています。どれだけ受け取れるかは、私たちの老後生活に大きな影響を与える要因となります。
本記事では、確定拠出年金 退職金 いくら受け取れるのかについて詳しく解説します。具体的には、受け取り額を決定する要素や計算方法について触れます。また、実際の事例や注意点もご紹介しますので、自分自身の将来設計に役立つ情報が得られることでしょう。あなたもこの重要なテーマについて考えたことがありますか?今すぐ読み進めてみましょう!
確定拠出年金 退職金 いくら受け取れるのかの計算方法
退職時に受け取れる確定拠出年金の金額を計算するためには、いくつかの要素を考慮する必要があります。まず、私たちは自分自身がどれだけの期間拠出してきたか、そしてその間に得られた運用益を把握しなければなりません。これにより、最終的な退職金の見込み額が明確になります。
計算に必要な情報
以下は、確定拠出年金 退職金 いくら受け取れるのかを計算する際に必要となる主な情報です:
- 拠出期間:何年間拠出したか。
- 月々の拠出額:毎月どれくらいのお金を積み立てていたか。
- 運用利率:投資によって得られた平均的な利回り。
- 税率:受け取り時に適用される税率。
計算式
具体的には、次のような計算式で推定します:
- 総拠出額 = 月々の拠出額 × 拠出期間(ヶ月)
- 運用益 = 総拠出額 × (1 + 運用利率)^ 拠出期間 – 総拠出額
- 最終的な退職金 = 総拠出額 + 運用益
この計算式を使えば、自分自身が将来受け取れる退職金のおおよその見込みが立てられます。
| 項目 | 例 |
|---|---|
| 月々の拠出額 | 30,000円 |
| 拠出期間 | 20年(240ヶ月) |
| 運用利率 | 5% |
| 総支給予定額 | 約12,000,000円(概算) |
この表は、一例として私たちが想定する条件下でどれほどの確定拠出年金 退職金 いくらになるか示しています。もちろん、実際には個人ごとに異なるため、自身の状況に応じて数値を調整することが重要です。また、この方法ではあくまで試算であり、市場状況や個別事情によって結果は変動しますので注意してください。
退職時における確定拠出年金のメリット
は、主に柔軟性と税制優遇があります。私たちは、確定拠出年金を利用することで、自分自身のライフプランに合わせて資産形成ができるため、非常に有益です。また、長期的な投資を行うことによって得られる運用益も魅力の一つです。
### 資産形成の柔軟性
確定拠出年金では、個々人が選択した運用商品に応じて資産を増やすことができます。このシステムのおかげで、リスクとリターンを自分で管理することが可能となり、市場状況や自身のライフスタイルに応じた戦略を立てることができます。その結果として、自分自身のニーズや目標に最適化されたポートフォリオを構築できる点は大きなメリットと言えます。
### 税制面での優遇
さらに、確定拠出年金には税制上の優遇措置があります。具体的には、拠出時には所得控除が受けられ、その後の運用益も非課税となります。この仕組みにより、実質的な手取り額を増やす効果があります。例えば、一年間で30万円を拠出した場合、その額はその年の課税対象所得から控除されるため、大幅な節税につながります。
| 項目 | 内容 |
|---|---|
| 拠出額 | 年間最大240,000円(一般型の場合) |
| 節税効果 | 所得控除によって最大約60,000円(課税率20%の場合) |
| 運用益非課税期間 | 最長70歳まで(受取開始時期による) |
このように、多くの利点があるため、一度退職時における確定拠出年金について考慮してみる価値があります。これは将来への重要な投資となり得ますし、自身の経済的自由度を高める助けにもなるでしょう。
受け取り方による税金の影響
退職時に確定拠出年金を受け取る際の税金の影響は、受け取り方によって大きく異なります。そのため、私たちは自分に最適な受け取り方法を選ぶことが重要です。ここでは、主な受け取り方式とそれぞれの税制上の扱いについて解説します。
### 一時金での受け取り
一時金として全額を受け取る場合、その金額は「退職所得」として課税されます。退職所得には特別控除が適用されるため、多くの場合、実質的な税負担は軽減されます。この特別控除は以下のようになります。
– 退職手当等に対する控除:勤続年数×40万円
– 勤続年数が20年超の場合:80万円(上限)
このように、一時金で受け取った場合、高額でも比較的有利に扱われる可能性があります。ただし、大きな金額を一度に受け取ることで、翌年度の課税対象所得が増加し、高い税率が適用されるリスクもあるため注意が必要です。
### 年金形式での受け取り
逆に年金形式で分割して受け取る場合、この収入は「雑所得」として扱われます。雑所得には基礎控除やその他の控除が適用されないため、一見すると不利と思われがちですが、安定した収入源となり得ます。
具体的には以下の点を考慮することが重要です。
– 年間収入との合算:他の収入と合算されて課税対象となります。
– 所得税率によって変動する負担:収入状況によって異なるため、自身のライフプランを考慮した選択肢になるでしょう。
| 項目 | 一時金 | 年金形式 |
|---|---|---|
| 課税区分 | 退職所得 | 雑所得 |
| 特別控除 | あり(勤続年数×40万円) | なし |
| 年間支給額への影響 | 翌年度高い税率リスクあり | 安定した収入源としてメリットあり |
このように、それぞれの方法にはメリットとデメリットがありますので、自身の日々生活費や将来設計を踏まえたうえで賢明な判断を下すことが求められます。また、専門家への相談も視野に入れることで、より良い選択肢につながります。
リスクとリターンを考慮した資産運用
退職時に受け取る確定拠出年金の額を最大化するためには、リスクとリターンを慎重に考慮した資産運用が欠かせません。特に、私たちが選択する投資商品やその配分は、将来の退職金に大きな影響を与えます。そのため、適切な運用戦略を立てることが重要です。
投資商品の種類と特徴
私たちが利用できる投資商品には、さまざまな種類があります。それぞれの特徴やリスクプロファイルを理解し、自身のライフプランに適した選択肢を選ぶことが求められます。主な投資商品の例は以下の通りです。
- 株式: 高いリターンが期待できますが、市場変動によるリスクも伴います。
- 債券: 安定した収益源として人気ですが、利回りは比較的低くなる傾向があります。
- 投資信託: 複数の銘柄に分散できるためリスクヘッジ効果がありますが、手数料などにも留意する必要があります。
- REIT(不動産投資信託): 不動産への間接的な投資手段であり、高い配当利回りが期待できます。しかし、市場状況によっては価格変動もあります。
リスク管理とポートフォリオ構築
効果的な資産運用には、リスク管理とポートフォリオ構築が不可欠です。私たちは以下のポイントを考慮してポートフォリオを設計するべきです。
- 分散投資: 異なるアセットクラスへ分散することで、一つの商品だけではなく全体として安定性を持たせることが可能です。
- 時間軸の設定: 自身の退職までの期間や目標額から逆算し、その期間内で達成可能な運用戦略を立てます。
- 市場環境への適応: 経済状況や市場トレンドについて情報収集し、それに基づいて柔軟に戦略変更する姿勢も大切です。