私たちは確定申告 配当金 いくらから申告が必要かについて考えています。投資や資産運用を行う中で、配当金は重要な収入源ですがその申告に関しては多くの人が不安を感じていることでしょう。どの程度の額から申告しなければならないのか具体的に理解することは非常に大切です。
この記事では、配当金が発生した際に私たちが知っておくべき基本情報と、実際にどれくらいの金額から確定申告が必要になるのかを詳しく解説します。また税制上の特典や控除についても触れながら、正しい手続きを踏むためのポイントを押さえていきます。あなたも確定申告 配当金 いくらから意識すべきなのか疑問に思ったことはありませんか?それでは一緒に見ていきましょう。
確定申告 配当金 いくらから申告が必要か
配当金を受け取った場合、どの程度の金額から確定申告が必要になるのかは、多くの方が気になるポイントです。基本的には、課税所得として扱われるため、一定以上の配当金を得た際には申告をしなければなりません。この基準は年ごとに変動することもあるため、最新情報を常にチェックすることが重要です。
配当金申告の基準
日本では、確定申告において配当金が課税対象となる基準があります。以下は、その主要なポイントです。
- 20万円以上:年間で受け取った配当金が20万円を超える場合、必ず申告が必要です。
- 源泉徴収されていない場合:源泉徴収されていない配当についても同様に20万円を超えると申告義務があります。
- 他の所得との合算:給与所得や事業所得など他の所得と合算して判断しますので、自身の全体的な税負担にも注意しましょう。
確定申告不要の場合
以下の場合は確定申告を行う必要がありません:
- 年間で得た配当金が20万円未満の場合。
- 全ての配当金に対して既に源泉徴収されている場合。
私たちが意識すべきなのは、この「20万円」というラインであり、この額面以下ならば特別な手続きを要しないという点です。しかしながら、自分自身の状況によって異なるケースも考えられるため、一度確認しておくことをおすすめいたします。
配当金の課税制度についての理解
配当金に関する課税制度は、私たちが確定申告を行う際に理解しておくべき重要な要素です。日本では、配当金は所得として扱われるため、一定の基準を超えると課税対象となります。この制度を正しく理解することで、適切な申告や納税が可能になります。
配当金の課税方式
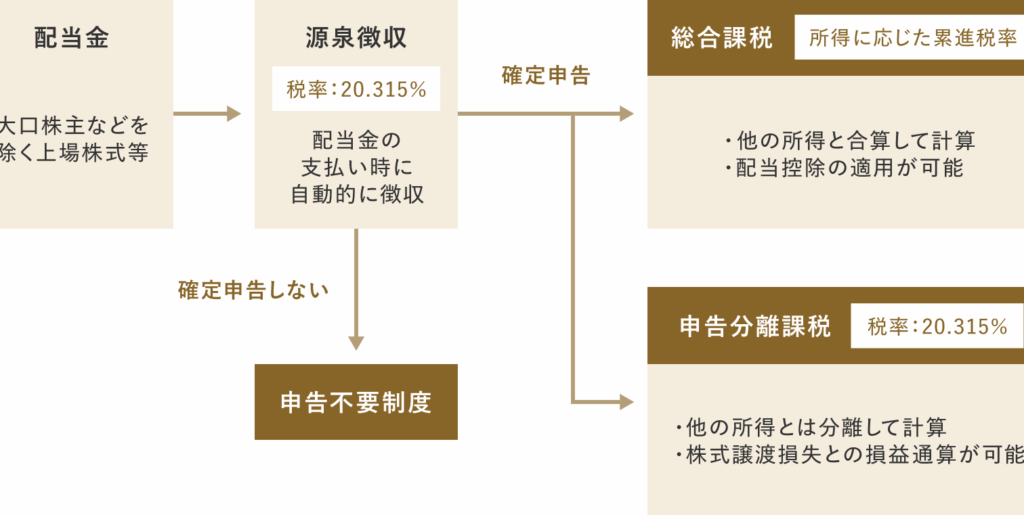
配当金に対する課税は主に以下の2つの方式があります。
- 源泉分離課税:配当金支払い時に、自動的に所得税が差し引かれる方法です。通常、この場合は15%の所得税と5%の復興特別所得税が適用されます。
- 総合課税:源泉徴収されず、確定申告で他の所得と合算して計算します。この場合、累進課税率が適用されるため、高額な配当金を受け取った場合には負担が増加することがあります。
私たちは、この二つの選択肢から自分自身に最も有利な方法を選ぶ必要があります。また、それぞれの場合によって申告義務や控除についても異なるため、注意深く考慮しましょう。
配当金に関する特例
配当金には特例措置が存在し、その利用によって節税効果を得られる可能性があります。例えば、日本では上場株式等から得られる配当について、「上場株式等に係る譲渡所得及び配当所得等」に関し、一部控除が認められています。
| 年度 | 控除額 |
|---|---|
| 2022年 | 3万円 |
| 2023年 | 3万5000円 |
このような特例を活用すると、多額の配当金を受け取った際でも負担軽減につながります。そのため、自身の状況や受け取る予定の配当内容について事前に確認しておくことが重要です。これら全てを踏まえた上で、確定申告 配当金 いくらからという疑問にも明確な答えを見出すことができるでしょう。
申告が必要な配当金の金額とは
私たちが確定申告を行う際、配当金の金額によって申告が必要になるかどうかを理解することは重要です。一般的に、日本では年間20万円以上の配当金を受け取った場合、申告義務が発生します。この基準を下回ると、基本的には確定申告は不要となりますが、一部例外や特例も存在します。
申告が必要な具体的な金額
以下に、配当金に関する具体的な数値基準について説明します。
- 年間20万円:この金額を超える配当金を受け取った場合、私たちは確定申告を行う必要があります。
- 源泉分離課税の場合:既に源泉徴収された配当についても、この20万円の基準が適用されます。そのため、支払い時に税金が引かれていても、自身で確定申告しないといけないケースがあります。
- 総合課税の場合:累進課税制度による影響で、高額な配当金を受け取った場合には他の所得との合算で負担が増加する可能性がありますので注意しましょう。
特例措置の考慮
また、特別控除や他の減免措置も考慮することで、納税負担軽減につながります。例えば、「上場株式等」に係る譲渡所得及び配当所得等については、一部控除(2023年は3万5000円)が認められています。このような控除を利用することで、多くの方々は実質的な負担軽減を感じられるでしょう。
| 年度 | 控除額 |
|---|---|
| 2022年 | 3万円 |
| 2023年 | 3万5000円 |
私たちは、自身の状況や受け取る予定の配当内容について十分に確認し、それぞれの場合においてどれだけの収入があれば申告義務があるか理解しておくことが肝心です。これら全てを踏まえれば、「確定申告 配当金 いくらから」という疑問にも明確な答えを見出すことができるでしょう。
配当金を受け取った場合の手続き
私たちが配当金を受け取った場合、その金額に応じて確定申告の手続きが必要になります。特に、年間20万円以上の配当金を受け取ると、申告義務が生じます。このため、どのような手続きを踏むべきかをしっかり理解しておくことが重要です。
まずは、配当金の受領通知書や源泉徴収票を確認する必要があります。これらの書類には、受け取った配当金の総額や既に支払われた税額が記載されています。この情報は確定申告時に必ず必要となります。
確定申告の準備
確定申告を行う前に、以下の点について準備しておくとスムーズです:
- 所得合計の把握:他の所得との合算も考慮し、自身の総所得額を確認します。
- 控除・特例措置への理解:適用可能な控除や特例措置について調査し、納税負担軽減へつなげます。
- 書類整理:必要な書類(源泉徴収票や各種控除証明書など)を整えておきましょう。
申告方法
配当金による所得は「雑所得」として扱われるため、その内容によって申告方法も異なります。主な選択肢としては次の通りです:
- 簡易課税制度(源泉分離課税)
- 配当金に対してすでに源泉徴収されている場合、この方法で自動的に課税されます。ただし、自分自身で確定申告することで還付を受けられるケースもあります。
- 総合課税制度
- 他の所得と合わせて累進課税が適用されるため、高額の場合には注意が必要です。この際にも正しい処理を行わないと、本来得られる控除等で損失になってしまう恐れがあります。
| 年度 | 最低限必要な配当金 |
|---|---|
| 2022年 | 20万円 |
| 2023年 | 20万円 |
この表からもわかるように、「確定申告 配当金 いくらから」という基準は変わらず重要です。私たちはしっかりと手続きを行い、不利益を被らないよう努めたいものです。そのためにも、それぞれの場合ごとの具体的状況分析が欠かせません。
確定申告における控除と特例の活用方法
確定申告を行う際には、控除や特例を適切に活用することで、税負担を軽減できる可能性があります。配当金がある場合にも、こうした制度を理解し、正しく申請することが重要です。私たちはまず、自身の状況に応じてどの控除が適用できるかを確認していきましょう。
主な控除と特例
以下は、確定申告において考慮すべき主要な控除や特例です:
- 基礎控除: 所得金額に関わらず全ての納税者に適用される基本的な控除です。
- 配当所得の軽減措置: 配当金には一定の非課税枠があり、この枠内であれば課税対象外となります。
- 医療費控除: 医療関連の支出が一定額を超えた場合、その分を所得から引くことができます。
- 住宅ローン控除: 住宅ローンを利用している方は、支払った利息分についても控除対象となります。
控除・特例活用時の注意点
これらの制度を利用する際には、いくつか注意すべきポイントがあります。例えば:
- 必要書類の準備: 各種証明書や領収書など、申請に必要な書類は事前に整えておかなければなりません。
- 期限厳守: 確定申告には提出期限がありますので、その期間内に手続きを完了させる必要があります。
- 他の所得との合算確認: 他から得た所得と合算した結果によっても影響が出ますので、自身全体の収入状況を把握しておくことが大切です。